नेपालपत्र संवाददाता
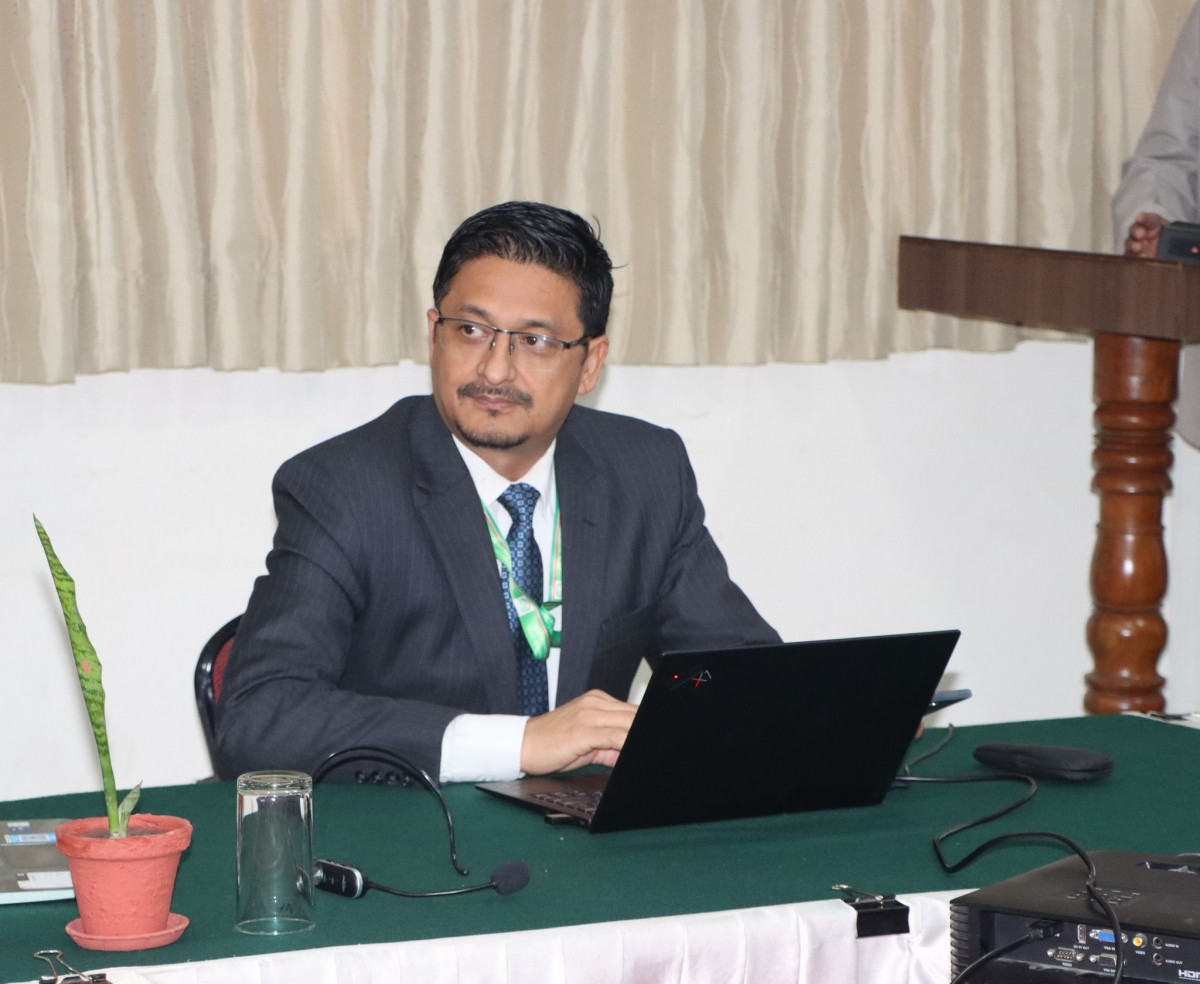
राष्ट्रिय सहकारी बैंकका प्रमुख कार्यकारी अधिकृत बद्री कुमार गुरागाईले सहकारीलाई सन्तुलनमा सञ्चालन गरे जोखिम नआउने बताएका छन् । ललितपुर जिल्ला बचत तथा ऋण सहकारी संघको आयोजनामा भएको साकोस अध्यक्षहरुको गोष्ठीमा‘ वित्तीय सहकारीको जोखिम व्यवस्थापनः जोखिमको पहिचान, विश्लेषण र मूल्याङकन पद्धति’को विषयमा कार्यपत्र प्रस्तुत गर्दै उनले सो कुरा बताएका हुन् ।
संस्था सञ्चालन गर्दा सन्तुलन कायम गर्नुपर्ने र त्यसका लागि बचत र शेयरको रेसियो मिलाउनु पर्ने उनले बताए । सहकारी समुदायको बैंक भएकाले समस्या नै आउनु नपर्ने उनको भनाई छ । सहकारी सिद्धान्त अनुसार सञ्चालन भई सदस्यको बचत उनीहरुमा माझ परिचालन गरे संस्थामा समस्या नै नआउने उनको भनाई छ । जोखिम पहिचान गरी त्यसको व्यवस्थापन गर्न सके अवसर पनि सृजना हुने उनले जनाए । जोखिम व्यवस्थापन गर्न सके संस्थाको वित्तीय स्थिरता कायम हुने, नियमको पालना हुने,प्रतिष्ठा बढ्ने, सदस्य सुरक्षित हुने र प्रतिस्पर्धात्मक लाभ दिन सक्ने सिईओ गुरगाईको भनाई छ । ऋण लगानी गर्दा जोखिम देखियो भने त्यसको न्युनिकरणका लागि रिक्स मिटिगेशन प्लान भने आवश्यक हुने उनले जानकारी दिए । जोखिम देख्दादेख्दै पनि कतिपय अवस्थामा चुप लागेर बस्दा अहिलेको अवस्था सहकारीमा आएको छ । ‘अहिलको समस्या ऋण असुली भएकाले ऋण लगानी पूर्व पोलिसीमा सहजता, कर्मचारीको कर्जा विश्लेषण क्षमतामा अभाव, सदुपयोगिता र रिकोभरी म्यानेजमेन्ट नै मुख्य रहेको छ, उनले भने ‘बचतको समयसिमा हेरेर मात्र ऋण लगानीको समय निर्धारण गर्नुपर्छ। ’
’बजारमा ब्याजले जोखिम ल्याउने र बचतमा बढी अनि ऋणमा कम ब्याज लिदाँ पनि जोखिम हुने उनले बताए । संस्थाले ४/५ प्रतिशत मुद्धती निक्षेप राख्न सके तरलता समस्या हुदाँ व्यवस्थापन गर्न सहज हुने भनाई सिईओ गुरागाईको छ । अनिवार्य र नियमित बचतलाई प्राथमिकता दिने र ऋण लगानी लामो समयको लागि नभई ५/६ बर्षको लागि गर्दा संस्थामा समस्या नपर्ने उनले सुनाए । संस्थागत पुँजीको १० प्रतिशत भन्दा बढी ऋण एउटै व्यक्तिमा लगानी गर्दा समस्या आउने भएकाले स सानो ऋणलाई प्राथमिकता दिन उनले सुझाए । जोखिमलाई न्युनिकरण गर्न बचत तथा कर्जा सुरक्षण कोष अनिवार्य भएको उनले बताए । ठुलो कर्जालाई न्युनिकरण गर्दै कर्जा सदुपयोगमा ध्यान दिन सके जोखिम न्युनिकरण हुने उनको दावी छ । जोखिम कम गर्न लोन लष्ट प्रोभिजन,सम्पत्ति र दायित्वको परिक्षण र संस्थागत पुँजी वृद्धिमा ध्यान दिनुपर्ने उनले जनाए ।