नेपाल बचत तथा ऋण केन्द्रीय सहकारी संघ लि. (नेफस्कून)ले आगामी बैशाख २५ र २६ गते सहकारीमा लेखा सुपरिवेक्षण समितिको दोस्रो राष्ट्रिय गोष्ठी आयोजना गर्दैछ । बचत तथा ऋण सहकारीमा सुशासन कायम गर्न र दिगो संस्थागत विकासको निरन्तरता दिन यो गोष्ठी गर्न लागेका हौं । सहकारी स्वनियन्त्रित र स्वनियमनमा सञ्चालन हुने संस्था हो । सहकारी मूल्यमान्यता, सिद्धान्त र सहकारी ऐननियमले सहकारीलाई लोकतान्त्रिक संस्थाको रुपमा परिकल्पना गरेको छ । लोकतान्त्रिक संस्थाभित्र आन्तरिक नियन्त्रण प्रणाली हुन्छ । सहकारीमा लेखा समिति आन्तरिक नियन्त्रण प्रणालीको रुपमा काम गर्ने महत्वपूर्ण कडी हो ।
सहकारी संस्था भित्र २ वटा समिति हुन्छन् । उनीहरुको भूमिका पनि त्यहि किसिमले परिभाषित गरिएको छ । सञ्चालक समिति कार्यकारीको भूमिकामा रहन्छ । सञ्चालक समितिले केही काम आफैले र धेरै कामहरु व्यवस्थापन मार्फत सम्पादन गराउँछ । सदस्यहरुको हितमा काम गर्ने प्रतिनिधिको रुपमा सञ्चालक समितिले काम गरिराखेको हुन्छ भने सञ्चालक समितिले सम्पादन गरेका कामहरु सहकारी सिद्धान्त, मूल्यमान्यता र साधारण सभाले स्वीकृत गरेको बार्षिक कार्यक्रम, नीति र म्यानडेट भित्र सञ्चालित छन् कि छैनन् भनेर आन्तरिक रुपमा परिक्षण गर्ने काम लेखा समितिको हो । लेखा समितिको कार्य दक्षता अभिवृद्धि गर्ने, विश्वमा भएका अभ्यासहरु आन्तरिकीकरण गर्ने, आन्तरिक प्रणालीलाई चुस्त, दुरुस्त गराउन कस्ता विधि र प्रविधि तथा क्षेत्रहरु निर्धारण गरिएका छन्, त्यस्ता सीप तथा क्षमताको आन्तरिकीकरण गरेर हस्तान्तरण गर्ने र लेखा समितिको भूमिकालाई थप प्रभावकारी बनाउने उद्देश्यले यो दोस्रो पटकको गोष्ठी गर्दछौ ।
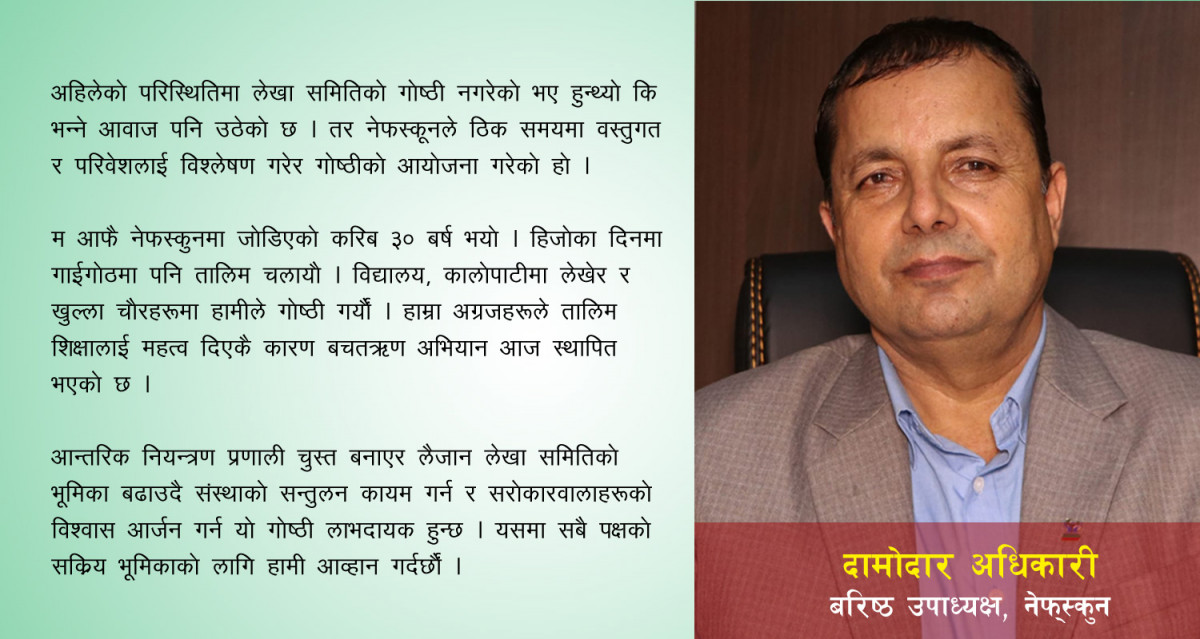
अहिलेको परिस्थितिमा लेखा समितिको गोष्ठी नगरेको भए हुन्थ्यो कि भन्ने आवाज पनि उठेको छ । तर नेफस्कूनले ठिक समयमा वस्तुगत र परिवेशलाई विश्लेषण गरेर गोष्ठीको आयोजना गरेको हो । अहिले कोही व्यक्ति विरामी भयो, हामीसँग पैसा छैन अस्पताल नलैजाउँ, दुई÷चार दिन पछि लैजाउँला भन्दा त्यो निर्णय ठिक हुँदैन । अहिले सहकारी संस्थामा सदस्यहरुको विश्वास धरमराएको छ । सबै सहकारी संस्था स्वनियमनमा चलेका छैनन् कि भन्ने प्रश्न उठेको छ । दुई वटा हातमा एउटा हात निस्कृय रहेको अवस्था छ । लेखा समितिको भूमिका, क्षमता र प्रभावकारिता माथि प्रश्न उठाइएको अवस्था छ । यो समयमा सदस्यहरुको बचतलाई सुरक्षा प्रदान गर्नको लागि र सञ्चालक समिति तथा व्यवस्थापनले गरेको कार्यहरुलाई सदस्यहरुको तर्फबाट हेरिदिएर ठिक छ भन्ने वातावरण तयार पार्नु लेखा समितिको जिम्मेवारी हो । त्यसैले अहिलेको अवस्थामा लेखा समितिको गोष्ठी वस्तुनिष्ठ र यथार्थमा आवश्यक छ । लेखा समितिको क्षमता अभिवृद्धि गरी सदस्यको बचतको सुरक्षा प्रत्याभूति गर्नको लागि र आन्तरिक नियन्त्रण प्रणालीलाई थप चुस्तदुरुस्त बनाउनको लागि तथा संस्था भित्रको सञ्चालकीय अधिकार र नियन्त्रकीय अधिकारलाई सन्तुलित बनाएर अगाडि बढाउनको लागि क्षमतावान र सिपमुलक लेखा समिति चाहिन्छ ।
लेखा समितिले विश्लेषण गरेर दिएको प्रतिवेदनका आधारमा सरोकारवाला निकाय, नियामक निकाय र अन्तिम लेखा परिक्षण तथा स्वयम् साधारणसभा मार्फत संस्थाका मालिकहरु पनि आश्वस्त हुने भएकाले लेखा समितिको क्षमता विकास गर्न आवश्यक छ । अहिलेको अवस्थामा पाँच तारे होटलहरुमा गोष्ठी नगरेको भए हुन्थ्यो कि भन्ने प्रतिक्रिया पनि आएको छ । म आफै नेफस्कुनमा जोडिएको करिब ३० बर्ष भयो । हिजोका दिनमा हामीले गाईको गोठमा पनि तालिम चलायौ । विद्यालय, कालोपाटीमा लेखेर र खुल्ला चौरहरुमा हामीले गोष्ठी गर्यौं । तर अहिले हामी पैसावाला भयौ अनि पाँच तारे होटलमा जाउँ भन्न खोजेको होइन । विश्व ऋण परिषदको विश्वव्यापी सञ्जालबाट हामीले पहिलो पटक श्रोतव्यक्ति पाउँदैछौ । हामीले सहभागीबाट उठाएको श्रोतलाई दुरुपयोग नगरी र सहभागीहरुलाई बढी भन्दा बढी श्रोत सामाग्रीहरु उपलब्ध गराउँछौं र छलफललाई सहज र प्रभावकारी बनाउन हामीले उपयुक्त स्थान छनोट गरेका हौं ।
सहभागी शुल्क व्यवस्थापन गरिदिएर लेखा समितका संयोजक वा सदस्यहरुलाई गोष्ठीमा सहभागी गराइदिनको लागि हार्दिक अनुरोध गर्न चाहन्छौं । नेफस्कूनले हामी जस्ता धेरै प्रशिक्षक तथा श्रोत व्यक्तिहरु विज्ञको रुपमा उत्पादन गरेको छ । नेफस्कूनले अन्तराष्ट्रिय रुपमा समन्वय गरेर नेपालमा आन्तरिकीकरण नगरेको भए आज हामी पढाउन सक्ने, सिकाउन सक्ने र अन्तराष्ट्रिय स्तरको कुरा गर्न सक्ने हुने थिएनौं । हिजो विषम परिस्थिति थियो । हाम्रा अग्रजहरुले आफैं पैसा उठाएर कालो चिया खाएको इतिहास हामीलाई सुनाउनुहुन्छ । त्यो बेलामा पनि उहाँहरुले तालिम शिक्षा सञ्चालन गर्नु भयो । त्यहि भएर बचत ऋण अभियान नेपालको अग्रणाी अभियानको रुपमा स्थापित भएको छ । यसकारण नेफस्कूनले उचित समयमा सदस्यहरुको विश्वास धरमराएको अवस्थामा यो गोष्ठी गर्न गइरहेको छ । आन्तरिक नियन्त्रण प्रणाली चुस्त बनाएर लैजान लेखा समितिको भूमिका बढाउदै संस्थाको सन्तुलन कायम गर्न र सरोकारवालाहरुको विश्वास आर्जन गर्न यो गोष्ठी आयोजना गरेका हौं । यसमा सबै पक्षको सक्रिय भूमिकाको लागि हामी आव्हान गर्दर्छौ ।
वर्तमान समयमा वित्तीय सहकारी संस्थाहरुमा केही आशंकाहरु उठेका छन् । केही सहकारी संस्थाका सञ्चालक र व्यवस्थापकहरुले सदस्यको बचत दुरुपयोग गरेका कारण सहकारीप्रति आशंका उठेको हो । दुइतीन प्रतिशत सहकारी संस्थामा समस्या आएको अध्ययन प्रतिवेदनले देखाएको छ । वित्तीय क्षेत्रमा आफैमा संवेदनशील क्षेत्र हो । सहकारी नबुझेका व्यक्तिहरुले संस्था सञ्चालन गरेका कारण समस्या आएको होइन । सहकारीमा जम्मा भएको बचतलाई व्यक्तिगत प्रयोजनका लागि अथवा आफुलाई कसरी फाईदा हुन्छ भन्ने केही मान्छेका कारण समस्या आएको हो । जनताको बचतलाई केही सञ्चालकहरुले दुरुपयोग गरे । सदस्यबाट संकलन गरेको बचत गैरवित्तीय क्षेत्र, घर जग्गा र अनुत्पादनमुलक क्षेत्रमा लगानी भयो । वित्तीय क्षेत्रले पालना गर्नु पर्ने सहकारी मूल्य मान्यता र सिद्धान्तको अलावा वित्तीय मापदण्डहरुलाई पालना नगरी गैरवित्तीय क्षेत्रमा लगानी भयो । घरजग्गामा लगानी गर्दा आर्थिक मन्दीले कारोबारमा गिरावट आयो भने मुलुक संघीयतामा गई सकेपछि स्थानीय र प्रदेश मातहत सहकारीको नियमन अधिकार पनि गयो ।
त्यस्तै, कतिपयले संक्रमणकालको फाइदा उठाए । डिभिजन सहकारी कार्यालयहरु खारेज भए । नियमन अनुगमन गर्ने र प्रतिवेदन बुझ्ने निकायहरु नभएको अवस्थामा केही सञ्चालकहरुले सहकारीबाट फाइदा उठाए । घरजग्गाको कारोबारमा आएको मन्दीसँगै ती संस्थाहरुमा पैसाको सर्कुलेसन बन्द भयो । सदस्यहरुले त्यस्ता संस्थाहरुबाट बचत फिर्ता पाएनन् । बचत फिर्ता नपाए पछि सहकारीमा आशंका पैदा भयो र फलानो सहकारी संस्थाले बचत फिर्ता गर्न सकेन भनेपछि अन्य सहकारीमा एकै पटक बचत फिर्ताको चाप बढ्यो । बचत दुरुपयोग गरेका सहकारीका सञ्चालक र व्यवस्थापकहरु भाग्ने र कार्यालय नै बन्द हुने स्थिति बन्यो । यसको प्रभाव नियमित रुपमा सञ्चालन भएका समुदाय केन्द्रीत सहकारी संस्थामा पनि पर्यो । हामीले बचत संकलन गर्छौं र सदस्यहरुकै जीवन परिवर्तनका लागि आवश्यकता र क्षमताको आधारमा ऋण लगानी गर्छौ ।
हामी बचत ऋण सहकारी संस्थाले आफैं उद्योग खोल्ने होइन, सदस्यहरुलाई उद्यमी बनाउने हो । बजारमा सहकारीले बचत फिर्ता गर्न नसकेको कुरा आए पछि राम्रोसँग सञ्चालन भएका सहकारी संस्थाहरुमा पनि बचत फिर्ताको चाप बढेर गयो । बजारमा पैसाको सर्कुलेसन कम भई राखेको अवस्थामा एकै पटक सदस्य बचत फिर्ता माग्न आए भने त्यो सम्भव छैन । किनभने सबै ग्राहक एकै पटक पैसा फिर्ता लिन लाइन लागे भने बैंकले पनि फिर्ता दिन सक्दैनन् । जसले गर्दा राम्रा सहकारी संस्था पनि प्रभावित भए । अर्को तर्फ सहकारीले लगानी गरेको ऋण समयमा उठ्न सकेन । सहकारीको अभिभावकीय जिम्मेवारी पाएका निकायहरुले पनि समयमा सहकारीको पक्षमा बोलिदिएनन् । लगानी गरेको ऋण असुली नभइकन सदस्यलाई बचत फिर्ता गर्न पनि सकिँदैन । विश्वव्यापी रुपमा जारी भएको मापदण्ड र पल्र्सले १५ देखि २० प्रतिशत तरलता राखेर बाँकी रकम परिचालन गर्न भनेको छ । २० प्रतिशतसम्म तरलता राखेको संस्थाले लगानी गरेको ऋण असुली नभइकन सदस्यको बचत फिर्ता गर्न सक्ने स्थिति हुँदैन ।
त्यसकारण लगानीको भएको ऋण असुली नभई बचत फिर्ताको एकै पटक माग आउदा राम्रा संस्थाहरुमा पनि केही प्रभाव पर्यो । राज्यले सहकारी क्षेत्रमा वित्तीय स्वार्थले प्रवेश गरेका छद्मभेषीहरुलाई समयमा पहिचान गर्न सकेन । अर्कोतर्फ सहकारी संस्थालाई असिमित रुपमा कार्यक्षेत्र दिइयो । काठमाडौंमा केन्द्रीय कार्यालय र देशभर सेवा केन्द्र खोल्न दिएर बचत संकलन गरेका छन् । जुन प्रकृतिको सहकारी संस्था भए पनि बचत ऋणको कारोबारलाई मुख्य कारोबार बनाए । यस्ता कुरालाई समयमा नै नियन्त्रण गर्न नसक्दा र गैर वित्तीय क्षेत्रमा कुनै व्यक्तिले परिवारको नाममा गरेको लगानी डुबेको छ । यसले सहकारी क्षेत्रमा शंकाको अवस्था सृजना भयो । पछिल्लो समय ऋण तिर्नु पर्दैन भनेर केही व्यक्तिले आन्दोलन नै चलाए । यसले सर्वसाधरण जनतामा लिएको ऋण तिर्नु पर्दैन रे, सरकारले मिनाह गरिदिन्छ भन्ने कुराले पनि ऋण असुलीमा समस्या भयो । ऋणीहरु ऋण मिनाह हुन्छ भने ठिकै छ नि भनेर बसे ।
अर्कोतर्फ गैर क्षेत्रमा लगानी बढाइयो र पैसा त्यहाँ गएर फस्यो, चाहेर पनि सञ्चालकहरुले फिर्ता गर्न सकेनन् । सहकारीहरुमा सञ्चालकहरुलाई सदस्यले नियन्त्रण गर्ने कुरा कमजोर भयो । साधारण सभामा सदस्यको सर्वोच्चतालाई ती संस्थाले कायम गरेका थिएनन् । लेखा समिति पनि पारिवारिक संरचना बनाइएको थियो । पारिवारिक संरचनाले गर्दा आन्तरिक नियन्त्रण प्रणाली कमजोर हुनगयो । यी नै कुराले गर्दा सहकारी क्षेत्रमा अविश्वासको वातावरण सृजना भयो । सहकारी सिद्धान्त, मूल्यमान्यता, विनियम र नियमावलीको अधिनमा रहेर संस्था सञ्चालन गर्नुपर्छ । त्यसका साथै सदस्यहरुको निर्णयको प्राथमिकतालाई कार्यान्वयन गर्दै सञ्चालक समितले बेथिति गर्न लागे भने लेखा समितिले सदस्यहरुलाई सुसूचित गर्दै अगाडि बढ्न सके संस्थाहरु सबल हुन्छन् ।
(कुराकानीमा आधारित)