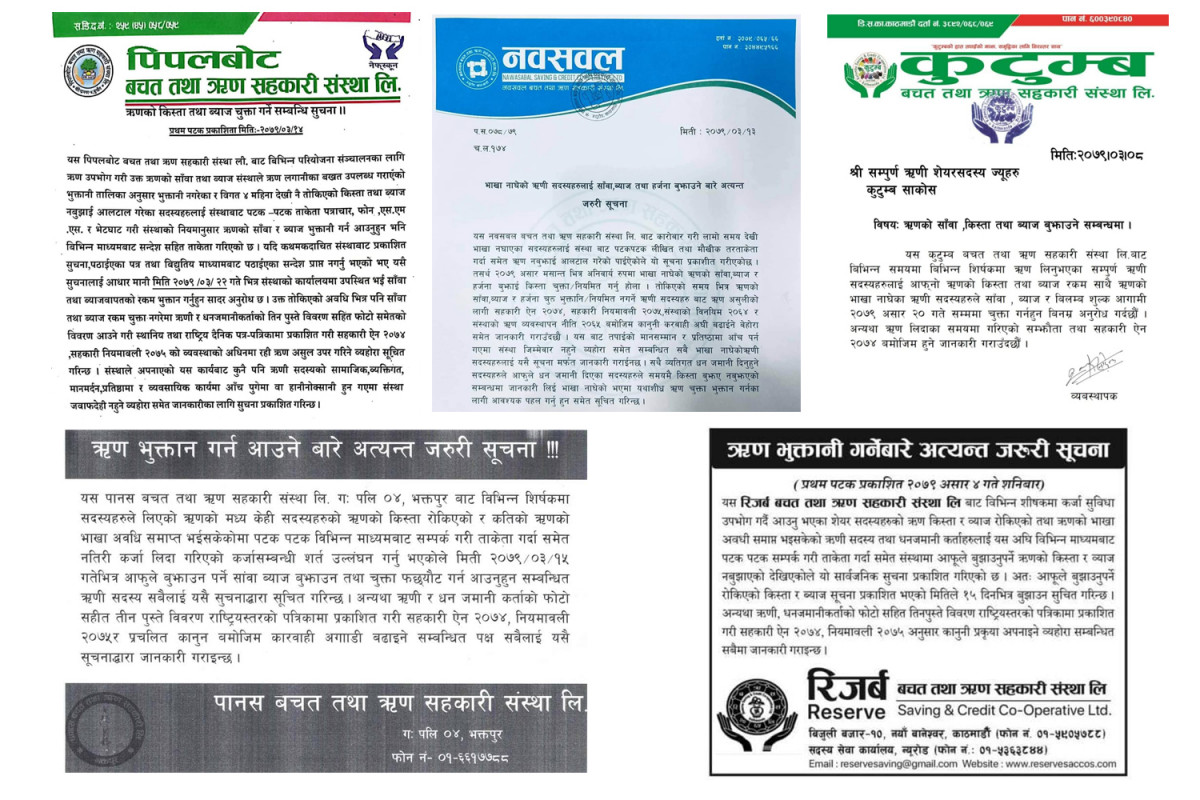
चालु आर्थिक वर्ष ०७८।०७९ सक्किनै लाग्दा सहकारी संस्थाहरुले ऋण असुलीका लागि ताकेता बढाएका छन् । आर्थिक वर्षको अन्त्यमा ऋणको साँवा तथा व्याज असुल गरी वार्षिक वित्तीय विवरण सबल बनाउन संस्थाहरुले ऋण असुलीलाई विशेष जोड दिने गरेका छन् । पत्रपत्रिका तथा सामाजिक सञ्जालमार्फत सूचना प्रकाशित गरी सहकारी संस्थाहरुले ऋणी सदस्यहरुलाई ऋणको साँवा तथा ब्याज भुक्तानीका लागि अल्टिमेटम दिएका छन् ।
संस्थाहरुले समयसीमाभित्र ऋणको साँवा तथा ब्याज भुक्तानी नगरे ऋणी र धनजमानीकर्ताको तीनपुस्ते विवरण प्रकाशित गर्ने, सहकारी ऐन २०७४ र नियमावली २०७५ को अधीनमा रही ऋण असुली गरिने समेत जनाएका छन् ।
पछिल्लो समय वित्तीय बजारमा आएको मन्दीका कारण व्यापारव्यवसाय राम्रो नहुँदा ऋणीहरुले भने समयमा साँवा र ब्याज तिर्न नसकेको सहकारीकर्मीहरु बताउँछन् । विश्व बजारमा नै देखिएको मन्दीको प्रभाव नेपालको व्यवसायमा पर्दा उद्यमीव्यवसायीले समयमा ऋणको किस्ता तिर्न सकिरहेका छैनन् ।
अर्कोतर्फ सहकारी संस्थाहरुबाट लिएको ऋण घरजग्गा र अन्य अनुपात्दक क्षेत्रमा लगानी भएको छ । ठूलो पुँजी अनुत्पादक क्षेत्रमा जाँदा त्यसको प्रभाव सहकारी संस्थाहरुलाई समेत परेको छ । समयमा ऋणीहरुले किस्ता नबुझाउँदा कतिपय सहकारी संस्थालाई तरलता व्यवस्थापनमा समेत कठिनाइ उत्पन्न भएको छ ।
त्यसैगरी सम्पूर्ण प्रक्रिया नपुर्याइ चिनजानकै भरमा ऋण प्रवाह गर्ने परम्परा सहकारीमा छ । ऋणीको आयश्रोत, व्यवसायको प्रकृति र तिर्न सक्ने क्षमता जस्ता विषय मिहिन रुपमा नकेलाई ऋण लगानी गर्दा धेरै सहकारीको खराब कर्जा बढेर गएको छ । बिना धितो र सामुहिक जमानीमा दिइएको ऋण पनि त्यत्तिकै जोखिममा रहेको छ ।
सहकारी विभागले ३५ बुँदे निर्देशनमार्फत १ लाख भन्दा बढि रकम बिनाधितो लगानी नगर्न भनेपनि अधिकांश सहकारीले लाखौं रुपैया समेत बिनाधितो ऋण लगानी गर्ने गरेका छन् । धेरै संस्थाबाट सहजै ऋण पाएपछि सदस्यहरुमा पनि समयमा तिर्न आनाकानी गर्ने र सकेसम्म तिर्न नपरे हुन्थ्यो भन्ने मनासय रहने एक सहकारीकर्मीले बताए ।
धेरैजसो सहकारी संस्थाले अन्मितम साता वा असार २५ लाई लक्षित गरेर ऋणी सदस्यहरुलाई ऋण बुझाउन आउन विभिन्न माध्यमबाट सूचना जारी गरेका छन् ।
जिल्ला सहकारी संघ काभ्रेका अध्यक्ष दिलिप शर्मा पनि वित्त बजारमा आएको समस्याले गर्दा कोभिड १९ कालमा समेत समस्यामा नपरेका संस्थाहरु पनि अहिले अप्ठेरोमा परेको बताउँछन् । कतिपय संस्थाले हर्जाना तथा ब्याजमा छुट दिएर भएपनि ऋण असुली गर्नतर्फ लागेको उनले बताए । बजारमा वित्तीय चाप परेकाले ऋणीहरुबाट किस्ता उठ्ने सम्भावना न्यून रहेको उनी स्वीकार्छन् ।
ऋण असुली बारे ऐनमा व्यवस्था
सहकारी ऐन, २०७४ को दफा ७९ देखि ८६सम्म ले ऋण असुल गर्ने बारेमा व्यवस्था गरेको छ । त्यसै गरी नियमावली २०७५ को दफा ३० देखि ३६ सम्म यस सम्बन्धी व्यवस्था गरिएको छ ।
दफा ७९,
१. कुनै सदस्यले सहकारी संस्थासँग गरेको ऋण सम्झौता वा शर्त कबुलियतको पालना नगरेमा, लिखतको भाखाभित्र ऋणको सावाँ, ब्याज र हर्जना चुक्ता नगरेमा वा ऋण लिएको रकम सम्बन्धित काममा नलगाई हिनामिना गरेको देखिएमा त्यस्तो सदस्यले ऋण लिंदा राखेको धितोलाई सम्बन्धित सहकारी संस्थाले लिलाम बिक्री गरी वा अन्य कुनै व्यवस्था गरी आफ्नो साँवा, ब्याज र हर्जना असुल उपर गर्न सक्नेछ ।
२. कुनै सदस्यले सहकारी संस्थामा राखेको धितो कुनै किसिमले कसैलाई हक छोडिदिएमा वा अन्य कुनै कारणबाट त्यस्तो धितोको मूल्य घट्न गएमा त्यस्तो ऋणीलाई निश्चित म्याद दिई थप धितो सुरक्षण राख्न लगाउन सकिनेछ ।
३. उपदफा ९२० बमोजिम ऋणीले थप धितो नराखेमा वा उपदफा ९१० वा ९२० बमोजिमको धितोबाट पनि साँवा, ब्याज र हर्जानाको रकम असुल उपर हुन नसकेमा त्यस्तो ऋणीको हक लाग्ने अन्य जायजेथाबाट पनि साँवा, ब्याज र हर्जना असुल उपर गर्न सकिनेछ ।
४. यस दफा बमोजिम साँवा, ब्याज र हर्जना असुल उपर गर्दा लागेको खर्चको रकम तथा असुल उपर भएको साँवा, व्याज र हर्जानाको रकम कट्टा गरी बाँकी रहन आएको रकम सम्बन्धित ऋणीलाई फिर्ता दिनु पर्नेछ ।
५. यस दफा बमोजिम कुनै सहकारी संस्थाले ऋणीको धितो वा अन्य जायजेथा लिलाम बिक्री गर्दा लिलाम सकार्ने व्यक्तिको नाममा सो धितो वा जायजेथा प्रचलित कानून बमोजिम रजिष्ट्रेशन वा दाखिल खारेज गर्नको लागि सम्बन्धित कार्यालयमा लेखी पठाउनेछ र सम्बन्धित कार्यालयले पनि सोही बमोजिम रजिष्ट्रेशन वा दाखिल खारेज गरी सो को जानकारी सम्बन्धित सहकारी संस्थालाई दिनु पर्नेछ ।
६. यस दफा बमोजिम धितो राखेको सम्पत्ति लिलाम बिक्री गर्दा कसैले सकार नगरेमा त्यस्तो सम्पत्ति सम्बन्धित सहकारी संस्था आफैंले सकार गर्न सक्नेछ ।
७. उपदफा ९६० बमोजिम आफैंले सकार गरेमा त्यस्तो सम्पत्ति सम्बन्धित सहकारी संस्थाको नाममा रजिष्ट्रेशन वा दाखिल खारेज गर्न सम्बन्धित कार्यालयमा लेखी पठाउनेछ र त्यसरी लेखी आएमा सम्बन्धित कार्यालयले सोही बमोजिम रजिष्ट्रेशन वा दाखिल खारेज गरी दिनु पर्नेछ ।
८. ऋण असूली सम्बन्धी अन्य व्यवस्था तोकिए बमोजिम हुनेछ ।
८०. कालो सूची सम्बन्धी व्यवस्थाः
१. सहकारी संस्थाबाट ऋण लिई रकमको अपचलन गर्ने वा भाखाभित्र ऋणको साँवा व्याज फिर्ता नगर्ने व्यक्तिको नाम नामेशी सहित कालोसूची प्रकाशन गर्न सकिनेछ ।
२. कालोसूची प्रकाशन सम्बन्धी अन्य व्यवस्था तोकिए बमोजिम हुनेछ ।
८१. कर्जा सूचना केन्द्र ः
१. सहकारी संस्थाको कर्जा प्रवाहमा शुद्धता कायम गरी कर्जा प्रवाह सम्बन्धी सूचना प्राप्त गर्ने समेतका कार्य गर्न मन्त्रालयले सरोकारवालाको सहभागितामा एक कर्जा सूचना केन्द्रको स्थापना गर्नेछ ।
२. कर्जा सूचना केन्द्र सम्वन्धी अन्य व्यवस्था तोकिए बमोजिम हुनेछ ।
८२. कर्जा असूली न्यायधिकरणः
१. सहकारी क्षेत्रका लागि एक कर्जा असुली न्यायधिकरण रहनेछ ।
२. कर्जा असुली न्यायधिकरणको गठन र सञ्चालन सम्बन्धी व्यवस्था तोकिए बमोजिम हुनेछ ।
८३. बाँकी बक्यौता असुल उपर गर्नेः
कसैले सहकारी संस्थालाई तिर्नु बुझाउनु पर्ने रकम नतिरी बाँकी राखेमा त्यस्तो रकम र सो को ब्याज समेत सहकारी संस्थाले त्यस्तो व्यक्तिको जायजेथाबाट तोकिए बमोजिम असुल उपर गर्न सक्नेछ ।
८४. रोक्का राख्न लेखी पठाउनेः
१. सहकारी संस्थाले दफा ७९ र ८३ को प्रयोजनको लागि कुनै व्यक्तिको खाता, जायजेथाको स्वामित्व हस्तान्तरण, नामसारी वा बिक्री गर्न नपाउने गरी रोक्का राख्न सम्बन्धित निकायमा लेखी पठाउन सक्नेछ ।
२. उपदफा (१) बमोजिम रोक्काको लागि लेखी आएमा सम्बन्धित निकायले प्रचलित कानून बमोजिम त्यस्तो व्यक्तिको खाता, जायजेथाको स्वामित्व हस्तान्तरण, नामसारी वा बिक्री गर्न नपाउने गरी रोक्का राखी दिनु पर्नेछ ।
८५. अग्राधिकार रहनेः
कुनै व्यक्तिले सहकारी संस्थालाई तिर्नु पर्ने ऋण वा अन्य कुनै दायित्व नतिरेमा त्यस्तो व्यक्तिको जायजेथामा नेपाल सरकारको कुनै हक दाबी भए त्यसको लागि रकम छुट्याई बाँकी रहन आएको रकममा सहकारी संस्थाको अग्राधिकार रहनेछ ।
८६. कारबाही गर्न बाधा नपर्नेः
कुनै सहकारी संस्थाले ऋण असुली गर्ने सम्बन्धमा कुनै व्यक्ति वा सहकारी संस्था उपर चलाएको कुनै कारबाहीका कारणबाट त्यस्तो व्यक्ति वा संस्था उपर यस ऐन तथा प्रचलित कानून बमोजिमको कुनै कसूरमा कारबाही चलाउन रोक लगाएको मानिने छैन ।