नेफ्स्कूनले आ.व. २०८१।८२ मा गरेको उपलब्धी कसरी लिनुहुन्छ ?
आर्थिक वर्ष २०८१।८२ मा अघिल्लो वर्षको तुलनामा हामीले असाधारण उपलब्धी गर्न सफल भएका छौं । सञ्चालक समिति र व्यवस्थापनको संयुक्त प्रयासले नतिजामूखी परिणाम हासिल गरेका छौं । जसले गर्दा संघ माथि उठेको छ भने खराब कर्जाको अनुपात र लगानी जोखिमको विषयमा सुरक्षित बनाउने तर्फ संघ केन्द्रित भएको छ । आ.ब.२०८०।८१ मा विद्यमान ४ अर्ब १७ करोड भन्दा माथिको रकम ऋण जोखिम व्यवस्था नपुगेकोमा यो आ.व.मा त्यसलाई एक अर्ब भित्र सिमित गर्न सकियो, तथापि हामी सँग जगेडा कोष ६१ करोड र ऋण जोखिम व्यवस्थामा ५१ करोड रुपैया छ, यस वर्षको नाफालाई हामी ऋण जोखिम व्यवस्था गरेर जान्छौं । संघ अब पूर्ण रुपमा सुरक्षित छ ।
अब संघहरुको वित्तीय कारोबार के हुन्छ ? नेफ्स्कून कसरी अगाडि बढ्छ ?
संघहरुको वित्तीय कारोबार वा बचत तथा ऋणको कारोबार नियमित जान्छ, सहकारी ऐनले दिएको अधिकारको प्रयोग गर्दै जसरी व्यक्तिगत सदस्यहरु बीच प्रारम्भिक संस्थाले कारोबार गर्छन्, त्यसरी नै सदस्य संस्थाहरु बीच संघले बचत र ऋणको कारोबार गर्छ । सहकारी ऐनको दफा ३०, ३३, ५० र ६३ का व्यवस्थाहरु अनुरुप कारोबार हुँदै जान्छ । किन भने बचत तथा ऋण सहकारीहरुलाई बाणिज्य बैंकहरुले ऋण दिँदैनन् । संस्था सञ्चालनको सबै समाधान संघहरुले दिनुपर्ने भएपछि, वित्तीय समाधान चाँहि कसले दिन्छ ? संस्था सँधै सबल र सक्षम हुन्छ भन्ने छैन । सञ्चालनको क्रममा विभिन्न परिस्थितिहरुको सृजना हुन्छ, वित्तीय अभाव पर्न सक्छ, अधिक तरलता थुप्रिन सक्छ त्यो समयमा संघहरुले उक्त बचतको परिचालन गरेर वित्तीय समाधान दिनुपर्छ । यो विश्वव्यापी अभ्यास पनि हो ।
जहाँ सम्म तरलता गणनाको विषय छ यो समग्र अभियानको बहस पैरवीको विषय बनेको छ । सरोकारवाला निकायहरु सँग यो विषयमा विभिन्न चरणका छलफलहरु भइरहेकाछन् । नियमानकारी निकायले नियमित सुपरिवेक्षणमा राखेपछि यो व्यवस्था पनि सहज हुन्छ र तुरुन्तै प्राधिकरणले संघको वित्तीय कारोबारको अनुगमन एवम् सुपरिवेक्षणको संयन्त्र तयार गर्छ, नियमित जोखिम सुपरिवेक्षण गरी तोकिएको मिति भन्दा अघि नै तरलताको मान्यता हामीहरुले पाउनेमा ढुक्क छौं ।
नेफ्स्कूनले अब वित्तीय कारोबारको आकार कस्तो बनाउने योजना बनाएको छ ?
मुलुकमा विगत ३७ वर्ष देखि बचत तथा ऋण सहकारीहरुको संस्थागत विकास, सुशासन, नीति, विधि र प्रविधिको प्रसारमा क्रियाशील रहेको संघ भएका कारण संघको जिम्मेवारी तथा दायित्व भित्रकै क्रियाकलापहरु सदस्यहरुलाई दीगो र सुरक्षित बनाउनेमा केन्द्रित छौं । वित्तीय कारोबारको आकार हाललाई गतिशील भन्दा पनि यथावत राखी सहकारी ऐनको दफा ९९ ले दिएको जिम्मेवारी अनुसार सदस्यहरुको अनुगमन गरी नियमनकारी निकायमा प्रतिवेदन पेश गर्ने तर्फ लाग्छौं ।
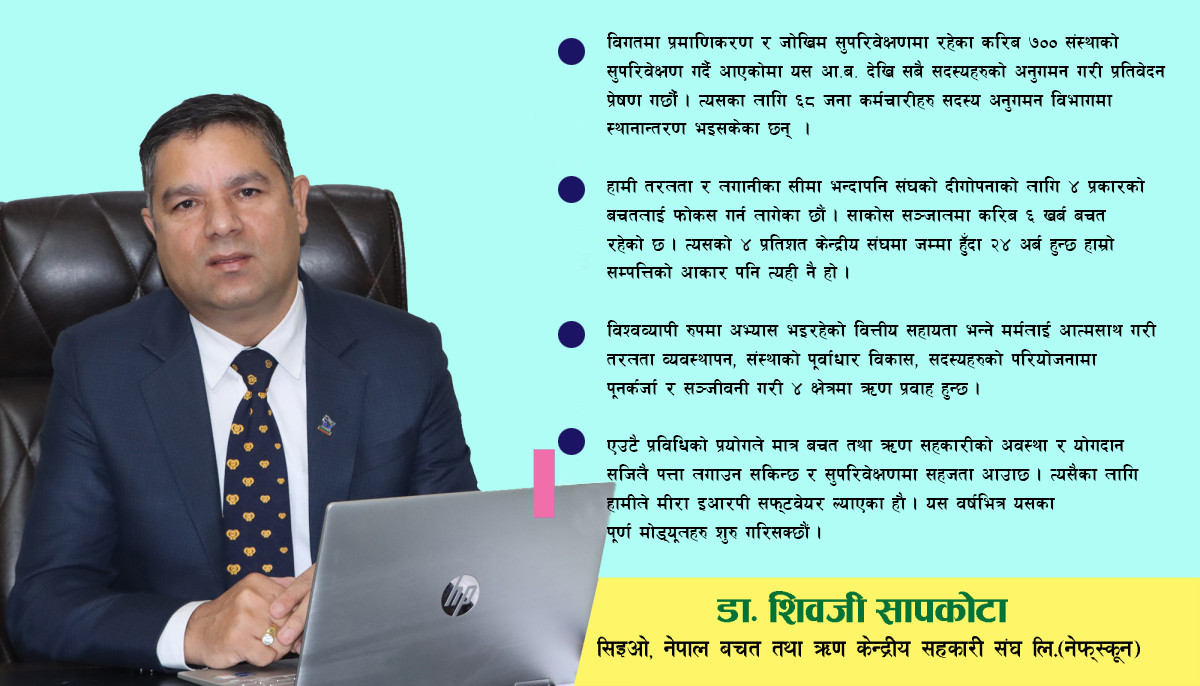
विगतका वर्षहरुमा हाम्रा दुई वटा कार्यक्रमहरु प्रमाणिकरण र जोखिम सुपरिवेक्षणमा रहेका करिब ७०० को संस्थाको सुपरिवेक्षण गर्दै आएकोमा यस आ.ब. देखि सबै सदस्यहरुको अनुगमन गरी प्रतिवेदन प्रेषण गर्छौं । त्यसका लागि ६८ जना कर्मचारीहरु विशेष गरी सदस्य अनुगमन विभाग तर्फ स्थानान्तरण गरी सबै कर्मचारीहरुको अभिमूखिकरण पनि सम्पन्न भइसकेको छ ।
त्यसैगरी विकेन्द्रिकृत रुपमा सदस्यहरुको सुपरिवेक्षण, अनुगमन, पृष्ठपोषण, तालिम शिक्षा, प्रविधि र वित्तीय सहायताका कार्यक्रमहरु एकसाथ कार्यान्वयनमा लैजान्छौं ।
यति ठूलो जनशक्ति अनुगमनमा लगाउने भन्नुभयो ? यसबाट केकस्तो उपलब्धी प्राप्त होला ?
निश्चय नै, किनभने सहकारी विभागसँग बचत तथा ऋण सहकारीहरुको अवस्था अद्यावधिक छैन, नियमन प्राधिकरण भर्खर गठन भएको छ त्यहाँ हुने कुरै भएन । जबसम्म सहकारीहरु कुन अवस्थामा र कसरी चलेका छन् भन्ने नियमित तुलनात्मक प्रतिवेदन प्राप्त हुँदैन यथार्थ अवस्था भन्न पनि कठिन छ । नियमन गर्न पनि सकिन्न । एकद्वार प्रणालीबाट जबसम्म वास्तविक अवस्था रिर्पोटिङ हुँदैन तबसम्म जोखिमको तह परीक्षण गर्न सम्भव हुँदैन । बचत तथा ऋण सहकारीहरु वित्तीय कारोबार गर्ने संगठन भएका कारण यसमा हरेकपल जोखिम रहन्छ । त्यो जोखिमको तह र अवस्था नियमनकारी निकायलाई सोही समयमै थाहा हुने संयन्त्रको विकास हुनुपर्छ ।
यो विषयमा केन्द्रिय संघले २०६९ देखि सुपरिवेक्षणका कार्यक्रमहरु तयार गरी कार्यान्वयन गर्दै आएको छ । यस किसिमको संयन्त्र प्राधिकरणले तत्काल सेटअप गर्नसक्छ भन्ने लाग्दैन । किनभने प्रविधि निर्माणले समय लिन्छ । हामीसँग सुपरिवेक्षण प्रणाली तयार भइ कार्यान्वयनमा छ । भनेको समयमा तथ्यांक प्राप्त गर्न सकिन्छ । त्यसले गर्दा हाललाई सहकारी नियमन प्राधिकरणको फष्ट रिपोर्टरको रुपमा केन्द्रीय संघले भूमिका खेल्न सक्छ, सहकार्य आवश्यक छ । गरेका असल कामहरुले निश्चय नै उपलब्धी हासिल गर्छन् ।
संघको वित्तीय कारोबारको आगामी मोडेल के हुन्छ ? प्राधिकरण र राष्ट्र बैंकका निर्देशन तथा मापदण्डहरुले बचत संकलन र ऋण लगानीमा पनि विभिन्न सीमा लगाइदिएको छ नि ?
संघहरुलाई बचत संकलन गर्न र ऋण लगानी गर्न कुनै सीमाले बाधा पर्र्दैन । हामीले यस आ.ब.को नीति तथा कार्यक्रममा केही परिमार्जन गरी संघको वित्तीय कारोबारलाई दीगो बनाउने तर्फ गृहकार्य गरेका छौं । अब नेफ्स्कूनमा आवद्ध सबै संघसंस्थाहरुलाई क्रियाशील सदस्यको रुपमा स्थापित गर्छौं । आवद्ध रहेको संघमा जम्मा सम्पत्तिको आधारमा चार प्रकारका बचतहरु संकलन गर्नेछौं जसमा नियमित, कारोबार, आवधिक र तरलता मात्र हुनेछन् । यी बचतको प्रकारहरुमा संस्थाहरुलाई कुल बचतको १–१ प्रतिशत जम्मा गरिदिन अनुरोध गछौं र संस्था सञ्चालनमा आवश्यक नीति, विधि र प्रविधिको प्रवन्ध मिलाउँछौं । हामीलाई तरलताको सीमा, लगानीका सीमा भन्दापनि संघ सञ्चालनका लागि वा संघको दीगोपनाको लागि उल्लेखित ४ प्रकारको बचतलाई फोकस गर्न लागेका हौं । आजको तथ्यमा आधारित भई कुरा गर्दा साकोस सञ्जालमा करिब ६ खर्ब बचत रहेको छ । त्यसको ४ प्रतिशत केन्द्रीय संघमा जम्मा हुँदा २४ अर्ब हुन्छ हाम्रो सम्पत्तिको आकार पनि त्यही नै हो । हाललाई, यसैको परिचालन गरेर संघलाई दीगो बनाउनेछौं । पछि नियमन प्राधिकरणको अनुगमन र सुपरिवेक्षणले स्पष्ट स्परुप लिई संघको सुशासन, व्यवस्थापन, प्रभावकारी सञ्चालन, प्राविधिकीकरण र विश्वसनीयतालाई प्रतिस्पर्धी बनाईसकेपछि तरलताको अधिकार प्राप्त हुन्छ नै त्यसपछि केन्द्रीय संघको वासलात खर्बको हुन्छ ।
केन्द्रीय संघको ऋण लगानीहरुमा अनियमितता भन्ने विषयहरु आम बजारमा आएको छ अबका ऋण लगानीहरु कस्तो हुन्छ ?
अनियमितता भन्दा पनि वाह्य आर्थिक वातावरण, संघमा थुप्रिएको तरलतालाई लगानी मार्फत संघलाई प्रतिफल दिने उद्धेश्यले भएका ठूला लगानीहरु र त्यसलाई सदस्य संस्थाले पूनर्भुक्तानी गर्न गरेको ढिलाईको मारमा नेफ्स्कून परेको हो । अहिले त्यस्तो अवस्था छैन, असुली प्रक्रियालाई तिब्रता दिईएकोछ आशातित् उपलब्धी पनि हासिल गरियो, यो नियमित पनि हून्छ । अन्यौलको अवस्थाबाट असुली साथसाथै अचल सम्पत्ति सकार गरी लगानी सुरक्षित गर्ने काम भएको छ।
अबका ऋण लगानी ठूलो आकारमा भन्दा पनि उद्धेश्य अनुरुपको ऋण लगानीलाई प्राथमिकता दिईन्छ, विश्वव्यापी रुपमा अभ्यास भईरहेको वित्तीय सहायता भन्ने मर्मलाई आत्मसाथ गरी तरलता व्यवस्थापन, संस्थाको पूर्वाधार विकास, सदस्यहरुको परियोजनामा पूनर्कर्जा र सञ्जीवनी गरी ४ प्रकारका ऋणहरु हामीले प्रवाह गर्नेछौं । यसरी प्रतिस्पर्धि बचत र ऋणका प्रकारहरुलाई संघको भूमिका सँग मेल खाने र सहकारीको इकोसिष्टम भित्रबाटै वित्तीय आवश्यकताको परिपूर्ति र समाधान गर्ने रणनीति तय भएकोछ । त्यसैले यो बैंकिंग नभई वित्तीय सेवा (फाईनान्सीयल फ्यासिलिटी) को रुपमा अघि बढ्नेछ ।
नेफ्स्कूनले विकास गरेको मिरा प्रविधिको अवस्था के छ ? यो अभियानको साझा प्रविधि बन्न सक्ला ?
निश्चय नै बन्छ, किनभने यो प्रविधिको आवश्यकता र विकासको लागि विभिन्न राष्ट्रिय, अन्तर्राष्ट्रिय अध्ययनपश्चात् निर्माण थालिएको हो । बचत तथा ऋण सहकारी अभियान एकै नीति, एकै विधि र एकै प्रविधिबाट सञ्चालित भएनन् भने गन्तव्यमा पुग्दैनन् भन्ने ठम्याई बनेको २०७१ सालमा नै हो । नीति, विधि र प्रविधिमा हुनासाथ जुनसुकै निकायले पनि बचत तथा ऋण सहकारीको अवस्था र योगदान सजिलै पत्ता लगाउन सकिन्छ र सुपरिवेक्षण एवम् नियमनमा सहजता आउँछ । हाल संघ लगायत ५४१ वटा संस्थाहरुमा यो प्रविधि कार्यान्वयनमा रहेकोछ र यसको पूर्ण मोड्यूलहरु (इआरपी) हामीले सन् २०२५ को अन्त्यसम्म शुरु गरिसक्छौं । प्रविधि निर्माण धेरै जटिल र जोखिमको काम हो, यसलाई पूर्ण र विश्वसनीय बनाएर सदस्यहरुको विश्वास जित्नु नै पहिलो प्राथमिकता हो । सदस्यहरुमा प्रविधिमा आधारित सेवा, प्रतिस्पर्धा र दीगोपना भन्ने मूल मर्मका साथ यसलाई अघि बढाईएको हो ।
तपाईंले आगामी दिनमा नेफ्स्कूनको चुनौती के के देख्नु भएको छ ?
नेफ्स्कूनको चुनौती भनेको ऋण असुलीको क्रममा संघको नाममा ल्याएका अचल सम्पत्तिलाई तरलमा परिवर्तन गर्नु हो । त्यो अंक २ अब ५० करोड भन्दा माथिको छ । मापदण्ड र निर्देशनले अचल सम्पत्तिको पनि जोखिम व्यवस्था गर्नु भनेको छ । तर त्यो गर्न सक्ने अवस्थामा नेफ्स्कून छैन किनभने संघको नाफा करोडमा हुन्छ, गैरबैंकिंग सम्पत्ति अढाई अब छ । सहकारी ऐनले नै सकार गरी ल्याएको सम्पत्ति सम्बन्धित ऋणी वा धितोकर्ताले फिर्ता लिन चाहेमा ६ महिना भित्र फिर्ता दिनुपर्नेछ भन्ने व्यवस्था गरेको छ । त्यसकारण हामीले चाहेर भोलि नै विक्री गरौं भन्ने अवस्था पनि छैन । यस विषयमा सरोकारवालाहरुसँग बहस पैरवी चलाइरहेका छौं । तथापि हामी बढीमा दुईवर्ष भित्र यसलाई विक्री वितरण गरी संघको वित्तीय संरचना र सन्तुलनलाई मापदण्ड भित्र ल्याइसक्छौं ।
विद्यमान सहकारीको अवस्थामा राज्यको आगामी नीतिको विषयमा हेर्दा सहकारी अभियानको वृद्धि र विकास प्रति नै घातक हुने प्रतिवेदनहरु नेपाल सरकारमा पेश भइरहेका छन् । कार्यक्षेत्र, सहकारीको संख्या, नियमनको दायरा, अन्तरमन्त्रालय समन्वयको अभाव जस्ता विविध समस्याहरु सहकारी क्षेत्रले भोग्नुपरेको छ ती विषयहरुमा उच्च तहको बहसमार्फत् समाधान गर्नुपर्ने चुनौती हाम्रा सामु छ ।