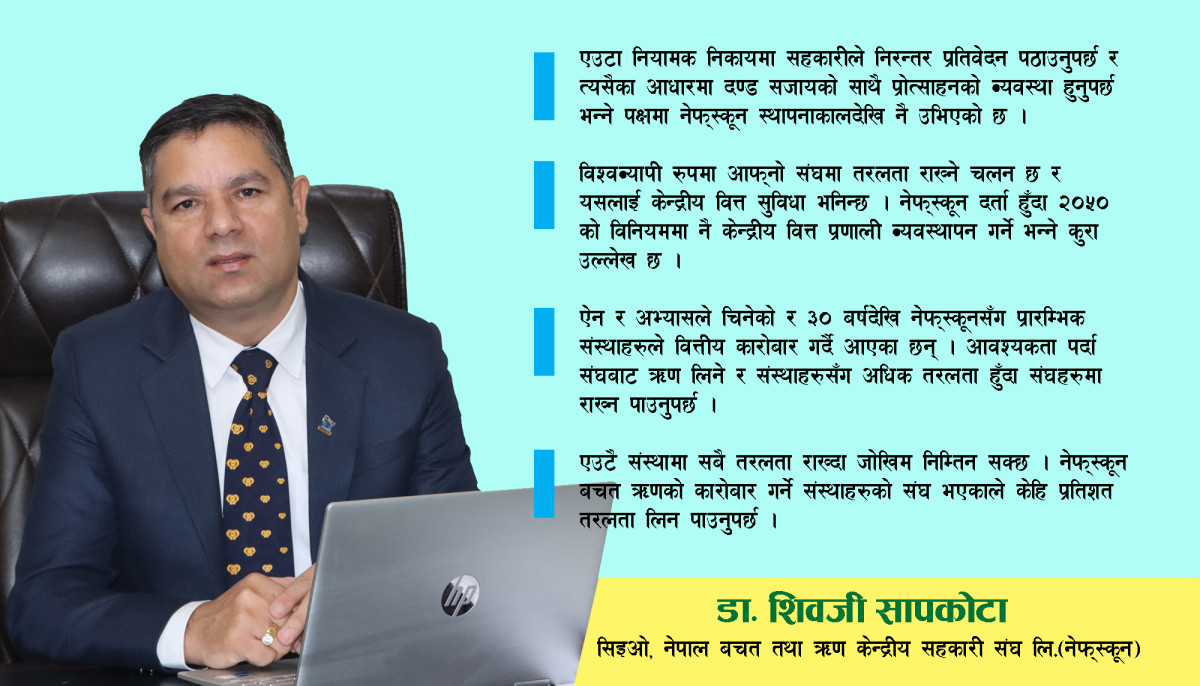
सहकारी क्षेत्रको विकासक्रम यसमार्फत भएका उपलब्धीलाई कसरी लिनुहुन्छ ?
सहकारी ऐन २०४८ आएदेखि यो क्षेत्रमा जनताको चासो बढेर गयो । स्वतस्फूर्तः रुपमा मानिसहरु सहकारीमा आवद्ध भएर वित्तीय कारोबार गर्नुका साथै आर्थिक उपार्जनका लागि विभिन्न गतिविधि गर्न थाले । सहकारीको सदस्य बनेर शहरदेखि ग्रामीण भेगसम्मका जनताले बचत गर्ने, ऋण लिने र उद्यमशीलता मार्फत् आर्यआर्जनमा लाग्ने पद्धतिको विकास भएर गयो । त्यस अघिसम्म जनतालाई सहकारीमा आवद्ध गराउन सक्ने अवस्था थिएन । ०४८ सालको ऐन र २०४९ सालको नियमावली आएपछि सहकारी संस्था खोल्न मानिसहरु एकजुट भए । मुलुकभर सहकारी संस्था खुल्ने क्रम बढेसँगै सदस्यता वृद्धि भएर गयो । सहकारी संस्थाको वृद्धि र विकासको चरणसँगै नीतिनियम र कार्यविधिको निर्माण गर्दै संस्थाहरु व्यवसायिकतातर्फ अगाडि बढे । संस्थाहरु व्यवसायिक बनेर सदस्यहरुलाई प्रतिस्पर्धी सेवा प्रवाह गर्न थाले ।
४८ सालको ऐन आउनुपूर्व नै बचत तथा ऋण सहकारी संस्थाहरुको केन्द्रीय संघ गठन भइसकेको थियो । २०५० साल भाद्रमा केन्द्रीय संघ दर्ता भएको भए पनि २०४५ सालदेखि नै अनौपचारिक रुपमा रहेका बचत समुहलाई औपचारिक रुपमा ल्याउनुपर्छ र संघमा आवद्ध गर्नुपर्छ र त्यसको केन्द्रीय नेतृत्व नेफ्स्कूनले गर्नुपर्छ भन्ने परिकल्पना अनुसार संघ अगाडि बढेको थियो । यो बिचमा धेरै संस्थाले हरुको ठुलो परिमाणमा सम्पत्ति र पूँजी निर्माण गरे । २०६४÷६५ सालमा आएर धेरै सहकारी संस्था खुले । ०४८ सालको ऐनमा २५ जना मिलेर संस्था गठन गर्न सक्ने व्यवस्था थियो, त्यसले गर्दा धेरै संस्था गठन हुने र रकम जम्मा गर्ने परिपाटी बन्यो । कतिपय सञ्चालकहरुले सहकारी संस्थाको बचत अपचलन गर्ने र संस्थालाई अप्ठ्यारो पार्ने अवस्था समेत आयो । सहकारी क्षेत्रलाई व्यवस्थित गर्न २०४८ को ऐनलाई विस्थापित गर्दै २०७४ को ऐन आयो । ७४ को ऐन र ७५ को नियमावलीले सहकारी क्षेत्रलाई केहि व्यवस्थित गर्नको लागि दण्ड सजाय गर्नेदेखि मापदण्ड जारी गर्ने लगायत थुप्रै विषयवस्तु समेटेको छ ।
संस्था सञ्चालनको लागि आवश्यक पर्ने कर्जा सूचना केन्द्र, ऋण असुली न्यायाधिकरण,बचत तथा कर्जा सुरक्षण कोष, स्थिरिकरण तथा प्रवद्र्धन कोषको परिकल्पना ऐनले गरेको छ । ऐनमा यति धेरै कुरा आएपनि सहकारी संस्थाहरुको सघन अनुगमनको विषय प्रश्नकै रुपमा रहेको थियो । संविधानको भावना अनुसार सहकारी संस्थाको नियमन संघीय सरकारले गर्ने भन्ने थियो । तर संविधानले तीनै तहको सरकारलाई रिकग्नाइज गरेका कारण सहकारीलाई स्थानीय र प्रदेश सरकार मातहत पु¥याइयो । सहकारीलाई कार्यक्षेत्रको आधारमा स्थानीय, प्रदेश र संघीय सरकारलाई हस्तान्तरण गरियो । त्यसपछि सहकारी विभाग अन्तर्गतका सबै डिभिजन कार्यालयहरु खारेज भए । स्थानीय र प्रदेश सरकार मातहत सहकारी संस्था गएपछि यसले थप अन्योल सृजना गर्यो । अनुगमन प्रभावकारी हुन सकेन । त्यसपछि सहकारीमा वेथिति सुरु भयो । पछिल्लो समय आएको आर्थिक मन्दीले केहि सहकारी संस्था बन्द हुनपुगे, सदस्यको बचत अपचलन गर्ने, बचत फिर्ता गर्न नसक्ने र कतिपय संस्थाको सञ्चालक नै नभेटिने अवस्था बढेर गयो । सदस्यले बचत फिर्ता नपाउने र विभिन्न माध्यमबाट सदस्यहरुले आक्रोश पोख्ने क्रम बढेर गएपछि सरकारले ७४ सालमा ल्याएको ऐनलाई ८० साल चैत्रमा गएर अध्यादेशमार्फत् संशोधन गर्यो ।
सम्पत्ति शुद्धिकरण विभाग र राष्ट्र बैंकले समेत सहकारीका लागि निर्देशन तथा मापदण्ड जारी गर्न सक्ने गरी ऐन संशोधन भयो । राष्ट्र बैंकले मापदण्ड जारी गर्ने कुरा सहकारी ऐनको १५१ मा ‘क’ दफा थपेर ल्याइएको छ । सहकारी ऐन १५१ कै ‘२’ मा संघहरुलाई पनि छुट्टाछुट्टै मापदण्ड जारी गर्ने विषय आएको छ । राष्ट्र बैंकले निर्देशन तथा मापदण्डको मस्यौदा जारी गर्यो । त्यसको केहि समयछि चैत्र २१ गते निर्देशनको रुपमा सहकारी संघ संस्थाको लागि जारी गरियो ।
नेफ्स्कून बचत तथा ऋण सहकारी संस्थाहरुको केन्द्रीय संघ भएकाले बचत तथा ऋणको कारोबार गर्ने सहकारी संस्थालाई सघन अनुगमन चाहिन्छ भन्ने पक्षमा सधैं आवाज उठाउँदै आएको छ । पैसाको कारोबार गर्ने संस्थाहरुको नियमित रुपमा नियमन, अनुगमन तथा सुपरिवेक्षण हुनुपर्छ । एउटा कुनै नियामक निकायमा निरन्तर रुपमा प्रतिवेदन पठाउनुपर्छ । त्यसको आधारमा दण्ड सजायको साथै प्रोत्साहनको व्यवस्था हुनुपर्छ भन्ने पक्षमा नेफ्स्कून स्थापनाकालदेखि नै उभिएको छ । ७५ को नियमावलीेले सहकारीलाई ५ वटा वर्गमा वर्गिकरण गरेको र त्यसमा एउटा वित्तीय सहकारी संस्था भन्ने रहेको छ । वित्तीय कारोबार गर्ने सहकारीहरुलाई त्यसमा राख्नुपर्ने नेफ्स्कूनको माग छ ।
वित्तीय सहकारीको एउटा पहिचान दिएको भए नियमन तथा अनुगमनका लागि मापदण्ड तथा निर्देशनहरु बनाई लागु गर्न सजिलो हुन्थ्यो । यसले नियामकहरुलाई सहकारी संस्था नियमन गर्न सहज हुन्थ्यो भने नियामक निकायमा जाने तथ्याङकहरु पनि पारदर्शी हुन्थ्यो । अहिले भएका सबै सहकारी बचत ऋण सहकारी जस्ता देखिँदैन थिए । ४८ र ७४ को दुवै ऐनले सहकारी संस्थाले बचत संकलन गरी आफ्ना सदस्यहरुलाई ऋण लगानी गर्न पाउने व्यवस्था गरिदिएको छ । ७४ को ऐनमा मुख्य कारोबारको व्यवस्था भएपनि त्यसलाई कार्यान्वयन गराउन सकिएन । ७०÷३० प्रतिशतको व्यवस्था ऐनमा भएपनि त्यो विषय कार्यान्वयन हुन सकेको छैन । जसकारण अधिकांश सहकारीहरु बचत ऋण सहकारी जस्ता देखिएका छन् । नियमावलीमा भए जस्तै सहकारीलाई वर्गिकरण गर्न सकेको भए यो स्थिति आउँदैन थियो । बचत तथा ऋण सहकारी संस्थाहरु बचतको वर्गभित्र जान्थे । उनीहरुले इजाजत लिनुपर्ने, प्रतिवेदन बुझाउनु पर्ने, सघन अनुगमनमा रहनु पर्ने र कम्प्लायन्स पूरा गर्नुपर्ने कुराहरु अगाडि बढ्थे ।
अहिले त्यो अवस्था रहेन । अहिले सबै सहकारीले बचत गरिराखेका छन् । हाम्रो माग वित्तीय सहकारी संस्थाको वर्गिकरण गरिदिनुपर्छ भन्ने हो । त्यससँगै कृषि, बहुउद्देश्यीय, उपभोक्ता, सञ्चार सहकारी कतिवटा रहेछन् भन्ने यकिन तथ्याङक बाहिर आउँथ्यो । बचत ऋणको कारोबार गर्ने सहकारी संस्था एउटा मापदण्डले गाइडेड हुने र जसरी राष्ट्र बैंकले बैंक तथा वित्तीय संस्थाको सघन अनुगमन गर्छ, प्रतिवेदन लिन्छ र केन्द्रीय तथ्याङक दिन्छ, त्यो लेवलमा सहकारी अभियानमा पनि जान्थ्यो । बचत ऋण सहकारी संस्थाले कति रोजगारी सृजना गरे, कति पूँजी परिचालन भएको छ, कति जना नेतृत्वमा छन्, ऋण प्रवाहको क्षेत्र कुन कुन रहेको छ, उत्पादन र अनुत्पादनमूलक क्षेत्रमा गरेको ऋण लगानी कति छ, शिक्षा, पूर्वाधार विकासको क्षेत्रमा कति ऋण लगानी भएकोे छ भने कुराको यकिन तथ्याङ्क बाहिर आउँथ्यो ।
नेपाल राष्ट्र बैंकले जारी गरेको निर्देशन तथा मापदण्डले सहकारी क्षेत्र तरंगित भएको जस्तो देखिन्छ, निर्देशन र मापदण्डका कुन कुन व्यवस्थाले सहकारी क्षेत्रलाई अप्ठ्यारो पारेको छ ?
राष्ट्र बैंकले जारी गरेको निर्देशन धेरै राम्रो छ र यसले सहकारी क्षेत्रलाई व्यवस्थित नै गरेर लैजान्छ । मापदण्ड र निर्देशनमा सञ्चालक समिति, कर्मचारी, पूँजी परिचालन र प्रुडेन्सियल स्ट्याडण्र्ड जारी गर्ने लगायतका थुप्रै विषय समेटिएका छन् । सुरुमा मस्यौदाको रुपमा सरोकारवालाहरुलाई सुझाव पेश गर्न एक महिनाको समय दिइएको थियो । साकोस अभियानको तर्फबाट हामीले सम्पत्ति र दायित्व ठुलो भएका संस्थाका व्यवस्थापक र अध्यक्षहरुको एउटा टिम नै बनाएर सुझाव दिएका थियौं । हामीले दिएको सुझावमा सञ्चालक समितिको संख्या ९ जनासम्म रहन पाउने र आवधिक बचत छोटो समयको लागि लिन पाउने गरी दुई वटा सुझाव मात्र संशोधन भएर आएको छ । बाँकी व्यवस्थाहरु जस्ताको तस्तै आयो ।
अहिलेको निर्देशनले बचत ऋण अभियानलाई केहि अप्ठ्यारो पारेको छ । संघले प्रारम्भिक सहकारी संस्थाहरुको क्षमता विकास गर्नुका साथै संस्थाहरुसँग भएको तरलता संघमा राख्ने काम गर्दै आएको छ । विश्वव्यापी रुपमा आफ्नो संघमा तरलता राख्ने चलन छ र यसलाई केन्द्रीय वित्त सुविधा भनिन्छ । यो विश्वव्यापी मान्यता अनुसार आएको हो र नेपालमा पनि नेफ्स्कून दर्ता हुँदा २०५० को विनियममा केन्द्रीय वित्त प्रणाली व्यवस्थापन गर्ने भन्ने कुरा लेखिएको छ । म २०५१ सालदेखि सहकारी क्षेत्रमा आवद्ध छु । सहकारी संस्थाले वाणिज्य बैंकमा पैसा राख्दा ब्याज नदिने र दिए पनि ०.२५ प्रतिशत दिन्थे । त्यो समयमा विकास बैंक र फाइनान्स कम्पनीहरु त्यति धेरै थिएनन् । सदस्यलाई ब्याज दिएर लिएको पैसालाई शुन्य प्रतिशतमा राख्नुपर्यो भने सदस्यलाई कसरी प्रतिफल दिने भन्ने समस्या आयो । त्यसलाई व्यवस्थित गर्न संघहरुमार्फत् पूँजी परिचालन गर्न थालियो । सहकारी संस्थामा वित्तीय संकट आइपर्यो भने बैंकहरुले ऋण दिने अवस्था थिएन । सहकारीलाई बैंकहरुले ऋण दिँदैन थिए र अहिले राष्ट्र बैंकको निर्देशनले केहि व्यवस्था गरेको छ । ८१ चैत्र अगाडिसम्म बैंक तथा वित्तीय संस्थाहरुले सहकारीहरुलाई ऋण दिने व्यवस्था थिएन ।
५० सालमा नेफ्स्कूनको विनियममा व्यवस्था भए बमोजिम २०५४ सालबाट अन्तरलगानी भनेर सुरु गरियो । २०४८ को ऐनको दफा २६ ले संघहरुले सदस्य संस्थासँग आर्थिक कारोबार गर्ने भन्ने व्यवस्था गरेको थियो । अन्तर लगानी सुरु गरेसँगै २०४८ सालको ऐनले त्यसको वनरसिप लिएको छ । २०७४ सालको ऐनको दफा ३०, ५० र ६३ मा संघहरुमा आवद्ध भएर सदस्यता लिने, शेयर खरिद गर्ने र वित्तीय कारोबार गर्न सक्ने उल्लेख छ । अहिले जिल्ला, प्रदेश र केन्द्रीय संघको आर्थिक कारोबार ठुलो हुँदै गएको छ । वित्तीय कारोबार ठुलो हुँदै गएकाले संघहरुलाई राष्ट्र बैंकले नियमन तथा अनुगमन गर्नुपर्छ भनेर हामीले पनि भनेका हौं । सहकारी संघसंस्थालाई हेर्ने एउटा नियमनकारी निकाय हुनुपर्यो भनेर हामीले भन्दै आएको विषय हो । बैंकहरुमा राखेको तरलताको ग्यारेन्टी राष्ट्र बैंकको निर्देशनले हुने गरेको छ । तर सहकारीमा त्यो अवस्था छैन ।
अहिले सहकारी ऐन संशोधन भएर राष्ट्रिय सहकारी नियमन प्राधिकरण गठन भएको छ । प्राधिकरणले सहकारी संस्थाहरुको लागि निर्देशन जारी गरी साँचिकै व्यवस्थित बनाउँछ भन्ने हाम्रो विश्वास छ । राष्ट्र बैंकले जारी गरेको निर्देशनमा नेफ्स्कूनको कुनै आपत्ति छैन । मापदण्ड भित्र नै संघ तथा संस्थाहरुलाई सञ्चालन गर्न खोजिएको छ । ऐन र अभ्यासले चिनेको र ३० बर्षदेखि नेफ्स्कूनसँग प्रारम्भिक संस्थाहरुले वित्तीय कारोबार गर्दै आएका छन् । आवश्यकता पर्दा ऋण दिने र संस्थाहरुसँग अधिक तरलता हुँदा संघहरुमा राख्ने कुरालाई संम्बोधन गरेर जानुपर्छ भन्ने माग हाम्रो रहेको छ । यो विषयलाई सम्बोधन गर्न सकियो भने अहिलेको प्राधिकरणको गठन र राष्ट्र बैंकको निर्देशन सबैको कम्पोजिसनले सदस्यको पैसा सहकारी संस्थामा सुरक्षित हुन्छ र सदस्यले चाहेको समयमा फिर्ता पाउन सक्ने सक्ने वातावरण बन्छ ।
राष्ट्र बैंकले जारी गरेको निर्देशनमा हाम्रो आपति छैन ।
अहिले प्राधिकरणले कि राष्ट्र बैंक, कसले निर्देशन जारी गर्ने भनेर अन्योल छ । राष्ट्र बैंक टेक्निकल इन्स्टिच्युसन भएकाले वित्तलाई कसरी व्यवस्थापन गर्ने भन्ने विषयको राम्रो ज्ञान राख्छ । प्राधिकरण मार्फत निर्देशन जारी गर्ने कुरा बाहिर आएको छ । यसमा प्राधिकरणले कतिको गृहकार्य गरिराखेको छ, यो आफ्नो ठाउँमा छ । सहकारीका लागि निर्देशन जारी गर्ने, व्यवस्थित गर्ने, क्राइटेरिया तोक्ने, वित्तीय सूचकहरु कायम गर्ने जस्ता कुरामा हाम्रो विमति छैन । संघ चिनिनुपर्यो । संघले सहकारी क्षेत्रको प्रवद्र्धनमा पु¥याएको योगदान र राष्ट्रिय तथा अन्तर्राष्ट्रिय अभ्यासलाई मुलुकमा आन्तरिकीकरण गरी सिकाईमार्फत सहकारी क्षेत्रलाई व्यवस्थित गरेको कुरालाई राष्ट्र बैंकले सम्बोधन गर्नुपर्यो । संशोधित दफाको दोस्रो बुँदामा संघहरुको लागि पनि निर्देशन जारी गर्न सकिने भन्ने छ ।
संघहरुलाई व्यवस्थित गर्न राष्ट्र बैंकले राष्ट्र बैंकले जारी गरेको कुन कुन बुँदामा बचत ऋण सहकारी अभियानको विमति हो ?
राष्ट्र बैंकले जारी गरेको निर्देशनमा दुई वटा विषयमा मात्र संशोधन आवश्यक छ । अरु कुरा त हामीले नै प्रवद्र्धन गरेर लैजान्छौं । प्राधिकरण सबै संस्थामा पुग्न नसक्ला तर हामी त ४ हजार ५ सदस्य संस्थासँग प्रत्यक्ष सम्पर्कमा छौं । २०७० सालतिर पनि संघहरुमा राखेको बचतलाई तरलतामा गणना नगर्ने भन्ने विषय आएको थियो । हामीले विभाग र मन्त्रालयमा लबिइङ गर्यौं र तरलता गणना गर्ने व्यवस्था भयो । अधिकांश सहकारी संस्थाहरुले वाणिज्य बैंक र राष्ट्रिय सहकारी बैंकमा तरलता राखेका हुन्छन् । सबै तरलता नेफ्स्कूनमा राख्नुपर्छ भन्ने पनि होइन । एकै ठाउँमा केन्द्रीकृत गरियो भने जोखिम हुन्छ र यसले जोखिम निम्त्याउन पनि सक्छ । हामी बचत तथा ऋणको कारोबार गर्ने संस्थाहरुको केन्द्रीय संघ हौं । हाम्रा सदस्य संस्थाहरुले बचत ऋणको कारोबार गर्छन् । उनीहरुले केहि प्रतिशत तरलता संघमा राख्न पाउनुपर्छ भन्ने हाम्रो माग हो । शतप्रतिशत तरलता संघहरुमा राख्नुपर्छ भन्ने छैन ।
जोखिम कम हुनेगरी तरलता राख्नुपर्छ । बैंक तथा वित्तीय संस्था, सहकारी बैंक र संघहरुमा संस्थाहरुले तरलता राख्ने हो । त्यसैमा हाम्रो छलफल भइराखेको छ । अर्कोतर्फ प्रारम्भिक सहकारी संस्थामा सदस्य बन्दा शेयर खरिद गर्ने र मासिक बचत गर्ने कुरा हुन्छ । सदस्यले आफुसँग भएको पैसालाई मासिक, आवधिक र ऐच्छिक बचतको रुपमा राख्छन् । आवश्यक पर्दा संस्थाबाट ऋण लिएर आफ्नो खरखाँचो पूरा गर्छन् । सहकारी ऐनले संघ र संस्थाको काम फरक भनेर उल्लेख गरेको छैन । सहकारी ऐनले दिएको अधिकार अनुसार प्रारम्भिक संस्थाहरु संघमा सदस्य बन्छन्, न्युनतम शेयर खरिद गर्छन् र नियमित, ऐच्छिक र आवधिक बचत पनि गर्छन् । यो कुरालाई राष्ट्र बैकले संबोधन गर्न छुटेको छ । हामीले यो विषयमा महासंघसहित गएर राष्ट्र बैंकमा छलफल गरेका छौं । दुई वटा विषयलाई समेट्न छुटेकाले समेटिदिन हाम्रो आग्रह छ । यो विषय सम्बोधन हुनेमा हामी आशावादी छौं ।
अहिले सबै प्रकृतिका सहकारी संस्थाले बचत ऋणको कारोबार गरिराखेका छन् ऐनमा त बचत ऋणको मुख्य कारोबार गर्ने सहकारीलाई मात्र प्राधिकरणले हेर्ने भन्ने छ नि ?
२०७५ को नियमावलीले सहकारी संस्थाको वर्गिकरण गरेको छ र त्यसको अघिको ऐनले संस्थाहरुको उदेश्यका विषयमा केहि बोलेको थिएन । सहकारी भनेपछि जुनसुकै उदेश्य राखेर पनि दर्ता भइहाल्थ्यो । नियमावलीले सहकारीलाई ५ वटा वर्गमा वर्गिकरण गरेको छ । २०७६ सालदेखि प्रत्येक रजिष्ट्रारलाई सोही अनुसार वर्गिकरण गर्न भनिराखेका छौं । सहकारीलाई वर्गिकरण गरिदिएको भए वित्तीय सहकारी संस्था छुट्टिहाल्थ्यो । बहुउद्देश्यीय सहकारीले आफ्नो विनियममा मुख्य कारोबार बचत ऋणको कारोबार गर्ने भनेर राखेका छन् । यसले गर्दा अन्यौलता छाएको छ ।
अब प्राधकिरणले ती सहकारी संस्थाको हकमा उद्देश्य परिर्वतन गर्ने वा ऐनमा भएको व्यवस्था अनुसारको कार्य प्रगतिको प्रतिशतलाई हेर्छ होेला । बचत ऋणको कारोबार सबै प्रकृतिका सहकारीले गरेका छन् । त्यसो हो भने सबै संस्थाले बचतऋण नै नामकरण गनुपर्यो । उदेश्य परिर्वतन गरेर प्राधिरकणमा पुनः दर्ताको लागि जानुपर्यो । अहिलेको संशोधित ऐनले प्राधिकरणमा दर्ता हुने भनेको छ । प्राधिकरणमा आवद्ध हुनको लागि आवश्यक पर्ने न्युनतम मापदण्ड प्राधिकरणले जारी गर्ला । आधारभूत मापदण्ड पूरा गरिसकेपछि प्राधिकरणमा दर्ता भएर बचत तथा ऋणको कारोबार गर्ने संस्थाहरुलाई निर्देशन तथा मापदण्ड लागु हुन्छ ।
सहकारी संघसंस्था र मुख्य कारोबारको परिभाषाको कुरा पनि उठेको छ नि ?
सहकारी संस्थाको मुख्य कारोबार के हो त ? कतिसम्म गरे भने कृषि, बहुउद्देश्यीय, बचतऋण वा उपभोक्ता हुने भनेर ऐनमा प्रतिशत तोकिदिएको छ । त्यसलाई कार्यान्वयन गर्ने कुरा महत्वपूर्ण छ । दोस्रो कुरा ऐनमा संघ र संस्थाको परिभाषा एउटै राखेको छ । तीन चार वटा विषय राखिदिएको छ र अन्तिममा विनियममा व्यवस्था भए अनुसारको कार्य गर्ने भनेर भनिएको छ । त्यो विषयलाई नियमावलीले प्रष्ट पारिदिएको भए अझ राम्रो हुन्थ्यो । हाम्रो माग संघ र संस्थाको परिभाषा फरक फरक गरिदिए हुन्थ्यो भन्ने हो । संघमा आवद्ध संस्थाले संघको शेयर खरिद गर्ने, साधारणसभामा प्रतिनिधि पठाउने, वित्तीय कारोबार गर्ने, बचत राख्ने र ऋण लिने भन्ने विषय संघ र प्रारम्भिक संस्था दुवैमा छ ।
अहिले जिल्ला, प्रदेश र केन्द्रीय सबै संघहरुले वित्तीय कारोबार गरिराखेका छन्, सबै सघंहरुले वित्तीय कारोबार गर्न पाउनुपर्छ भन्नुभएको हो ?
संघ संस्थालाई वित्तीय कारोबार गर्न नदिने भन्दा पनि कसरी व्यवस्थित गर्ने भन्ने हो । संघहरुलाई वित्तीय कारोबार गर्न नदिए कोल्याप्सको स्थिति आउँछ । संघहरुले पनि प्रारम्भिक संस्थामा लगानी गर्ने गरेका छन् र ती संस्थाले सदस्यमा लगानी गरेका हुन्छन् । अहिले संस्थाहरुले लगानी गरेको ऋण असुली भइराखेको छैन । यसले झन् अप्ठ्यारो स्थितिमा पु¥याउँछ । कडा मापदण्ड बनाएर संघ संस्थाको अनुगमन गर्नुपर्छ । संघहरुले गरेको कारोबारलाई राष्ट्र बैंक वा प्राधिकरणले सघन अनुगमन र बाक्लो नियमन गर्नुपर्छ । सघन अनुगमनभित्र बसेर नियामक निकायलाई साप्ताहिक वा मासिक रुपमा रिपोर्टिङ गर्ने व्यवस्था हुनुपर्छ।
सहकारी संघ संस्थाको बचत संकलनमा सीमा लगाउने कुरा वैज्ञानिक हुँदैन । बचतमा सीमा लगाइयो भने वृद्धि रोकिन्छ । संघसंस्थाले आफ्नो क्षमता अनुसारको बचत संकलन र ऋण लगानी गर्ने हो । यहाँ सीमा तोक्ने वा ठुलो कारोबार गर्नै नहुने भन्ने कुरा होइन, प्रभावकारी नियमन तथा अनुगमनको कुरा महत्वपूर्ण हुन्छ । सहकारी संस्थालाई व्यवस्थित गर्न नियमनको तह कति बलियो छ भन्ने कुराले अर्थ राख्छ । वित्तीय कारोबार गर्ने संस्थाको नियमन र रिपोर्टिङ कसरी भएको छ, त्यसले अर्थ राख्छ । सघन अनुगमन भित्र बसियो भने जति पनि कारोबार गर्न सकिन्छ । कुन क्षेत्रमा कति ऋण लगानी भएको छ भन्ने तथ्याङकको अभाव छ । नियमनकारी निकायलाई रिपोर्टिङको अभाव र कुन नियमनकारी निकायलाई रिपोर्टिङ गर्ने भन्ने नहुँदा समस्या आएको हो । प्रभावकारी र नियमित अनुगमनमा बसे संस्थामा समस्या आउँदैन ।
प्राथमिक पूँजीकोषको आधारमा बचतऋणको कारोबार गर्ने व्यवस्थाले संस्थाहरुलाई कतिको असर पार्ला ?
यो अभ्यासले देखाउने कुरा हो । एक चरण यो अभ्यास गरेर हेर्दा त्यसले भएन भने नयाँ अभ्यासको सुरु हुन्छ । अहिले जे व्यवस्था आएको छ, त्यसलाई लागु गरेर जाँदा के कस्ता समस्या हुने रहेछन् भन्ने कुरा थाहा हुन्छ । व्यक्तिगत बचतको सीमा भन्दा पूँजीकोषको आधारमा बचत लिने व्यवस्था ठिक छ । प्राधिकरणले सहकारी संस्थाको नियमन गर्न थालेपछि यो सीमा हट्न पनि सक्छ । अहिले स्थानीय तह, प्रदेश र संघ नियामक निकाय भएका छन् । सहकारीले कहाँ रिपोर्टिङ गर्ने र सहकारीको यकिन तथ्याङक कोसँग छ भन्ने अन्यौल छ । अब एउटै नियमनकारी निकाय भएपछि सबै तथ्याङक आउँछ । आइटी बेसमा नियमनको विकास हुन्छ र सहकारीको तथ्याङ्क एकिकृत हुन्छ ।
बचत ऋण अभियानका लागि तत्कालै राज्यपक्षसँग लबिइङ्ग गर्नुपर्ने कुरा के के देख्नुहुन्छ ?
नेफ्स्कूनले वित्तीय र गैरवित्तीय सहकारी छुट्टिइनुपर्छ भनेर आज भन्दा १५ वर्ष अगाडिदेखि भन्दै आएको हो । अहिलेको समस्या समाधानका लागि कम्तीमा २ वटा क्याटेगोरीमा सहकारीहरुलाई छुट्याउनुपर्छ ः वित्तीय सहकारी र गैरवित्तीय सहकारी । गैरवित्तीयका आआफ्ना उद्देश्यहरु हुन्छन् र विषयकेन्द्रित भएर ती संस्था गए भने मुलुकमा रोजगारी सिर्जना हुन्छ, उत्पादनमुलक वा अन्य सम्बन्धित विषयमा लाग्नका लागि सहज बनाउँछ । वित्तीय सहकारीहरुले आफ्नो किसिमले काम गर्न पाउँछन् । अहिल साकोसहरुले एटिएम राख्न, मोबाइल बैंकिङ गर्न, आइटीसम्बन्धी कार्य गर्न थर्डपार्टीमा भरपर्नु पर्ने अवस्था छ ।
कमसेकम यो वित्तीय सहकारी हो भन्ने पहिचान भएपछि फाइनान्सियल इन्स्टिच्युसन सरह काम गर्न पाउनेथिए । बैंक र वित्तीय संस्था सरह नै सहकारीमा प्रोफेसनल मानिसका लागि आकर्षण हुन्थ्यो । अहिलेको अभियानको लबिइङ्ग भनेको वित्तीय र गैरवित्तीय सहकारी छुट्याउनु पर्छ भन्ने हो । नत्र सहकारी प्राधिकरणलाई पनि काम गर्न गाह्रो हुन्छ । बचतऋणसँगै अन्य उद्देश्य राखेका छन् भने तिनलाई वित्तीय सहकारी भन्न सकिएन । दीर्घकालमा वित्तीय सहकारी ऐन नै चाहिन्छ अहिलेका लागि दुई वर्गमा छुट्टयाएर लैजानु पर्छ । वित्तीय सहकारी छुट्टिएपछि ऐनमा भनिएका प्राधिकरण, कर्जा सूचना केन्द्र, बचत सुरक्ष कोष सबै यतापट्टि आउँछन् । अन्य उद्देश्यका सहकारीलाई यी विषय आवश्यक नै पर्दैन ।
अन्य उद्देश्य राखेका भएपनि ७० प्रतिशतभन्दा बढी बचतऋण कारोबार गर्ने गरेका संस्था प्राधिकरणमा दर्ता गर्दा हुन्छ । अहिलेकै स्थितिमा जाँदा त प्राधिकरणले झण्डैझण्डै भएभरकै सहकारीलाई लैजानुपर्ने देखिन्छ । संस्था आफैंले आफ्नो परिचय कायम गर्दा ७० प्रतिशतमाथि बचत तथा ऋणको कारोबार गर्ने संस्था भन्दा भयो । अहिले सञ्चालनमा रहेका दुग्ध भन्दा बाहेक ९० प्रतिशत सहकारीले बचतऋणको कारोबार गरेका छन् । ती बाहेक सबै आउनुपर्छ तर यसका लागि समय भने लाग्छ ।
विश्वमा केन्द्रिय संघले प्रारम्भिक संस्थाबाट बचत लिने र अन्तरलगानी गर्ने के कस्तो अभ्यास रहेको छ ?
नेफ्स्कून शुरु हुँदा विश्व ऋण परिषद् र आयरल्याण्डले केहि सहयोग गरेका थिए । कोरियामा केन्द्रीय संघले आवद्ध संस्थाहरुका लागि तरलता व्यवस्थापन गर्ने गर्छ । अफि«काका विभिन्न मुलुकमा पनि यस्तो परिपाटी छ । संघ चल्ने धेरैवटा मोडालिटी हुन्छन् । कतिपय बहसपैरवी गर्ने संघ मात्रै छन् । बचत ऋणको कारोबार गर्ने भएकाले सहकारीको पैसा सहकारीमा नै राख्नुपर्छ भन्ने भावना भएका संघहरु पनि विश्वमा थुप्रै छन् । ऐनले पनि संघमा आवद्ध संस्थाको अनुगमन गर्न सक्ने व्यवस्था गरिदिएको छ । शुल्क लिएर संस्थाहरुको अनुगमन गरे पुग्छ, बचतऋण कारोबार गर्नुपर्दैन भन्ने मोडालिटी पनि कतिपय देशमा छ । यी सबैको मिश्रित अभ्यास गर्ने संघहरु पनि विश्वमा छन् छन् । धेरै देशका धेरै मोडलमध्ये नेपालमा नेफ्स्कूनले लागु गरेको मोडल कोरियाको जस्तो हो ।