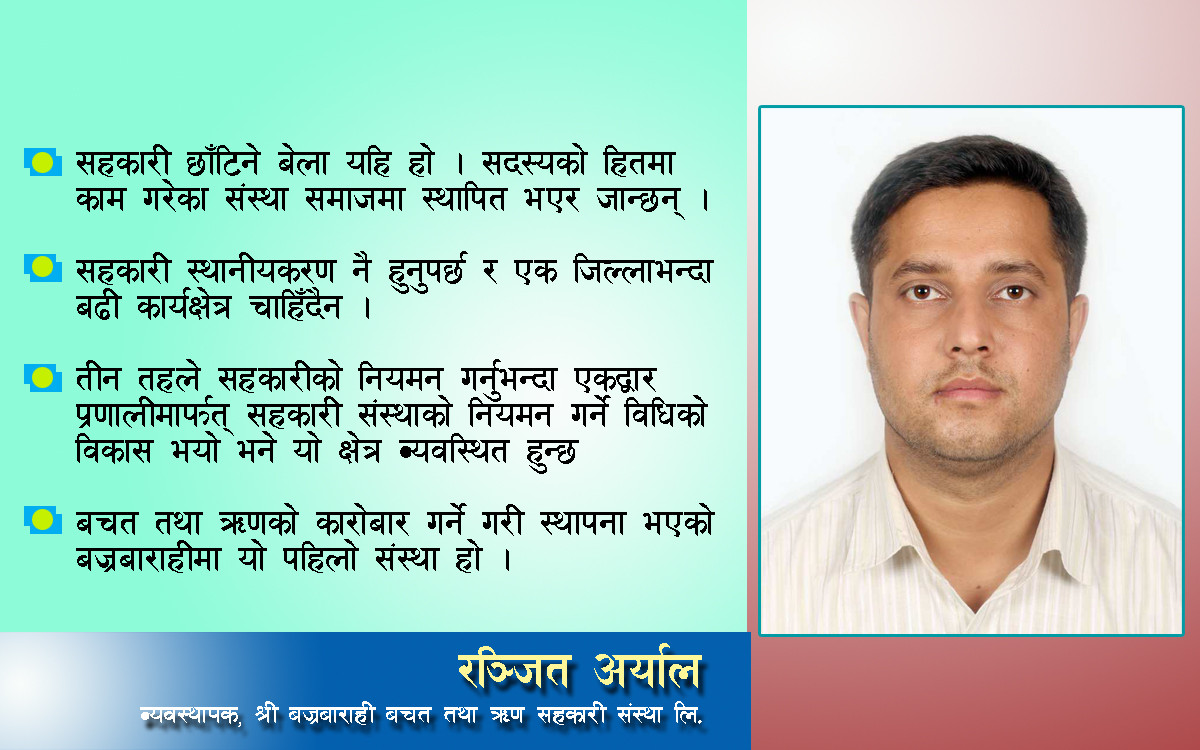
कतिपय सहकारी संस्थाहरु वित्तीय संकटबाट गुज्रिरहेका बेला श्री बज्रबाराही बचत तथा ऋण सहकारी संस्थाको समग्र अवस्था के छ ?
बज्रबाराही बचत तथा ऋण सहकारी समुदायमा आधारित भएर वित्तीय कारोबार गर्ने उदेश्यले स्थापना भएको संस्था हो । सुरुमा ८३ हजार रुपैयाबाट सुरु संस्था गरिएको थियो । सञ्चालक समितिबाट जनही पाँच हजार बाँकी १९ जना संस्थापक सदस्यबाट २ हजारको दरले गरी कुल ८३ हजार रकमबाट संस्था सुरु गरेका थियौं । आजको दिनसम्म आइपुग्दा संस्थाको कुल सम्पत्ति २७ करोड रुपैयाँ पुगेको छ ।
संस्था सुरु गर्दा बज्रबाराहीमा वित्तीय कारोबार गर्ने कुनै पनि वित्तीय संस्था थिएनन् । बचत ऋणको कारोबार गर्ने समुदायको यो पहिलो संस्था हो । कुनै प्लान नेपाल त कुनै बागमती जलाधारको सहयोगमा यो क्षेत्रमा अन्य प्रकृतिका सहकारी संस्था स्थापना भएका थिए । तर बचत तथा ऋणको कारोबार गर्ने संस्था भने यो पहिलो हो । समुदायका मानिसहरु संगठित भएर स्वतःस्फूर्त रुपमा खुलेको संस्था भएकाले सदस्यहरुको आकर्षण दिनप्रतिदिन बढेर गयो । सञ्चालक समितिको इमान्दारिता र व्यवस्थापनको लगनशीलताका कारण संस्थाप्रति सदस्यको विश्वसनीयता बढ्दो छ । यहाँबाट काठमाडौं उपत्यका नजिकै रहेको र त्यहाँका सहकारीमा वित्तीय लगायत अनेकन समस्या आइरहँदा पनि बज्रबाराही सहकारीमा त्यसको कुनै पनि प्रभाव देखिएको छैन । संस्थाले सदस्य केन्द्रीत भएर वित्तीय कारोबार गरिराखेको छ र सदस्यहरुलाई बचत ऋणको साथै उद्यमी बनाउन विभिन्न प्रयास गर्दै आएको छ । हामीले सदस्यले उत्पादन गरेको वस्तुलाई विक्री वितरण गर्ने उदेश्यले प्रदर्शनी कक्ष समेत स्थापना गरेका छौं। सदस्यको उत्पादनलाई बजारसम्म पु¥याउन हामीले कार्यविधि तयार गरिराखेका छौं । कोभिड १९ र मुलुकमा आएको आर्थिक मन्दीको बीचमा पनि संस्था स्मुथली अगाडि बढेको छ ।
सहकारी संस्थाले प्राथमिक पुँजीको कोषको आधारमा बचत तथा ऋणको कारोबार गर्ने व्यवस्था कानुनले गरेको छ , संस्थाको पूँजीकोषको अवस्था के छ ?
हामीसँग संस्थागत पूँजी बलियो छ । पूँजीकोषको आधारमा १ जना सदस्यलाई ५६ लाखसम्म ऋण लगानी गर्न सक्ने भए पनि हामीले ३० लाखसम्मको ऋण एक जना सदस्यलाई लगानी गर्ने गरेका छौं । एउटै सदस्यलाई ठुलो रकम लगानी गर्ने भन्दा पनि धेरै सदस्यहरुलाई ससानो पूँजी लगानी गर्ने रणनीति हाम्रो छ । हामीसँग २ हजार ३ सयभन्दा माथि सेयर सदस्य हुुनुहुन्छ । सदस्यसँगको सम्बन्ध बलियो बनाउनुपर्छ र एक आर्थिक बर्षमा कुल सदस्यको ३३ प्रतिशत भन्दा बढी सदस्यलाई ऋण लगानी गर्नुपर्छ भन्ने सहकारीको अन्तर्राष्ट्रिय मापदण्ड छ । सोही अनुसार सहकारी विभागले पनि मापदण्ड तयारी गरी जारी गरेको छ । ठुलो ऋण लगानीको पछाडि सहकारी संस्थाहरु लाग्नुहुन्न । सहकारीले ससाना क्षेत्रमा ऋण लगानी गरेर सदस्यलाई स्वरोजगार बनाउनुपर्छ । सीमित सदस्यलाई ऋण लगानी गर्ने भन्दा पनि धेरै सदस्यहरुलाई उद्यमशील बनाउनुपर्छ भन्ने हाम्रो मान्यता रहेको छ । हामी प्राथमिक पूँजीको १५ प्रतिशतसम्म ऋण एउटै सदस्यलाई लगानी गर्ने पक्षमा छैनौं । ठुलो ऋणको लागि बैंक तथा वित्तीय संस्था छन् । हाम्रो लक्ष्य भनेको सदस्यहरुलाई बचत गर्ने बानीको विकास गरी धेरैभन्दा धेरैलाई उद्यमी बनाउने हो । संस्थामा १ करोड ६८ लाख जगेडा कोष रहेको छ भने शेयर पूँजी २ करोड ८ लाख माथि छ ।
सहकारी संस्थाका लागि नियमित मासिक बचत मेरुदण्ड नै भनिन्छ, संस्थामा आवद्ध सदस्यहरु मध्ये कतिले नियमित रुपमा बचत गर्दै आएका छन् ?
अहिलेको आर्थिक मन्दीले सदस्य र संस्थालाई नियमित मासिक बचतको महत्व बुझाएको छ । संस्थाहरुले नियमित मासिक बचतको महत्व अहिले आएर बुझेका छन् । सदस्यलाई संस्थामा नै उपस्थित गराएर मासिक बचत गराउने संस्थाहरु आजको दिनमा बलिया छन् । जुन संस्थाले मासिक बचतलाई प्राथामिकता दिएका छन्, ती संस्थाहरु समुदायमा बलिया वित्तीय संस्थाको रुपमा स्थापित भएका छन् । ती संस्थामा बचत फिर्ताको लागि कुनै समस्या छैन भने सदस्यहरुलाई आवश्यकता अनुसार ऋण लगानी गर्न सकेका छन् । सदस्यहरुमा पनि बचत गर्नुपर्छ भन्ने भावनाको विकास भएर गएको छ भने संस्थाको अवस्था के छ, संस्था कसरी अगाडि बढेको छ ? भन्ने विषयमा पनि सदस्यहरु जागरुक भएर गएका छन् । हामीले सबै सदस्यलाई अनिवार्य रुपमा नियमित मासिक बचत गराएका छौं । एक बर्षभन्दा बढी नियमित मासिक बचत नगर्ने सदस्यको खाता बैकिङ्ग सिष्टम अनुसार डम्र्याट हुन्छ । नियमित मासिक बचत गर्न नचाहने सदस्यहरुलाई विभिन्न चरणमा फलोअप गर्छौं र कुनै किसिमले पनि कन्भिन्स गर्न सकिएन भने सदस्यता फिर्ता लिएर जान भन्छौं । संस्थामा आवद्ध २ हजार ३८५ जना सदस्यलाई मासिक बचतमा जोडेर लगेका छौं । कुल सम्पत्तिमा मासिक बचतको हिंसा २३ प्रतिशत रहेको छ भने संस्थामा कोपिला बचत गर्ने बाल सदस्यहरु पनि छन् । कोपिला बचतको हिस्सा १२ प्रतिशत रहेको छ । यी दुबैलाई मासिक बचतको रुपमा गणना गर्ने हो भने ३० प्रतिशत भन्दा बढी मासिक बचतको हिस्सा हुन आउँछ । छिट्टै फिर्ता नुहेन बचतले संस्थालाई वित्तीय रुपमा सुरक्षित गर्छ ।
२ हजार माथि सदस्य संस्थामा आवद्ध भइरहँदा कति प्रतिशत सदस्यमा ऋण प्रवाह भएको छ ?
ठुला र मध्यम उद्यम गर्ने सदस्यहरुले मात्र पहिलेदेखि नै संस्थाबाट ऋण लिने गरेका छन् । सानो उद्यम गर्ने सदस्यहरुले संस्थामा ऋण नै माग नगर्ने र र वरपर रहेका महिला र अन्य सहकारी संस्थाबाट सानो ऋणको प्रवाह धेरै भएको पाइएको छ । हामीले साना उद्यम गर्ने सदस्यको पहुँच ऋणमा पु¥याउन नसकेको कारण अब उनीहरुलाई लक्षित गरी कार्यक्रमहरु ल्याएको छौं । संस्थाले ८.९९ प्रतिशत ब्याजदरमा ऋणको स्किम ल्याइरहँदा पनि सानो आकारको ऋण प्रवाह गर्न सकिराखेका छैनौं । सदस्यहरुमा पनि बज्रबाराहीले ठुलो ऋण दिन्छ भन्ने छाप परेको हुनसक्छ । सदस्यहरुले सानो ऋण माग गर्न संकोच मानेको अवस्था छ । हामीले पोलिसी रिभ्यु गरेर ससानो ऋण लगानीलाई प्राथमिकता दिने योजना बनाएका छौं । आजका दिनमा कुल सदस्यको १८ प्रतिशत सदस्यमा मात्रै संस्थाले ऋण प्रवाह गर्न सकेको छ । सहकारी विभागले जारी गरेको मापदण्डले कुल सदस्यको ३३ प्रतिशतमा ऋण प्रवाह गर्नुपर्छ भनेको छ । यो विषयमा सञ्चालक समितिको बैठकमा पनि छलफल भएको छ । मासिक १० जना साना ऋणी थप गर्दै लैजाने नीति लिएका छौं ।
अहिले समुदायमा आधारित सहकारी संस्थामा तरलता बढेर ऋण लगानी हुन नसेको भन्ने सुनिन्छ, बज्रबाराहीको अवस्था के छ ?
संस्थाको टिमवर्क राम्रो छ । चित्लाङदेखि कुन्साल र ओखरगाँउसम्मका सञ्चालक संस्थामा हुनुहुन्छ । हामीले कार्यक्षेत्रभित्रका प्रत्येक सदस्य र गैह्र सदस्यको घरघरमा पुगेर संस्थाको भित्तेपात्रो वितरण गर्ने गरेका छौं । हरेक टोलबाट संस्थाको सञ्चालक, व्यवस्थापन र उपसमितिहरुमा प्रतिनिधित्व रहेको छ । यसले गर्दा कुन टोलमा कसले के व्यवसाय गरिराख्नु भएको छ भनेर सूचना लिन सजिलो भएको छ । यसले गर्दा हामीलाई बचत संकलन र ऋण प्रवाहमा पनि सहजता मिलेको छ । यो क्षेत्र व्यवसायिक गतिविधि बढी हुनेमा पर्छ । काठमाडौंबाट २५÷३० किमिको दुरीमा रहेको तथा तरकारी र दुधको लागि पकेट क्षेत्रको रुपमा विकास भएर गएको छ । त्यसका साथै पर्यटकीय क्षेत्र भएकाले होटल व्यवसाय पनि फष्टाएको छ । व्यवसायिक गतिविधि बढी हुने भएकाले संस्थामा जम्मा भएको पूँजीलाई त्यसै राख्नु परेको छैन । सदस्यहरुबाट ऋण माग हुने गरेको छ भने ऋण असुलीमा पनि खासै समस्या छैन । हामी २० प्रतिशत तरलता लिएर बसेका छौं ।
सहकारी संस्था बचत ऋणको कारोबारमा मात्रै सिमित भए भनिरहँदा संस्थाले लिएको बचत र गरेको ऋण लगानीबाट सदस्यहरुको आर्थिक समृद्धिमा कतिको टेवा पुगेको छ ?
हामीले सदस्यको व्यवसायिक उत्पादनलाई वृद्धि गर्न टेवा पु¥याइराखेका छौं । बज्रबाराहीलाई मिनी दहचोक भन्ने भाष्य निर्माण भएको छ । अधिकांश सदस्यहरु गोलभेडा खेतीमा लागेका छन् । अरु ठाउँमा विदेश जाने क्रम बढेर गएको बेला यहाँका नगन्य मात्रामा युवाहरु विदेश गएका छन् । सहकारी संस्थाले सदस्यहरुलाई आवश्यक पूँजी प्रवाह गरी विदेश जाने क्रमलाई रोकेको छ । सदस्यहरुमा सीप, क्षमता र काम गर्ने इच्छाशक्ति छ भने सहकारी संस्थाले आवश्यक पूँजी उपलब्ध गराउने गरेको छ । संस्थागत रुपमा पूँजी उपलब्ध गराएको कारण सयौं सदस्यहरुलाई मुलुकमा नै कृषि पेशामा स्थापित हुन सहयोग गरिराखेका छौं । त्यसैगरी कुखुरापालन र गाईपालनमा पनि कृषकहरु आकर्षित भएका छन् । यहाँ ३ वटा डेरी नै सञ्चालनमा आएको छ । सहकारीले गाई पालनको लागि कृषकहरुलाई प्रवद्र्धन गर्ने काम भएको छ । आर्थिक रुपमा आत्मनिर्भर बन्नको लागि यहाँका वासिन्दालाई सहकारीले ठुलो टेवा पु¥याएका छन् । सहकारीमार्फत सदस्यहरुले केही न केही व्यवसाय गर्दै आएका छन् । सामाजिक काममा पनि सहकारी संस्थाले सहयोग गर्दै आएका छन् । हामीले ३÷४ बर्षदेखि स्वास्थ्य चौकीलाई बेबी व्ल्याङ्केट उपलब्ध गराउँदै आएका छौं । स्वास्थ्य चौकीमा सुत्केरी गराउने जो कोहीलाई संस्थाले बेबी व्ल्याङ्केट उपलब्ध गराउँदै आएको छ । सहकारीले आर्थिक तथा सामाजिक क्षेत्रमा सकरात्मक भूमिका खेलेको छ ।
शहरी क्षेत्रमा ऋण असुली नहुँदा पनि सदस्यको बचत फिर्तामा समस्या भयो भनिन्छ, यहाँको अवस्था के छ ?
ऋण लगानी र असुली एकअर्काका परिपूरक हुन् । लगानी गर्दा विचार पु¥याइएन, पर्याप्त धितो राखिएन वा लगानीको क्षेत्र पहिचान गर्न सकिएन भने असुलीमा समस्या हुन्छ नै । त्यसका साथै सदस्यको आम्दानी अनुसारको मात्र ऋण लगानी गरिएन र जथाभावी ऋण लगानी गरियो भने यसले असुलीमा समस्या ल्याउँछ । हामीले सुरुका दिनदेखि नै लगानी गर्नुपूर्व यथेष्ट छलफल गर्ने गरेका छौं । सञ्चालक समितिले कतिपय ऋणका फाइल स्वीकृत नगरेको अवस्था छ । हामीले ऋण लगानी गर्दा सञ्चालक समिति र व्यवस्थापनबीच कोर्डिनेसन गछौं । हामीले अहिलेसम्म एक जना सदस्यको मात्रै धितो लिलाम गरेका छौं । ऋण असुलीमा ठुलो समस्या छैन तर वित्तीय कारोबार गर्ने संस्था भएकाले एकाध समस्या त आइहाल्छ । ऋण असुलीमा संस्थाको सिंगो टिम नै प्रतिवद्ध छौं । लगानी गर्दा नै सचेत भएकाले असुलीमा त्यति समस्या छैन ।
संस्थाले के कस्ता प्रविधिमा प्रयोगमा ल्याएको छ र यसको प्रयोगमा सदस्यहरुलाई कसरी साक्षात्कार गर्दै लैजानुभएको छ ?
प्रविधिमार्फत् सेवा प्रवाह गर्न सकेनौं भने सदस्यलाई समृद्धिमा लैजान सकिँदैन । अहिले हरेक क्षेत्रमा प्रविधिको प्रयोग बढेर गएको छ । हामीले पनि विभिन्न प्रविधिको प्रयोग गरी सदस्यलाई सेवा दिँदै आएका छौं । बचत गर्नको लागि सदस्य कार्यालयसम्म आउनु पर्दैन । नियमित मासिक बचतदेखि बचत फिर्ताको लागि कार्यालयमा आएर भूक्तानी पूर्जा दिइराख्नु पर्दैन । सदस्यहरुले मोबाइल बैकिङ्गमार्फत बचत राख्न र झिक्न सक्नुहुन्छ । आधिकारिक फेसबुक पेजमार्फत संस्थाका हरेक गतिविधिदेखि वित्तीय साक्षरतासम्मको जानकारी दिने गरेका छौं । मोबाइल एप सञ्चालन गर्ने हामी मकवानपुर जिल्लाकै पहिलो संस्था हौं । मोबाइल एपमा विभिन्न प्राविधिक समस्या छन् र बैंकको जस्तो प्रभावकारिता छैन । बैंक सरहकै विद्युतीय सेवा दिन पूँजीको अभावले भनेजति लगानी गर्न सकेका छैनौ । तैपनि हामीले सदस्यलाई अत्यावश्यकीय सेवा प्रविधि मार्फत् दिएका छौं ।
सहकारी क्षेत्रमा वित्तीय संकट आएपछि सहकारी संस्था माथि नै प्रश्न उठेको छ र अब सहकारी संस्थालाई स्थानीयकरण गर्नुपर्छ भन्ने सुझाव समेत उच्चस्तरीय आयोगले दिएको छ । तपाईको दृष्टिकोणबाट हेर्दा सहकारी संस्था कस्तो र कति कार्यक्षेत्रभित्र हुनुपर्छ ?
मेरो दृष्टिकोणमा सहकारीले देशभर नै कार्यक्षेत्र लिएर ७७ जिल्लामा नै सेवा केन्द्र खोल्नुपर्छ भन्ने छैन । ठुलो कार्यक्षेत्र लिएर देशभर सेवाकेन्द्र खोल्नु सहकारीको मर्म र भावना होइन । सहकारी संस्थाको अध्यक्ष र व्यवस्थापनले प्रत्येक शेयर सदस्यलाई चिन्नुपर्छ । सहकारी स्थानीयस्तरमा समुदाय केन्द्रीत नै हुनुपर्छ । बैंकको मोडेलमा देशभर सेवा केन्द्र खोल्ने र कर्पोरेट अफिस र मुख्य कार्यालय राख्ने कुरामा सहकारी लाग्नुहुँदैन । सहकारी मूल्य, मान्यता र सिद्धान्तले पनि सहकारी सदस्यकेन्द्रीत भएर वित्तीय कारोबार गर्नुपर्छ भन्छ । बढीमा एक जिल्लाभन्दा बाहिर गएर सहकारीले काम गर्नुपर्छ जस्तो मलाई लाग्दैन । व्यवसायिकताको नाममा सहकारीको मर्म भावनालाई कुल्चेर अघि बढ्न खोज्दा सहकारी अभियान नै धरासायी हुनगयो । २०६८ सालको मापदण्डले पनि सहकारी संस्थाहरुलाई स्थानीयकरण गर्न भनेको थियो र आजको आवश्यकता पनि त्यही छ । बाहिरबाट आयातित संस्थाहरु आएर यहाँको बचत लिएर जाँदा यसले जोखिम निम्त्याएको छ । संस्थाका सञ्चालक को हुन्, कसरी संस्था सञ्चालन भएको छ, त्यो विषयमा सदस्य जानकार नहुने हुँदा यसले राम्रो गरिराखेको छ जस्तो मलाई लाग्दैन । ठुलो कार्यक्षेत्र लिएर जथाभावी वित्तीय कारोबार गर्ने सहकारी संस्थामा नै आज समस्या आएको छ । स्थानीयकरण हुँदा चेक एण्ड ब्यालेन्स हुन्छ ।
शहरी क्षेत्रको समस्या हेर्दा राज्यलाई समेत दवाव दिने अवस्था बन्यो । संस्थामा पहिलो जिम्मेवारी सदस्यको हुन्छ । कस्तो संस्थाको सदस्य बन्ने र बचत गर्ने भन्ने कुरामा सदस्यले नै ध्यान दिनुपर्छ । स्थानीयकरण भयो भने सहकारीमा देखिएका थुप्रै समस्या हट्छन् । राष्ट्र बैंकले पनि बचत ऋण सहकारी संस्थाको लागि निर्देशन तथा मापदण्ड जारी गरेको छ । त्यसको कार्यान्वयन हुनुपर्छ । सहकारीमा प्रभावकारी नियमन नै हुनुपर्छ तब मात्र समस्या आउँदैन । कतिपय अवस्थामा दण्ड जरिवाना पनि लगाउनुपर्छ । वित्तीय कारोबार गर्ने संस्था भएकाले यसको नियमनमा ध्यान दिनैपर्छ । सहकारीकै कारण अर्थतन्त्रमा मन्दी आयो भनेर भनिन थालेको अवस्थामा प्रभावकारी नियमनमार्फत् सहकारीको पूँजीलाई आयआर्जन हुने क्षेत्रमा लगानी गर्न प्रोत्साहन गर्नुपर्छ ।
तीन तहको सरकारले सहकारीको नियमन तथा अनुगमन गरी राखेको अवस्था छ, यसले गर्दा पनि प्रभावकारी नियमन भएन भनिन्छ नि ?
अहिले सहकारी संस्थालाई स्थानीय, प्रदेश र संघीय विभागमार्फत् नियमन तथा अनुगमन भइराखेको छ भने सरकारले राष्ट्रिय सहकारी नियमन प्राधिकरण समेत गठन गरेको छ । धेरै वटा निकायले सहकारीको नियमन गर्दा अलमलको अवस्था छ । अब एकद्वार प्रणालीमार्फत् सहकारी संस्थाको नियमन गर्दा राम्रो हुन्छ । स्थानीय तहले प्रदेश र प्रदेशले संघीय विभाग हुँदै राष्ट्र बैंक र प्राधिकरणलाई रिपोर्टिङ गर्ने सिष्टम विकास गर्नुपर्छ । एकद्वार प्रणालीमार्फत् जान सकियो भने संस्थाहरुलाई पनि सहज हुन्छ र रिपोर्टिङ प्रणाली पनि प्रभावकारी हुन्छ । सबैले कानुनले दिएको अधिकार प्रयोग गर्दै जाने हो भने सहकारी संस्थाहरुलाई रिपोर्टिङ लयायतका अन्य कुराको जानकारी दिन समस्या पर्छ । सबै सहकारी संस्थामा दक्ष जनशक्ति र प्रविधिको प्रयोग न्युन छ । यसकारण एकद्वार प्रणाली मार्फत् नै सहकारी संस्थाको नियमन गर्ने विधिको विकास भयो भने यो क्षेत्रको लागि माइलस्टोन बन्नसक्छ ।
राष्ट्र बैंकले जारी गरेको निर्देशन तथा मापदण्ड पूर्ण रुपमा पालना गर्न सम्भव छ ?
राष्ट्र बैंकले भखरै मात्र निर्देशन तथा मापदण्ड जारी गरेको छ । सुरुमा भएका कारण ती कुरा लागु गर्न केहि कठिन होला । हिजोका दिनसम्म कसैले पनि सहकारी संस्थालाई प्रभावकारी रुपमा अनुगमन नगरेको अवस्था थियो । जुनजुन व्यवस्था लागु गर्न सकिँदैन, त्यसलाई संशोधन गरेर जानुपर्छ । राष्ट्र बैंकले पहिलो पटक सहकारी संस्थाको वित्तीय कारोबारलाई व्यवस्थित गर्न चासो देखाएर मापदण्ड ल्याउनु स्वागतयोग्य छ । अहिले देखिएका जटिलताहरुलाई सहज बनाउँदै जानुपर्छ । निर्देशन तथा मापदण्डको पालनाले सहकारी क्षेत्रलाई सुधार गर्ने उपयुक्त माध्यम बन्नसक्छ ।
सहकारी प्राधिकरणको औचित्य कत्तिको देख्नुहुन्छ ?
सहकारीको कसले जिम्मा लिने भन्ने अन्यौल रहेको अवस्थामा सहकारी प्राधिकरण गठन हुनु राम्रो पक्ष हो । स्थानीयस्तरका सहकारी धरासायी हुँदा स्थानीय सरकार दोषी त प्रदेशका सहकारी संस्था धराशायी हुँदा प्रदेश सहकारी दोषी हुने गरी संरचना विकास भएको छ । बागमती प्रदेशमा सहकारी हेर्न ९÷१० जनाको दरबन्दी रहेको छ । प्रदेश मातहत ३ हजार माथि सहकारी संस्था छन् । कर्मचारीले त्यति धेरै सहकारी संस्थाको कसरी अनुगमन गर्ने भन्ने समस्या रहेको छ । प्राधिकरणमार्फत् विधिको विकास गरी देशभरका वित्तीय सहकारीलाई एउटा कार्यालयबाट नियमन अनुगमन हुन सक्यो भने संस्था, शेयर सदस्य र सबैका लागि फलदायी हुन्छ ।
केही संस्थाले गरेको वित्तीय अपचलनका लागि सिंगो सहकारी अभियानप्रति नै समाजको हेर्ने दृष्टिकोण नकारात्मक बनेको अवस्थामा अब कसरी अगाडि बढ्नुपर्छ ?
सरकारले दर्ता दिएको संस्थामा सदस्यले बचत गर्ने र ऋण लिने काम गर्नु गलत होइन । कतिपय संस्थाका सञ्चालक र व्यवस्थापकले आफ्नो जिम्मेवारी वहन नगरी मनलागी ढंगले संस्था सञ्चालन गरे । आफन्त र नातागोतालाई धितो नै नराखी र प्रक्रिया नपु¥याई ऋण प्रवाह गरियो । सहकारी संस्थाले पनि नाफाको लोभमा घरजग्गा र शेयर बजारमा लगानी गर्ने काम गरे । सदस्यको बचतलाई जथाभावी लगानी गरेका कारण अहिलेको समस्या आएको हो । केही सहकारी संस्थाले गरेको वित्तीय अपचलनका कारण सदस्यहरुमा नकारात्मक भावना सृजना भएको छ ।
अहिलेको समस्याले नकरात्मकतासँगै सकरात्मकता पनि बढाएको छ । यी घटनाबाट सदस्यहरु पनि केहि चनाखो भएका छन् । सदस्यहरु सुसूचित भएका छन् । जुनपायो त्यहि सहकारीमा सदस्यले बचत अब गर्दैनन् । यसलाई हामीले अवसरको रुपमा पनि लिनुपर्छ । कुनै सहकारीमा सदस्य बन्न आग्रह गर्दा म किन सदस्य बन्ने र बचत गर्ने भनेर सदस्य स्वयंले प्रश्न गर्न थालेका छन् । संस्थाको समग्र अवस्था बुझेर मात्र सदस्य बन्ने परिस्थिति बनेर गएको छ । यो सकारात्मक पक्ष हो । सहकारी के हो भन्ने कुरा संस्थाहरुले आआफ्ना कार्यक्रम, सदस्यलाई गर्ने व्यवहार र सहकारी शिक्षामार्फत् सदस्यहरुलाई बुझाउनुपर्छ । अहिले सबै भन्दा बढी चासोको विषय सहकारी बनेको छ । अब सहकारी क्षेत्र सकारात्मकतिर जान्छ र बुझाईको स्तर पनि बढेर जान्छ भन्ने लाग्छ । सहकारीको खोल ओढेर साहुकारी प्रथामा चल्ने संस्थाका अब दिन गए । समाजको आवश्यकतामा स्थापना भएका सहकारीको भविष्य उज्ज्वल छ । सहकारी छाँटिने बेला यहि हो । सहकारीको मर्म र भावना अनुसार स्थापना भई सदस्यको हितमा काम गरेका संस्था समाजमा स्थापित भएर जान्छन् ।