नेपालपत्र संवाददाता
सरकारले सहकारी क्षेत्रको समस्या समाधान गर्ने भन्दै अध्यादेश मार्फत ऐन संशोधन गरेको छ, यसले नेपालको सहकारी क्षेत्रलाई व्यवस्थित बनाउन कत्तिको मदत गर्छ ?
सहकारी अध्यादेश ल्याउँदा जेजति छलफल भए, सबै बचत तथा ऋण सहकारीलाई ध्यानमा राखेर भए । सहकारी संस्थाले बचत दुरुपयोग गरे, यस क्षेत्रमा फट्याँई भयो भन्ने कोणबाट ऐन ल्याइएको छ । मैले सरकारले हालै जारी गरेको सहकारी ऐन सर्सर्ती पढेँ । यो ऐनले पनि समग्र सहकारी आन्दोलनको नेतृत्व गर्न सक्ने मैले देखिँन ।
सहकारी क्षेत्रलाई प्रभावकारी नियमन गर्ने भन्दै सरकारले राष्ट्रिय सहकारी नियमन प्राधिकरण गठन गरेको छ, यसले मुलुकमा रहेका बचत तथा ऋण सहकारीलाई नियमन गर्न सक्ला ?
मेरो किताबमा पनि लेखेको छु र सार्वजनिक फोरमहरुमा पनि भन्दै आएको छुः सरकारीकरण भएको सहकारीको उदाहरण हेर्न भारत र चीन जानुपर्दैन, नेपालमा हेरे पुग्छ । हिजो सहकारीको नियमन गर्ने अधिकार सरकारलाई थिएन र ? अभियानले नियमन गर्न हुँदैन भनेर हस्तक्षेप त गरेको छैन नि । आज गठन भएको प्राधिकरण पनि सरकारले नै सञ्चालन गर्ने हो । पञ्चायतकालमा एउटा रजिष्ट्रार जान्थे र अर्को रजिष्ट्रार आउँथे । अहिले प्राधिरकणलाई नियमनको लागि थप जिम्मेवार बनाएर ल्याइएको छ । पहिला सहकारी विभागले गथ्र्यो, अहिले त्यसको सट्टामा सहकारी नियमन प्राधिकरण गठन भएको छ । प्राधिकरणले बचत तथा ऋणको कारोबार गर्ने सहकारी संस्थाको नियमन गर्ने भनेको छ । हिजो पनि नियमन सरकारले नै गर्थ्याे र आज पनि सरकारले नै गर्ने हो । सरकारले गर्ने नियमनमा मलाई अहिले पनि विश्वास छैन ।
अभियानले खोजेको नियामक निकाय कस्तो हो त ?
सहकारीलाई स्वः नियमनमा सञ्चालन हुने संस्था भनिन्छ, यसतर्फ अभियानले पनि सहकारीलाई लैजान सकेन, सरकार त्यसतर्फ जानै चाहेन । राष्ट्रिय सहकारी विकास बोर्डको नेतृत्वमा, राष्ट्रिय सहकारी महासंघ र विषयगत संघहरुको प्रतिनिधित्वमा संयुक्त अनुगमन भयो भने प्रभावकारी नियमन हुन्छ भनेर मैले पटकपटक भन्दै आएको विषय हो । यसले मात्र सहकारी अभियानलाई शुद्धिकरण गर्न सक्छ । इन्डिभिजुवल अनुगमनबाट सहकारी क्षेत्र सुध्रिँदैन । नेपालमा सबैको रुप देखिसकियो । दुधले नुहाएको कोही छैनन् । यसले गर्दा प्राधिकरणको नियमनबाट सहकारी क्षेत्र राम्रो होला भन्ने मलाई आशा छैन ।
अहिले भएको सहकारी ऐन संशोधनको दायरा फराकिलो नभएको हो ?
समग्र सहकारी संस्थालाई हेर्ने ऐन अहिलेको आवश्यकता हो । सहकारीलाई नियमन गर्दै गर्दा सरकारले सहकारीमाथि हस्तक्षेप गर्ने अवस्था नआओस् । २०७७ सालमा पनि तत्कालिन सहकारी मन्त्री पद्मा अर्यालले आफ्नो अध्यक्षतामा राष्ट्रिय सहकारी दिवस मनाएकी थिइन् । अहिले पनि सहकारी मन्त्री बलराम अधिकारीले सहकारी दिवसको कार्यक्रमको अध्यक्षता गरेका थिए र महासंघकी अध्यक्ष ओमदेवी मल्लले स्वागत भाषण गरेकी थिइन् । यो गलत भयो ।
सहकारी अभियानलाई सरकारले सहयोग गर्ने हो, सरकारले सबै कुराको जिम्मा लिने होइन । विस्तारै सहकारी अभियान सरकारको काखमा जाँदैछ, यो सुरुवात हो । अभियान भित्र पनि यो भएन भन्ने आँट कसैसँग छैन । सरकारले त सबै कुरा आफ्नै अधिनमा राख्न खोज्छ । संसारका सबै देशमा सरकार र अभियानबिचको लडाईं भनेकै अधिकारको हो । जापानका सहकारीमा व्यवस्थापनको समस्या छैन, त्यहाँको सरकारले सहकारीको महत्व बुझिसकेको छ । युरोप र अमेरिकामा पनि समस्या छैन । एसियाली राष्ट्रहरुमा सरकारमा जो पुग्छ, यो सबै मेरो अधिकार हो भन्छ । सहकारीको अधिकार सबै सरकारलाई दियो भने भोलि के हुन्छ ? हामी पुरानै अवस्थामा पुग्छौं ।
सहकारी अभियान सरकारकै पोल्टामा जान सक्ने संकेत गर्नुभयो, अभियानको कमजोरीले गर्दा यस्तो भएको हो ?
अभियानको नाममा जे बदमासी भयो, त्यसलाई लिएर सरकारले ढिलो चाँडो नियन्त्रणमा लिन्छ, सरकारले यो भएन त्यो भएन भन्छ । अभियानले नै सरकारलाई जिम्मेवारी लिन भनेपछि त उसले लिइहाल्छ नि । हामी हाम्रो अधिकार राज्यलाई सुम्पिँदैछौं । हामीले नै सहकारीको नियमनको लागि राष्ट्र बैंक चाहिन्छ भनको होइन ? हामीले नै दोस्रो तहको नियामक निकाय मागेको होइन ? यी सबै सरकारका निकाय होइनन् । राष्ट्रिय सहकारी महासंघ र सहकारी बैंकले समस्या समाधानको लागि भन्दै बनाएको कमिटिमा मलाई पनि बोलाएका थिए । मैले राष्ट्र बैंकमा जाँदा मलाई पनि बोलाउनुस् । म पनि जान्छु र समस्या समाधानमा सघाउँछु भनको थिए तर त्यस पछि उहाँहरुले मलाई खोज्नुभएन ।
राष्ट्र बैंकमा पर्याप्त श्रोत छ । सहकारी बैंकलाई १० अर्ब पैसा तरलता व्यवस्थापनको लागि मागेको भए के बिग्रिन्थ्यो । सहकारी बैंकले संघहरु मार्फत पुँजी परिचालन गरेको भए सहकारीको समस्या समाधान भइहाल्थ्यो नि । बदमासी गर्ने सञ्चालकको सम्पूर्ण सम्पत्ति रोक्का गर्ने र उनीहरुको सम्पति बिक्रि बितरण गरेर राष्ट्र बैंकको पैसा फिर्ता गर्दा हुन्थ्यो । जनतालाई बचत फिर्ता दिन्छौैं, नडराओ भनेर सरकारले एक बचत मात्र बोलेको भए यो अवस्था आउँदैन थियो । एकाध सहकारीले गलत काम गरे तर त्यसको असर देशभरका सहकारीलाई प¥यो । एउटा संस्थामा अप्ठ्यारो परेपछि अरु संस्थामा पनि सदस्यहरु बचत फिर्ताको लागि गए । यसरी नै धेरै सहकारी बिग्रिएका छन् । जहाँ समस्या त्यहाँ समाधान भने झै सहकारीको समस्या समाधान गर्ने उपायहरु थुप्रै छन् तर त्यसको लागि जान्नुपर्यो, सम्झौता गर्न सक्नुपर्यो । अभियानका मान्छेहरु जेलपरे पछि अभियान पनि कमजोर भयो । सहकारी बैंकका अध्यक्ष जेल पर्न हुने हो ? सहकारी क्षेत्रको एउटा मात्र बैंकको अध्यक्ष नै जेल परेपछि अरु कसलाई विश्वास गर्ने ? अहिले बाहिर गएर हामीलाई बोल्न गाह्राे छ ।
सहकारी अभियानभित्र पनि फरक मत देखिन थाल्यो नि ! तपाईंलाई के लाग्छ ?
मैले मिनराज कँडेल अध्यक्ष हुने बेला सहकारीमा राजनीतिक संलग्नता हुँनुहुँदैन भनेर भनेको थिएँ । यसले हामीलाई बिर्गाछ, विचारमा फरक ल्याइदिन्छ भनेको थिएँ । तर सहकारीको नेतृत्व पार्टीले तोक्ने अवस्था बन्यो । संघ महासंघको सञ्चालक हुन पार्टीको टिकट ल्याउनु पर्नेभयो । स्वतन्त्र व्यक्ति संघ महासंघको सञ्चालक हुन नसक्ने भए । सबै भन्दा बढी केशव बडालको पालामा राजनीति छिराइयो । यो दोष कसले लिने हो तर उहाँकै पालामा सबै भन्दा बढी राजनीति सहकारीमा छिर्यो ।
अहिले नेफ्स्कूनले बचत तथा ऋण सहकारी संस्थाको लागि छुट्टै ऐनको माग गर्दै आएको छ नि, यो आवश्यक हो ?
नेफ्स्कून बचत तथा ऋण सहकारी संस्थाको केन्द्रीय संघ मात्रै होइन, यो अक्कुको सदस्य पनि हो । अक्कु कोअपरेटिभ होइन । त्यो क्रेडिट युनियन हो र कम्पनी ऐन अन्तर्गत दर्ता भएको छ । उसलाई सहकारीका सबै ऐन कानुन लागू गर्न अनिवार्य छैन। अक्कुको सदस्य भएका देशहरुमा आआफ्ना ऐन छन् र बचत ऋणको छुट्टै ऐन ल्याउन भनेर माग गरिएको हो । बचतऋण अभियान ठुलो भएर गयो भने छुट्टै ऐन ल्याउँदा हुन्छ । यसमा म सकारात्मक नै छु । एउटै ऐनमा परिच्छेद राखेर व्यवस्था गरेपनि हुन्छ, दुई वटा ऐन पनि चाहिँदैन । बैंकका लागि भने संसारमा छुट्टाछुट्टै ऐन छन्। बचत ऋण सहकारीमा जहाँ जहाँ अक्कुको प्रभाव छ ,त्यहाँ छुट्टै ऐन पनि आएको छ ।
सहकारी मुलुकको लागि आवश्यक भए पनि अहिलेको अवस्थाले सहकारीमा सदस्य बनेर कारोबार गर्ने कि नगर्ने भन्ने अवस्था आयो नि ?
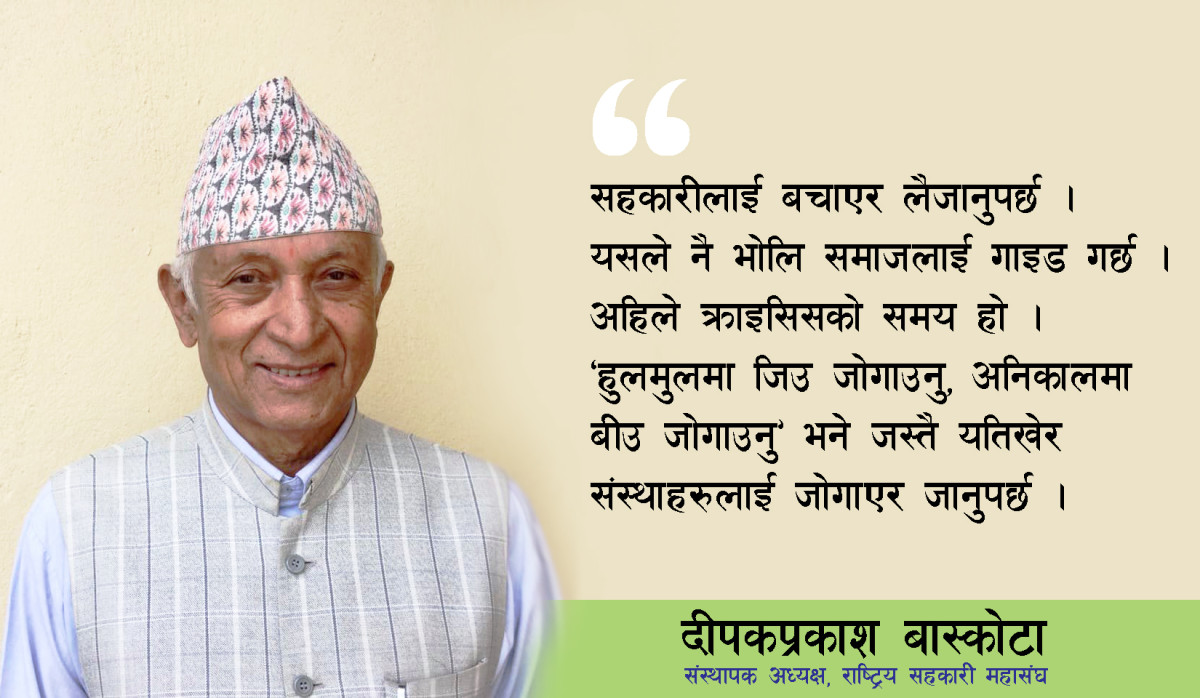
यतिखेर बाँच्ने सहकारीहरु भोलिका लागि उदाहरणीय हुन्छन् । सहकारीको उदाहरण दिन लायक हुन्छन् । जसले सहकारीको बचत दुरुपयोग गरेका छैनन्, उनीहरुले कुनै किसिमले सहकारीलाई बचाएर लैजानुपर्छ । यसले नै भोलि समाजलाई गाइड गर्छ । अहिले क्राइसिसको समय हो । हुलमुलमा जिउ जोगाउनु, अनिकालमा बीउ जोगाउनु भने जस्तै यतिखेर संस्थाहरुलाई जोगाउनुपर्छ । सदस्यहरुलाई सहकारी शिक्षा दिनुपर्छ । सहकारीको प्राण भनको तालिम र शिक्षा हो, जुन कुराको अहिले चर्को अभाव छ । सरकारले शिक्षा तालिममा लगानी बढाउन सकेको छैन । सरकारले अनुदान दिनु पर्दैन, शिक्षा तालिम दिए पुग्छ । कतिपयले पैसा कमाउने उदेश्यले तालिम दिइराखेका छन् होला, त्यो पनि पर्याप्त छैन । यति धेरै संस्था र सञ्चालक छन्, तालिम अचार जस्तो मात्र भएको छ । अन्तर्राष्ट्रिय सहकारी महासंघले नै सदस्य शिक्षाको बारेमा बोलेको छ । प्रारम्भिक सहकारी संस्थाले सदस्यहरुलाई समय समयमा सहकारी शिक्षा दिनुपर्यो । सहकारीमा सदस्यको दायित्व के हो ? सहकारीको सदस्य बनेपछि के गर्नुपर्छ भनेर संस्थाहरुले तालिम तथा शिक्षा प्रदान गर्नुपर्छ । ताकि सञ्चालकलाई काम गर्न सजिलो हुन्छ । सदस्य र सञ्चालकको दायित्व बुझ्नुपर्यो । सहकारीमा ब्याजको कुरा मात्रै बढी भयो । सहकारी बचत तथा ऋणमा मात्रै सीमित हुने होइन । सहकारीले सेवामुलक क्षेत्रमा पनि काम गर्नुपर्यो । सहकारीले सदस्यको स्वास्थ्य, शिक्षा, रोजगारी सहित सामाजिक क्षेत्रमा काम गर्न सक्छन् ।
सहकारीले समाजमा राम्रो काम गर्न सकेन, सदस्यको बचत लिएर भाग्ने काम गर्यो भन्ने आरोप लाग्ने गरेको छ नि ? यसलाई कसरी चिर्ने ?
त्यही भएर सहकारी संस्था बचत ऋणमा मात्रै केन्द्रीत हुनुहुँदैन भनेको हो । सहकारीले समाजमा धेरै योगदान पु¥याएका छन्, त्यसको प्रचारप्रसार हुन सकिराखेको छैन । सहकारीले कृषि, उत्पादन, सेवा, यातयात जस्ता थुप्रै क्षेत्रमा काम गर्न सक्नुपर्छ । दक्षिण ललितपुरमा सहकारीमार्फत् लोठसल्ला उत्पादन भएको छ । सहकारीले चिया, कफी, जडिबुटीको क्षेत्रमा पनि काम गरिराखेका छन् । यी कुरामा ध्यान नदिने, खाली बचत तथा ऋण सहकारीको मात्र कुरा गरेर कहाँ हुन्छ । सहकारीले ५० प्रतिशत भन्दाबढी काम बचतऋण कै गरेका छन् । यसले पनि समस्या भएको हो ।
बचत ऋण सहकारीले गर्ने काम धेरै छन् । श्रीलङ्काको बचत तथा ऋण सहकारी संस्थाले सार्वजनिक बस सेवा सञ्चालन गरेका छन् । ग्रामीण क्षेत्रसम्म यातायातको पहुँच पु¥याउनुका साथै सस्तोमा आवास निमार्ण गरी सदस्यलाई बसोबासको व्यवस्था गरेका छन् । एउटा बचत ऋण सहकारी संस्थाले ठेलागाडामा व्यापार गरेका बचत गर्ने सदस्यको बचतमा २६ प्रतिशत ब्याज दिएको पाइयो । संस्थाका सबल सदस्यहरुले ३० प्रतिशतमा ऋण चलाइदिदाँ रहेछन् । ४ प्रतिशत संस्थाको लागि भयो । रिक्सा र ठेलागाडामा काम गर्नेहरुलाई धनी बनाउन यो काम गरेका रहेछन् । सहकारीले सदस्यको उत्थानको लागि नयाँ नयाँ इनोभेसन गर्नुपर्छ । आइसीएले ‘न्यु इनोभेसन इन को अपरेटिभ’ भन्ने थिम नै तयार गरेको थियो । सहकारीले नयाँनयाँ कुराको खोजी गर्नुपर्छ । के गर्दा मेरा सदस्यलाई बढी सेवा दिन सक्छु भनेर सहकारीले सोच्नुपर्छ । सदस्यमा यस्तो सेवा कतै गए पनि पाउँदिन भन्ने वातावरण संस्थाहरुले बनाउनुपर्छ । बचत ऋणको कारोबारले मात्र सहकारी संस्था टिक्न सक्दैनन् ।
सहकारीमा एक संस्था एक सदस्य भन्ने कुराले संस्थाहरुलाई कस्तो असर पार्ला ?
एक विषय एक सदस्य भनेको भए हुन्थ्यो । मैले भारतको सहकारीको अध्ययन गरेर सहकारी ऐन २०४८ ल्याएको हो । कसैले गाई पाल्छ भने पशु सहकारीको सदस्य लिएको छ, कसैले तरकारी खेती गरेको छ भने कृषि सहकारीको सदस्य भएको छ । कुखरा पालेको छ, पोल्ट्रीको सदस्य लिएको छ । बचत ऋणको कारोबार गरेको छ भने बचत ऋण सहकारीको सदस्य बनेको छ । आवश्यकताको आधारमा एउटै व्यक्ति विभिन्न प्रकृतिका सहकारीको सदस्य बन्ने हो । एकै प्रकृतिको एक भन्दा बढी सहकारीको सदस्य बन्नु हुँदैन भन्नुपथ्र्यो । एउटा व्यक्ति दुई वटाको संस्थाको सदस्य बन्न पाइदैन भन्नु गलत छ ।
(पाँचतारा स्मारिका–२०८१ बाट)