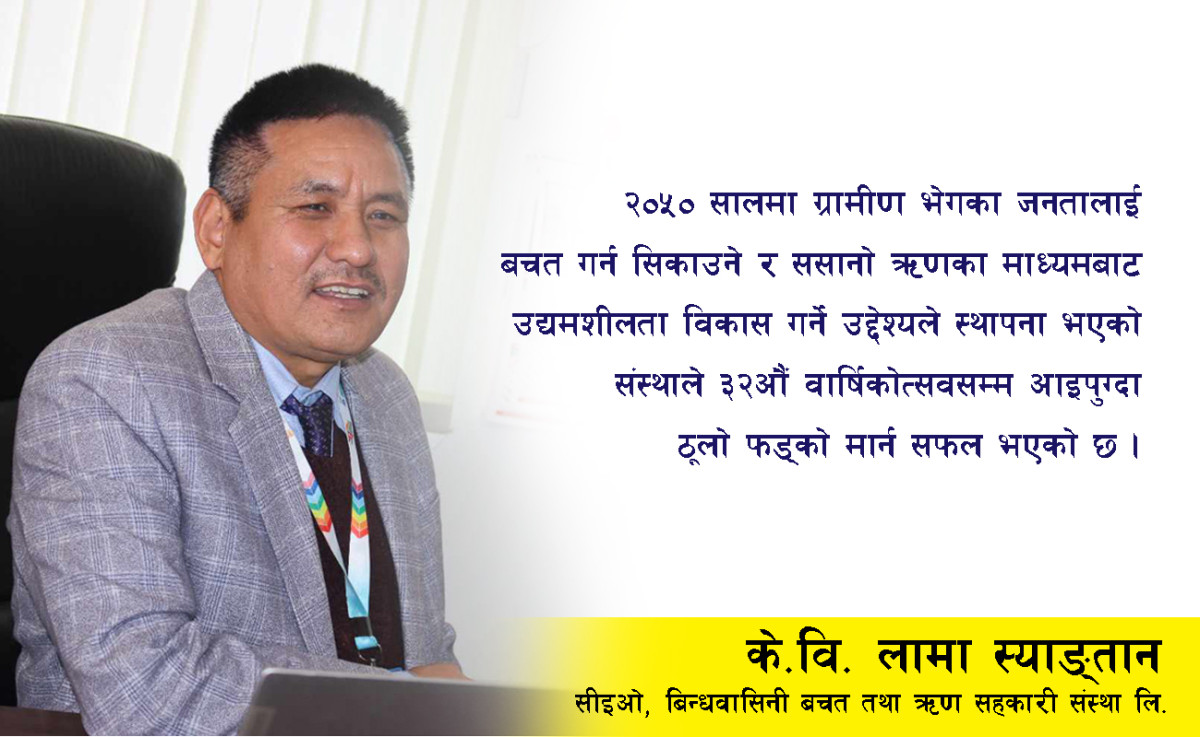
काभ्रे जिल्लाको बनेपामा मुख्य कार्यालय रहेको बिन्धवासिनी बचत तथा ऋण सहकारी संस्थाले ३२ औं वार्षिकोत्सव मनाउँदै छ । २०५० साल फागुन ६ गते तत्कालिन खोपासी र चलाल दुइ गाविसलाई कार्यक्षेत्र बनाएर संस्था स्थापना भएको थियो । शुरूमा सानो पुँजी र सीमित कार्यक्षेत्रबाट शुरू भएको संस्थाले यस अविधमा काभ्रे जिल्लासँगै उपत्यकाका ३ वटा जिल्लाभर कार्यक्षेत्र विस्तार गरी सदस्यलाइ वित्तीय सेवा प्रदान गरिरहेको छ । शुरूमा सीमित श्रोतसाधनबाट संस्था स्थापना भएपनि २०५२ सालमा राष्ट्र बैंकबाट सीमित बैंकिङ कारोबारको अनुमति लिएसँगै संस्थाप्रतिको आकर्षण बढेर गएको प्रमुख कार्यकारी अधिकृत के वि लामा स्याङ्तानले बताए । त्यसयता संस्थाको कार्यक्षेत्र विस्तार गरी जिल्लाभर बनाएको र पछिल्लो समय सदस्यको माग बमोजिम उपत्यकामा समेत विस्तार गरिएको उनले जानकारी दिए। संस्थाले वित्तीय पारदर्शिता र आर्थिक अनुशासनलाई पालना गरेकाले सदस्यहरूको विश्वास बढेर गरेको सीइओ लामा बताउँछन् । संस्था सदस्य र समुदायको आवश्यकताका आधारमा स्थापना भइ सञ्चालित भएकाले सदस्यको विश्वास कहिले नटुटेको उनले बताए। संस्थाले सदस्यहरूलाइ पहिलो प्राथमिकतामा राखेर वित्तीय तथा अन्य सेवाहरू प्रदान गर्दै आएको छ । संस्थाको ख्याति जिल्लामा मात्र नभइ राष्ट्रिय तथा अन्तर्राष्ट्रिय स्तरमा समेत पुगेको छ । सहकारी मुल्य मान्यताका साथै नियामक निकायले जारी गरेका निर्देशन तथा मापदण्डलाइ अक्षरशः पालना गर्दै संस्था अघि बढेकाले वित्तीय अनुशासन कायम गर्न सकिएको उनको भनाइ छ । बिन्धवासिनीका असल अभ्यासहरू मुलुकमा खुलेका थुप्रै संस्थाहरूले अनुकरण गरी लागु गरेको उनले जनाए। संस्थाको ३२औं वार्षिकोत्वसको सेरोफेरोमा संस्था र सहकारी क्षेत्रका समसामयिक विषयमा संस्थाका सीइओ लामासँग गरिएको कुराकानीः
बिन्धवासिनी बचत तथा ऋण सहकारी संस्थाले ३२औं वार्षिकोत्सव मनाउँदै छ, संस्था स्थापनादेखि हालसम्मको उपलब्धीलाई कसरी लिनुहुन्छ ?
बिन्धवासिनी बचत तथा ऋण सहकारी संस्थाले आज ३२औं स्थापना दिवस मनाउँदै छ । २०५० साल कार्तिक २९ गते काभ्रे जिल्लाको खोपासीका स्थानीय गुरागाईंहरुले कुल देवताको पुजाको दिन एउटा संस्था स्थापना गर्ने विषयमा छलफल चलाए । कस्तो संस्था स्थापना गर्ने विषयमा त्यहाँ छलफल भयो । त्यो समयमा बनेपा र धुलिखेलमा मात्रै बैंक तथा वित्तीय संस्था रहेकाले खोपासीमा वित्तीय संस्था नै चाहिन्छ भनेपछि सहकारी संस्था खोल्ने सोच बन्यो । सोही वर्षको पौष १२ गते एउटा विधान तयार गरेर संस्था स्थापनाको प्रक्रिया अगाडि बढाइयो । ५५ जना सदस्यबाट संस्थाको शुरुवात भयो । विधिवत् रुपमा २०५० साल फागुन ६ गते संस्था दर्ता गरियो । सोही दिनलाई आधिकारिक रुपमा स्थापना दिवसको रुपमा मनाउँदै आएका छौं । बैंक तथा वित्तीय संस्थाको उपस्थिति नभएकाले त्यहाँका जनतालाई बचत गर्न सिकाउने र ससानो ऋण लगानी गरी उद्यमशीलता विकास गर्ने उद्देश्यका साथ संस्था स्थापना भएको हो ।
५५ जनाबाट शुरु भएको संस्थामा सदस्य वृद्धि भएर १ सय २२ जना पुगे । त्यसपछि बैंक तथा वित्तीय संस्थाको जस्तै सेवा चाहिन्छ । कुनै व्यक्तिलाई पैसा पठाए जम्मा गर्न मिल्ने र कसैलाई चेक पठाएर पैसा झिक्न पाउनेसम्मको सुविधा चाहिन्छ भन्ने माग सदस्यहरुबाट आयो । त्यसपछि हामीले २०५२ सालमा राष्ट्र बैंकबाट सीमित बैंकिङ कारोबारको स्वीकृत लियौं । ५२ सालदेखि २०७५/७६ सालसम्म हामीले सीमित बैंकिङ कारोबार गर्दै आएका थियौं । तत्कालिन गभर्नर सत्यन्द्र प्यारा श्रेष्ठबाट सीमित बैंकिङ कारोबार उद्घाटन गरेपछि संस्थाको प्रचार प्रसार बढेर गयो । त्यसका साथै समाजमा केहि गर्नुपर्छ भनेर त्यो समयका संस्थापक सदस्य र सञ्चालकहरुले खोपासीमा खानेपानीको समस्या समाधान गर्न विभिन्न संघसंस्थाको पहलमा काम गरे र खोपासीमा पानीको व्यवस्था भयो । अहिले पनि संस्थाको पहलमा त्यो समयमा निर्माण भएका ७४/७५ वटा बिन्धबासीनी धारा सञ्चालनमै छन् । त्यसको उद्घाटन तत्कालिन सभामुख दमननाथ ढुंगानाले गरेका थिए । ती दुईवटा कार्यक्रमले बिन्धबासिनीको प्रचारप्रसार समुदायमा झनै बढ्यो । त्यसपछि संस्थामा सदस्य बन्ने क्रम बढेर गयो ।
संस्थालाई खोपासी र चलाल गाविसमा मात्र सीमित राख्नु हुँदैन भनेर २०५३ सालमा काभ्रे जिल्लाभर कार्यक्षेत्र विस्तार गरी सदस्यलाई सेवा दिन शुरु ग¥यौं । २०५५/५६ सालमा एशियाली ऋण महासंघले नेपालमा बचत तथा ऋण सहकारीको प्रवद्र्धन गर्न ‘इन्डिकुवा’ कार्यक्रम सञ्चालन गरेको थियो । त्यो कार्यक्रममा नेपालका १५ वटा संस्थालाई आवद्ध गराएको थियो । संस्थाहरुले बचत ऋणको सानोतिनो कारोबार गरे पनि सदस्यहरुलाई कस्तो सेवा आवश्यक पर्छ भने कुरा पहिचान नगरी बचतऋणको सेवा दिइराखेका थिए । बचत ऋणको साथै सदस्यहरुको आवश्यकता अनुसार थप सेवा दिँदै जानुुपर्छ भन्ने कुरा ‘इन्डिकुवा’ कार्यक्रमले सिकायो ।त्यसका साथै महिला एवं पुरुषको सहभागिता सँगसँगै बढाएर लैजानुपर्छ भनेपछि हामीले विपन्न महिला कार्यक्रम भनेर शुरु ग¥यौं र अहिले लघुवित्त कार्यक्रमको रुपमा सञ्चालन भइराखेको छ।
जिल्लाभरका सदस्यलाई सेवा दिनुपर्ने भएपनि खोपासीमा मात्रै कार्यालय थियो । धेरै सदस्यहरुले ससानो रकम बचत गर्न पनि त्यहाँसम्म पुग्नुपर्ने भन्ने गुनासो आएपछि २०५७ सालमा सेवा केन्द्रको अवधारणा विकास ग¥यौं । त्यसपछि हामीले २०५८ सालमा डिभिजन सहकारी कार्यालय र नेपाल राष्ट्र बैंकबाट स्वीकृति लिएर ४ ठाउँमा सम्पर्क कार्यालयको रुपमा सेवा शुरु ग¥यौं । २०६८ सालमा हामीले गरेको कामलाई अनुकरण गरेर सहकारी विभागले धेरै सदस्य भएका संस्थालाई सेवा केन्द्र दिन शुरु ग¥यो । बचतऋणको मात्र कारोबार गरेर हुँदैन सदस्यलाई समस्या पर्दा अन्य सुविधा दिनुपर्छ भनेर २०५८ सालदेख सदस्य राहत कार्यक्रम सञ्चालन ग¥यौं । अहिले सदस्य सुरक्षण कार्यक्रममार्फत सदस्यहरुलाई ६२ हजार रुपैयाँ निःशुल्क उपलब्ध गराउँछौं । त्यससँगै घातक रोग लागेको खण्डमा सदस्यहरुलाई विशेष उपचार कार्यक्रममार्फत् २० हजार रुपैयाँ आर्थिक सहयोग गर्छौं ।
एकजना व्यक्तिले बिन्धवासिनी सदस्य भइरहँदा जीवनभरमा ८२ हजार रुपैयाँ निःशुल्क सुविधा पाउने गरेको छ । हेर्दा ससानो रकम अर्थात् ५ हजार, १० हजार र २० हजार भएपनि वर्षभरीमा ठूलो रकम खर्च हुन्छ । गत आर्थिक वर्षमा मात्रै १ करोड ४७ लाख यस अन्तर्गत भुक्तानी गरेका छौं । यस वर्ष झण्डै १ करोड ७५ लाख खर्च हुने अवस्था छ । गत अशोजमा आएको बाढीपहिरोका कारण काभ्रेमा ठूलो क्षति पुगेकाले त्यतिबेला मात्रै संस्थाले ३० लाख रकम उपलब्ध गराएको छ । संस्थाको मुख्य कार्यालय बनेपा भएपनि हामीले ग्रामीण क्षेत्रमा समेत काम गर्दै आएका छौं । ७५३ तहमा बैंकका शाखा पुगेपनि वित्तीय पहुँच भने पुगेको छैन । बैंकमा स्थानीयले खाता खोल्न त सक्लान् तर उनीहरुले सानोतिनो ऋण लिएर व्यवसाय गर्ने वातावरण अहिले सम्म बनेको छैन । बैंकहरुले सामाजिक सुरक्षा भत्ता वितरण गर्ने र स्थानीय तहको पैसा डिपोजिट गर्ने मात्र काम भएको छ । वित्तीय पहुँचमा योगदान पु¥याउने भनेको सहकारीले नै हो ।
बचत ऋणका अलावा संस्थाले सदस्यहरुलाई के कस्ता सेवासुविधा दिँदै आएको छ?
सदस्यलाई गुणस्तरीय र प्रभावकारी सेवा दिनुपर्छ भनेर सामाजिक सुरक्षा कार्यक्रम बाहेक पनि मोबाइल बैंकिङ, एटिएम सेवा (भारत र भुटान समेत) बाट पैसा झिक्न सक्ने सुविधा दिएका छौं । अब सदस्यहरुलाई ‘बचत गर ऋण लेउ’ मात्र भनेर पुग्दैन । बचत गर्ने बानीको विकास गर्न वित्तीय साक्षरता आवश्यक पर्छ । कसरी बचत गर्ने र ऋण लिएर कसरी उपयोग गर्ने भन्ने कुरा हामीले सिकाइ राखेका छौं ।
हामीले भर्खरै बिडिएस कार्यक्रम सुरु गरेका छौं । वित्तीय साक्षरताले मात्रै पुग्दैन र सदस्यहरुमा व्यवसायिक साक्षरता चाहिन्छ भनेर हामीले विडिएस कार्यक्रम शुरु गरेका हौं । मुख्य कार्यालयमा ऋण अधिकृतलाई यो कामको जिम्मा जिम्मा दिएका छौं भने प्रत्येक सेवा केन्द्रमा एक जना कर्मचारीले विडिएस परामर्शदाताको रुपमा काम गरिराखेका छन् । संस्थामा ऋण लिन आएका सदस्यहरुलाई कुन उद्देश्यका लागि ऋण चाहिएको हो? उनीहरुको व्यवसायिकताका बारेमा बुझ्ने र परामर्श चाहिन्छ भने विषय विज्ञबाट परामर्श दिने काम समेत गर्छौं । कृषिका लागि जेटिए राखेका छौं । सदस्यले गर्न खोजेको व्यवसाय के हो ? सोही अनुसार प्राविधिकहरुलाई लिंकअप गराउने काम पनि संस्थाले गर्छ । व्यवसाय सञ्चालन गर्न लाग्ने बजेटदेखि नाफा नोक्सानको बारेमा समेत परामर्श दिने काम गर्दै आएका छौं । त्यसपछि मात्र सदस्यलाई ऋण लगानी गर्छौं । तपाईंले यो काम गर्दा यति नाफा हुन्छ, सीप छैन भने सीपमूलक तालिम लिएर उद्यम गर्न सदस्यलाई अभिप्रेरित गर्छौं ।
बिन्धवासिनी सहकारीले वित्तीय अनुशासन र पारदर्शितालाई कसरी कायम राखेको छ?
सहकारीमा पैसा जम्मा ग¥यो भने डुब्छ भन्ने कन्सेप्ट राज्यको छ । तर सहकारीलाई विश्वसनीय बनाउने काम बिन्धवासिनीले गरेको छ । कतिपय संस्थाले सदस्यबाट १ हजार लिएर ५ सय रुपैैयाँ मात्र खातामा जम्मा गरिदिएको समेत पाइयो । त्यसकारण हामीले ट्याब्लेट बैंकिङ शुरु गरेका छौं । ट्याब्लेट बैंकिङबाट सदस्यले पैसा दिने वित्तिकै इन्ट्री गर्न मिल्छ । संस्थामा डिभाइस लिएर आएपछि अटोमेटिक रुपमा खातामा जम्मा भइहाल्छ । यसले लेख्ने र सिस्टममा देखिने कुरामा एकरुपता ल्याएको छ । संस्थाका कर्मचारी, समिति, उपसमिति र सदस्यहरु वित्तीय रुपमा अनुशासित हुनुपर्छ । वित्तीय रुपमा अनुशासित भइएन भने भोलिका दिनमा आर्थिक रुपमा अपचलन हुनुका साथै सदस्यले संस्थालाई विश्वास गर्दैनन् । त्यसैले हामीले कर्मचारी नियुक्त गर्दा समिति, उपसमिति निर्वाचित गर्दा, आचारसंहितामा रहेर मात्र गर्छौं । सदस्यबाट नियमसंगत लाग्ने शुल्क बाहेक अरु केहि शुल्क लिँदैनौं । संस्थाका सञ्चालक र कर्मचारीले सदस्यकहाँ पुगेर चिया पनि नखान भनेका छौं । सदस्यसँगै बसेर चिया खाए कर्मचारी स्वयंले तिर्नुपर्छ । यो संस्कार हामीले विकास गरेका छौं । जसले गर्दा सदस्यले संस्थालाई विश्वास गरेका छन् । अहिले बचत ऋण सहकारी भन्ने वित्तिकै पैसा लिने र भाग्ने दृष्टिकोण समाजमा विकास भएको छ । तर बिन्धवासिनीमा सदस्यको विश्वासका कारण हरेक महिना पाँच देखि छ करोडसम्म बचतमा वृद्धि भएर गएको छ ।
त्यसैगरी संस्थाबाट ऋण लिएर व्यवसाय गर्ने सदस्य पनि धेरै छन् । संस्थाका ७ वटा सेवा कार्यालय र ९ वटा सेवा केन्द्र छन् । थप ३ वटा सेवा केन्द्र स्वीकृति लिएका छौं । ललितपुरको सातदोबाटो, भक्तपुरको गठ्ठाघर र चाँगुनारायण नगरपालिकामा सेवा केन्द्र खोल्न घरभाडा सम्झौताको प्रक्रिया अगाडि बढाइसकेका छौं । सातदोबाटो सेवा केन्द्रले चापागाउँ, गोदावरी क्षेत्रका सदस्यलाई र चाँगुनारायण सेवा केन्द्रबाट नगरकोट आसपासमा सदस्यलाई सेवा प्रदान गर्छौं ।
संस्थाको हालसम्मको समग्र वित्तीय अवस्था केकस्तो छ ?
अहिलेसम्म संस्थामा ५७ हजार ५ सय ८९ सदस्य पुगेका छन् । ११ हजार ७७९ सय बाल बचतकर्ता रहेका छन् । संस्था राम्रो हुनुमा सञ्चालक समिति, कर्मचारी र सदस्यहरुको त्रिपक्षीय भूमिका रहेको हुन्छ। सदस्यले बचत र ऋणको कारोबार नगरे संस्था चल्दैन । मेहनती कर्मचारी र सञ्चालक समिति र अन्य उपसमितिको भूमिका पनि उत्तिकै सक्रिय रहन आवश्यक छ । संस्थाको ५४ करोडको हाराहारीमा शेयरपुँजी पुगेको छ । ३ अर्ब ९० करोड बचत संकलन भएको छ भने विभिन्न कोषमा ५७ करोड रुपैयाँ जम्मा भएको छ । संस्थाको कुल सम्पत्ति ५ अर्ब २२ करोड पुगेको छ । हामीले संस्था सुरक्षित छ भनिरहँदा बाह्य निकायहरुले पनि त्यसको प्रमाणिकरण गर्नुपर्ने हुन्छ । आकुको प्राविधिक सहयोगमा नेफ्स्कुनले सञ्चालन गरेको एक्सेस कार्यक्रमले संस्था वित्तीय रूपमा सुरक्षित छ भन्ने कुरा प्रमाणित गरिदिएको छ ।
संस्थाले एक्सेस ब्राण्डिङ कार्यक्रममा २०६५ सालदेखि आवद्धता जनाएको छ । सिल्भर ब्राण्डसम्म पाएर बिन्धवासिनी वित्तीय रुपमा स्वस्थ छ, सदस्यलाई दिने सेवा सुविधा गुणस्तरयुक्त छ र संस्थाको हरेक क्रियाकलाप नीति, विधि र प्रविधिमा आधारित छ । संस्थामा आवद्ध हरेक सदस्य, कर्मचारी र सञ्चालकले सिक्ने अवसर पाएका छन् । संस्थाले विभिन्न राष्ट्रिय तथा अन्तर्राष्ट्रिय पुरस्कार तथा सम्मान पाएको छ ।
संस्थामा आवद्ध सदस्यहरुको जीवनस्तरमा कस्तो सुधार देख्न सकिन्छ ?
संस्थामा आवद्ध नहुँदासम्म सदस्यहरुमा बचत गर्नुपर्छ भन्ने भावना नै थिएन । संस्थाले सदस्यहरुमा बचत गर्ने बानीको विकास ग¥यो । अर्कोतर्फ आर्थिक रुपमा अनुशासित हुनुपर्छ र बालबच्चालाई राम्रो शिक्षा दिनुपर्छ भन्ने भावना बढेर गएको छ । ग्रामीण क्षेत्रका सदस्यहरुमा चेतनाको स्तर बढाएको छ । जसकारण सरसफाईमा ध्यान दिनुपर्छ र स्वस्थ जीवन जिउनुपर्छ भन्ने कुरामा धेरै सुधार आएको छ । नाम पनि भन्न लजाउने सदस्यहरु अहिले ढुक्कसँग बोल्न सक्ने भएका छन् । विभिन्न समिति, उपसमितिका साथै सामाजिक कार्यहरुमा पनि नेतृत्व लिएर समाजमा काम गरिराखेका छन् ।
नेतृत्व विकाससँगै, आर्थिक, सामाजिक चेतनामा समेत विकास भएको छ । अर्कोतर्फ उद्यमशील बन्नुपर्छ र आय आर्जनका लागि केहि न केहि गर्नुपर्छ भन्ने भावना जागृत भएको छ । पहिले ऋण लिन डराउने, ऋण लियो भने हाम्रो घरखेत जान्छ भन्ने बुझाई थियो । अहिले ऋण लिएर भएपनि व्यवसायी बन्नुपर्छ भन्ने सोचको विकास भएर गएको छ । वित्तीय पहुँच नपुगेको ठाउँमा वित्तीय पहुँच पु¥याउन सकेका छौं । बैंक तथा वित्तीय संस्थाको कार्यालय समेत नदेखेका सदस्यहरुले बिन्धवासिनीमा सदस्य बनेर सेवा लिइराखेका छन् । संस्थाको कारण सदस्यहरुको जीवनस्तरमा सकारात्मक परिवर्तन आएको छ । संस्थाबाट ऋण लिएपछि तिनुपर्छ भन्ने आर्थिक अनुशासन समेत विकास भएको छ ।
सहकारी बचत ऋणमा मात्र केन्द्रित भए भन्ने आरोप लाग्ने गरेको छ, के वास्तवमा सहकारी त्यतिमा मात्रै सीमित भएका हुन् ?
हामीले बचत ऋणको मात्र होइन, आर्थिक सामाजिक र साँस्कृतिक क्षेत्रमा काम गरेका छौं । संस्थाले सदस्यहरुको थुप्रै पक्षसँग जोडिएर काम गरेको छ । शिक्षा, स्वास्थ्य, वित्तीय साक्षरता जस्ता क्षेत्रमा संस्था जोडिएको छ । अर्कोतर्फ समाजमा बसेपछि सामाजिक कार्य पनि गर्नुपर्छ भनेर लघुवित्त समुहलाई वर्षमा कम्तीमा २ वटा सामाजिक कार्य अनिवार्य रुपमा गर्न प्रेरित गर्छौं । बाटोघाटो, पाटी पौवा, धारोकुवा, बृक्षारोपण जस्ता कार्य समुहमार्फत् हुँदै आएको छ । त्यसैगरी सदस्यहरुलाई पनि सामाजिक गतिविधि गर्दा भड्किलो र देखासिकीको आधारमा नगरीकन, आफ्नो क्षमता अनुसार गर्नुपर्छ भनेर सिकाएका छौं । सामाजिक कार्यका लागि संस्थाले दिने ऋणमा लिमिटेशन राखेका छौं र बढीमा २ लाखसम्म त्यसका लागि ऋण दिन्छौं ।
सदस्यहरु उत्पादन र वितरणमा जोडिएका छन् तर उनीहरुले कति उत्पादन गरे, त्यसले जिल्लाको उत्पादनमा कति योगदान पुगेको छ भन्ने तथ्यांक राख्न भने सकेका छैनौं । यो विषयमा हामीले सोचिराखेका छौं र तथ्यांक संकलन गर्ने योजना पनि बनाएका छौं । यो गर्न सकियो भने संस्थाले गरेको योगदान जिल्लादेखि राष्ट्रिय स्तरसम्म देखाउन सकिन्छ । वार्षिक रुपमा हामीले गरेका सामुदायिक कार्यहरुको तथ्यांक हामीसँग छ । संस्थामा आवद्ध ९० प्रतिशत सदस्यले निर्वाहमुखी व्यवसाय गरेका छन् । व्यवसायिक रुपमा काम गर्ने सदस्यको संख्या कम छ । कृषि उत्पादनले उचित मुल्य नपाउने, समयमा विउमल र पानीको अभाव जस्ता कारणले कृषि पेशाबाट लाभ लिन नसकेपछि सदस्यहरु पेशाबाट बाहिरिँदै गएका छन् । व्यवसायिक कृषिबाट धेरै सदस्य असफल भएपछि अन्य सदस्यहरुले पनि उनीहरुको उदाहरण लिएर कृषि पेशाबाट आम्दानी गर्न नसकिने रहेछ भन्ने धारणा बनाएका छन् ।
केहि सदस्यले व्यवसायिक रुपमा तरकारी खेती, पुष्पखेती, गाइपालन, भैंसीपालन र कुखुरापालन गरिरहेका छन् । पनौतिमा टनेल राखेर कृषि उत्पादनमा लागेका छन् । हामीले ‘किसान टु’ कार्यक्रम सञ्चालन गरेका छौं । ८० वटा समुहमा २ हजार २ सय घरधुरीलाई समेटेर यो सेवा दिएका छौं । २ हजार घरधुरीले निरन्तर रुपमा कृषिकर्म गरिराखेका छन् । कृषिका लागि जेटिए नियुक्ति गरेका छौं । तर पशुपालनको लागि पशु प्राविधिक चाहिने रहेछ । पशु तथा बाली बीमाको समस्या छ । पशुको बीमा भएपनि बालीको बीमा गर्ने कम्पनी न्यून छन् । अरु व्यवसाय फर्निसिङ, काठ चिरान, लत्ताकपडा, कृषि, ग्रोसरी व्यवसाय गर्ने सदस्यहरु धेरै छन् ।
खोपासीबाट शुरु भएको संस्था सिंगो काभ्रे जिल्ला हुँदै उपत्यकामा समेत विस्तार गर्नुभयो ? आवश्यकताको आधारमा सेवा विस्तार गर्नुभएको हो कि देखासिकी ?
पहिला २ वटा गाविसमा मात्रै कार्यक्षेत्र थियो । ५३ सालमा काभ्रे जिल्ला भर कार्यक्षेत्र विस्तार ग¥यौं । २०७७ सालबाट भने काठमाण्डौ र भक्तपुरमा विस्तार भयौैं । अहिले हामीले ललितपुर जिल्ला पनि थप गरेका छौं । हामीले देखासिकी भन्दा पनि बाध्यताले सेवा केन्द्र र कार्यक्षेत्र विस्तार गरेका हौं । काभ्रेका अधिकांश मानिस काठमाण्डौमा व्यवसाय गरेर बसेका छन् । काठमाण्डौमा पनि संस्थाको सेवा चाहिन्छ भन्ने माग आयो । उनीहरुले काठमाण्डौको घरजग्गा राखेर ऋण लिएर व्यवसाय गर्छु भन्दा नपाउने अवस्था भयो । हामीले काठमाण्डौका जनतालाई भन्दा पनि काभ्रेबाट त्यहाँ गएर बसोबास गरेका र व्यवसाय गर्ने सदस्यहरुलाई केन्द्रित गरेर सेवा कार्यालय खोलेका हौं । ललितपुरमा पनि डाँडापारीबाट धेरै सदस्य बसाईसराइ गरेर आएका छन् । हामीलाई पनि सेवा चाहियो भनेकाले त्यहाँ कार्यालय खोल्न लागिएको हो । अन्य संस्थासँग प्रतिस्पर्धा गर्न नभइ त्यस क्षेत्रमा बसोबास गर्ने सदस्यलाई सेवा दिन कार्यालय विस्तार गर्न लागेका हौं ।
लामो समयसम्म चलेका सहकारी पनि अहिले समस्यामा परे, सहकारीमा समस्या आउनुको खास कारण के हुनसक्छ र तपाईंको दृष्टिकोणमा सहकारी कस्तो व्यवसाय हो ?
समुदायमा वित्तीय पहुँच पु¥याउने र स्थानीय जनताको आर्थिक आवश्यकता पुरा गर्ने काम सहकारीको हो । केहि संस्थाहरु व्यापारिक रुपमा स्थापना भए भने केहिले जागिर नपाएपछि सहकारी खोलेर जीविकोपार्जन गर्न थाले । संस्था भनेको मेरो भन्ने हुँदैन । समुदायको आवश्यकता अनुसार स्थापना भयो भने संस्था चल्छ । व्यापारिक रुपमा स्थापना भएका संस्थामा कुनै पनि समय समस्या आउँछ । अहिले भएको त्यही हो ।
बिन्धवासिनी समाजको लागि स्थापना भएको संस्था भएकाले हाम्रो स्थायित्व छ । भुकम्प, कोभिड–१९ र आर्थिक मन्दी आउँदा पनि संस्थालाई कुनै असर परेन । सहकारी सामाजिक संस्था भएकाले समस्या नआएको हो । सीमित व्यक्ति र पारिवारिक प्रकृतिका संस्थामा आन्तरिक कलह भयो भनेपनि संस्था डुब्ने अवस्था आउँछ । ठूला संस्थाहरु पनि केहि व्यक्तिभित्र सीमित रहेकाले समस्यामा परे ।
बिन्धवासिनीमा व्यक्ति गौण छ । यहाँ हरेक सदस्यले अध्यक्ष र सीइओ होइन, बिन्धवासिनीको नाम लिएर कारोबार गर्ने गर्छन् । संस्थाको नाम लिएर कारोबार गरियो भने संस्था स्थायी हुन्छ । फलानो अध्यक्षको संस्थामा कारोबार गर्छु भन्यो भने त्यो व्यापारिक संस्था हुन्छ र दिगो हुँदैन । हामी समाजको आवश्यकताको आधारमा सामाजिक संस्थाको रुपमा स्थापित भएका छौं । त्यसैले स्थायित्व छ । संस्थामा व्यक्ति आउँछन् जान्छन् । त्यसले कुनै अर्थ राख्दैन । व्यक्ति प्रधान संस्थामा अहिले समस्या छ । उहाँहरु आर्थिक सामाजिक रुपमा अनुशासनमा नभएका कारण समस्या आएको हो ।
राज्यले सहकारी क्षेत्रलाई हेर्ने दृष्टिकोण कस्तो पाउनुभएको छ ?
अहिले संस्थाहरुले बचत फिर्ता गर्न नसकेको कारण सरकारलाई दवाव परेको छ । सहकारीले पैसा फिर्ता गर्न सकेनन् भनेर लाखौं सदस्य सडकमा आएका छन् । सरकारी निकायमा उजुरीको चाङ छ । बचत फिर्ताको माग परेको छ । यसले गर्दा सरकालाई दवाव सृजना भएको छ । स्वःनियमनमा चल्ने संस्था भनेर सहकारीलाई छाड्दा व्यक्ति हावी भएका संस्थामा सदस्यले बचत फिर्ता पाएनन् । थोरै संस्थाले मात्रै बिगारेको भएपनि सदस्यको ठूलो रकम हिनामिना भएको छ । सरकारले अध्यादेशमार्फत् सहकारी ऐन संशोधन गरेको छ । राष्ट्र बैंकले बचत ऋण सहकारीका लागि मापदण्ड तथा निर्देशन जारी गर्ने तयारी गरेको छ । सहकारीलाई बचाउन नै सरकारले यो कदम चालेको हुनुपर्छ । संविधानले अर्थतन्त्रको ३ मध्ये एक खम्बाको रुपमा सहकारीलाई लिएको छ । काम गर्ने सिलसिलामा सरकारको पनि कमजोरी भयो होला । तर अहिलेको अवस्थामा सहकारीलाई बचाउनु पर्छ भनेर सरकार लागेको देखिन्छ ।
हामीले १० वर्षदेखि दोश्रो तहको नियामक निकायका लागि लबिङ गर्दै आएका थियौं । छुट्टै नियामक निकाय चाहिन्छ, तब मात्र बचत तथा ऋण सहकारीहरु सुरक्षित गर्न सकिन्छ भनेर हामीले विभिन्न फोरममा आवाज उठाउँदै आएका थियौं । त्यसलाई सरकारले सम्बोधन गरेको छ । हामीले कर्जा सूचना केन्द्र, ऋण असुली न्यायाधिकरण, बचत तथा कर्जा सूरक्षण केन्द्र माग गरेका थियौं । अहिले ती कुरालाई सम्बोधन गर्ने गरी ऐन संशोधन भएको छ । सञ्चालक, कर्मचारी र ऋणीले बदमासी नगरे संस्था सुरक्षित हुन्छ । यी व्यवस्था पूर्ण रुपमा लागु हुने बित्तिकै सदस्यसँगसँगै सबै पक्ष सजग हुन्छन् । राष्ट्र बैंकले जारी गरेको मस्यौदामा सञ्चालकले ऋण लिन नपाउने व्यवस्था छ । यो राम्रो पक्ष हो । हामीले बचतको सीमाका विषयमा पनि सुझाव दिएका छौं । कार्यक्षेत्रको आधारमा भन्दा पनि पुँजीकोषका आधारमा बचतको सीमा तोक्न हाम्रो सुझाव छ । बैंकिङ क्षेत्रमा पुँजीकोषको १५ देखि २० गुणासम्म निक्षेप संकलन गर्न पाइन्छ । पुँजीकोष संस्थाको मुटु हो । मुटु बलियो भएको संस्थामा सदस्यहरुले त्यही अनुपातमा बचत गर्न सक्छन् ।
सहकारी संस्थाको विकास र प्रवर्धनमा संघहरुको भूमिकालाई कसरी लिनुहुन्छ ?
नेफ्स्कुन, बागमती प्रोस्कुन र जिल्ला बचत संघले बचतऋणको कारोबारलाई कसरी सुरक्षित र व्यवस्थित बनाउने भनेर लागिराख्नु भएको छ । जुन संस्था अभियानमा जोडिएका छन्, ती संस्थामा कुनै समस्या छैन । एक्सेस तथा प्रोवेशन कार्यक्रममा जोडिएका संस्थामा समस्या भएपनि नगन्य मात्रामा छ । अभियानसँग नजोडिएका ठूला संस्था अहिले बिग्रिएका छन् । हामी २०५२ सालदेखि नेफ्स्कुनसँग जोडिएर दिएका मापदण्ड र मार्गनिर्देशनहरु पालना गर्दै आएका छौं । हामीलाई दिइएको मार्गनिर्देशन नेफ्स्कुन आफैंले पालना नगर्नु छुट्टै पाटो भयो तर त्यो मार्गनिर्देशन पालना गर्ने बचतऋण सहकारीलाई भने सुरक्षित बनाएको छ । कतिपय विषयमा संघहरुले सरकारसँग लबिइङ गर्न सकेका छैनन् तर संस्थालाई कसरी सुरक्षित बनाउन सकिन्छ भनेर लागिपरेका छन् । यो सकारात्मक पक्ष हो ।