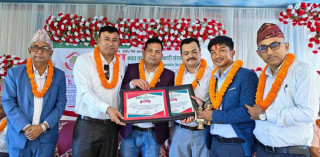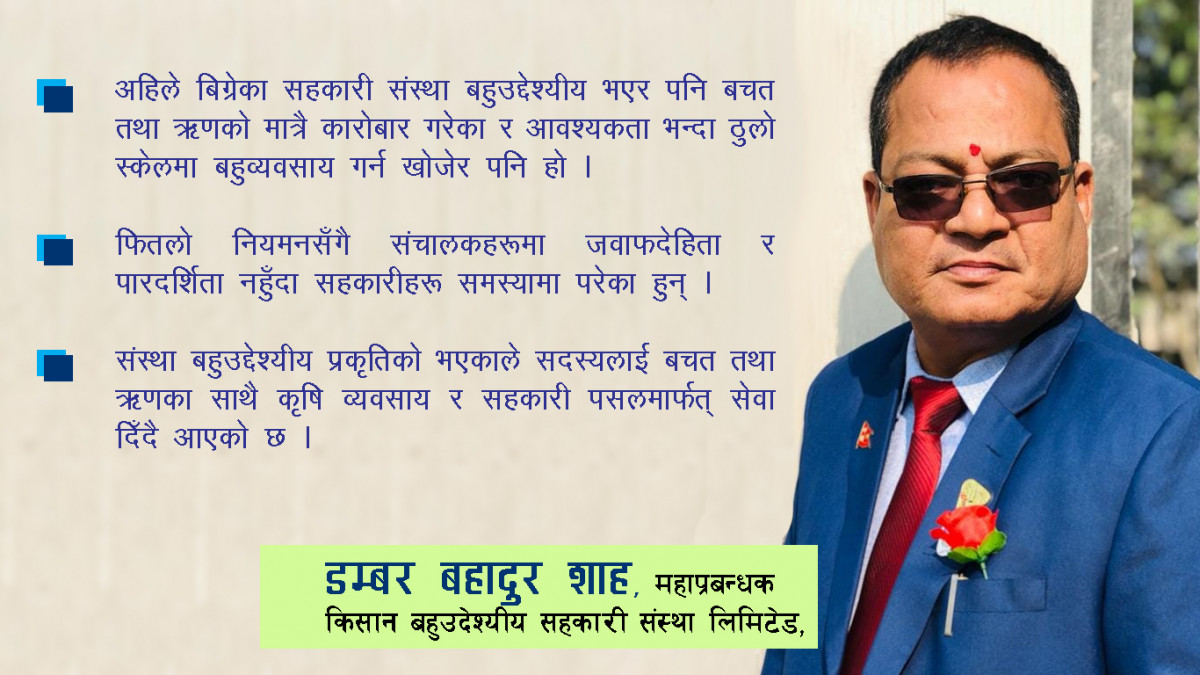
राष्ट्रिय सहकारी महासंघले किसान बहुउदेश्यीय सहकारी संस्थालाइ सुदूरपश्चिम प्रदेशकै उत्कृष्ट संस्थाको रूपमा पुरस्कृत गर्ने भएको छ । संस्था कसरी उत्कृष्ट बन्न सफल भयो ?
यसको सबैभन्दा ठुलो श्रेय संस्थाका शेयर सदस्य र समुदायलाई जान्छ । तत्कालिन समयमा संस्थाको उद्देश्यलाई विश्वास गरेर स्थानिय व्यक्तिहरु संस्थासँग जोडिनु भयो र हरेक परिस्थितिमा उहाँहरुको साथ र सहयोग प्राप्त गर्न संस्था सफल रहयो । फलस्वरुप आजको दिन सम्म सम्पूर्ण शेयर सदस्य र शुभचिन्तकहरुको विश्वास जित्न संस्था सफल रहेको छ । संस्थाले सदस्यहरुको मन जित्दै उहाँहरुलाई प्रदान गरेको वित्तीय तथा गैरवित्तीय सेवाका कारण संस्था उत्कृष्ट बन्न सकेको हो ।
संस्थाले सदस्यहरूलाइ के कस्ता सेवा तथा सुविधा दिँदै आएको छ ?
संस्था बहुउद्देश्यीय प्रकृतिको भएकाले मुलरुपमा ३ वटा व्यवसायिक आयामहरु मार्फत सदस्यहरुलाई सेवा तथा सुविधा दिदै आएका छौं । पहिलो, बचत तथा ऋण कारोबार, दोस्रो कृषि व्यवसाय र तेस्रो सहकारी पसल (किसान–कोप मार्ट) व्यवसाय हो । बचत तथा ऋण कारोबार अन्तर्गत प्रविधिमैत्री सेवा प्रवाह सदस्यले रुचाएको सेवा हो । सदस्यबाट बचत संकलन गर्न, ऋण लगानी गर्न र सदस्यलाई बचत फिर्ता गर्ने लगायतका कार्यमा डिजिटल प्रविधिलाई जोड दिएका छौं । जस अन्तर्गत ट्याबलेट बैंकिंग, मोबाईल बैकिंग, क्यू.आर.मर्चेन्ट, क्यू.आर. पेमेन्ट, एटिएम मिसकल बैकिंग सेवा रहेका छन् ।
कृषि व्यवसायतर्फ सुलभ मुल्यमा कृषि मल, बिउ–बिजन, माटो परिक्षण, कृषि प्राविधिकमार्फत् तालिम तथा परामर्श, कृषि फर्म सञ्चालन, सदस्य उत्पादन प्रोत्साहन लगायतका सेवाहरु रहेका छन् । तेस्रो मार्ट व्यवसाय भर्खरै शुरु गरेका हौं । यस मार्फत हामी सदस्यलाई सस्तो मुल्यमा गुणस्तरीय दैनिक उपभोग्य सामाग्री तथा सदस्यका स्थायिन खाद्य तथा गैरखाद्य उत्पादनहरुको बजारीकरण गर्ने गरेका छौं ।
गैर व्यवसायिक सेवा अन्तर्गत सदस्यहरुका लागि जन्मदेखि मरणोपरान्त योजना लागु गरेका छौं । यस अन्तर्गत सुत्केरी स्याहार, छात्रवृत्ति, प्राकृतिक प्रकोप राहत, जटिल शल्यक्रिया सहायता, घातक रोग उपचार सहायता, अंग प्रत्यारोपण उपचार सहायता, काजक्रिया अनुदान, एकल महिला र फरक क्षमता भएका सदस्यहरुका लागि सहुलियतपूर्ण कर्जा, मृत्योपरान्त कर्जामुक्ति योजना लगायत रहेका छन् ।
पछिल्लो समय समस्यामा पर्ने संस्थाहरूमा अधिकांश बहुउदेश्यीय सहकारी संस्था रहेका छन्, यसले बहुउदेश्यीय सहकारीको औचित्यमाथि नै प्रश्न खडा गरेको देखिन्छ नि ?
हाल समस्याग्रस्त सहकारीहरु मध्ये संख्यात्मक अनुपातमा बहुउद्देश्यीय प्रकृतिका संस्थाहरुको संख्या बढी देखिएको हुन सक्छ । ती संस्थाहरुले गरेको बचत तथा ऋणको कारोबारमा समस्या देखिएको हो । बचत तथा ऋण कारोबारमा समस्या देखिनुको मतलब बचत तथा ऋण व्यवसाय मार्फत संकलन भएको पुँजी संस्थाको बचत तथा ऋण कारोबार बाहेक अन्य व्यवसायमा परिचालन भएको हुन सक्छ । तसर्थ, बहुउद्देश्यीय प्रकृतिका सहकारी संस्थाहरुले सचेत हुनु पर्ने यहिँ नेर हो । संस्थाले सदस्यबाट संकलन गरेको बचत रकम अन्य व्यवसायमा परिचालन नगरी संस्थागत पुँजीको निश्चित प्रतिशत मात्र अन्य व्यवसायमा परिचालन गरेको भए सायद त्यति धेरै समस्या हुने थिएन भन्ने मेरो बुझाई हो ।
हाम्रो संस्थाको हकमा हामीले ६ प्रतिशत कृषि व्यवसाय र ८ प्रतिशत सहकारी पसलमा गरी १४ प्रतिशत संस्थागत पुँजी परिचालन गरेका छौं । सहकारी संस्थाहरु स्वनियमनमा रहने भएकाले संस्थाका पदाधिकारीहरुले नियमित रुपमा संस्थाको एकिकृत वित्तीय सूचकांकहरु तथा व्यवसायगत सूचकांकहरुको विश्लेषण गर्नु पर्दछ । बाह्य समस्या नरहेको अवस्थामा संस्थाले आन्तरिक नीतिनियम बनाई सोही बमोजिम संस्थाका कृयाकलापहरु गरिरहँदा कुनै कठिनाई हुँदैन । तर, राष्ट्रिय÷अन्तराष्ट्रिय परिदृश्यमा आएको बदलावको कारणले पनि संस्थाहरु चपेटामा परेका हुन् ।
अर्कोतर्फ राष्ट्रिय नीतिमा भएको परिवर्तनले समस्या देखिएको हो भने त्यस्तो अवस्थामा राज्यबाट सहसिकरण गरिदिनु पर्दछ । त्यसैले बहुउद्देश्यीय मात्र होइन, जुनसुकै प्रकृतिका सहकारी वा कुनै पनि व्यवसायमा चुनौती र समस्याहरु त आउँछन् नै । ती समस्या कस्ता खालका हुन । तिनीहरुको निराकरणका लागि संस्थाहरु सक्षम छन् कि छैनन् । राज्यको इन्टरभेन्सन जरुरी पर्छ कि पर्दैन भन्ने विषयमा सरकार पनि गम्भीर हुनुपर्ने भएकाले बहुउद्देश्यीय सहकारी संस्थाहरुको औचित्यनै समाप्त भएको हो भन्ने भाष्य खडा गर्नु भन्दा पनि सहजिकरणको पाटोमा ध्यान दिनु पर्छ जस्तो मलाई लाग्छ ।
सबै प्रकृतिका सहकारीले बचत र ऋणको कारोबार गर्ने गरेकाले बहुउदेश्यीय प्रकृतिको सहकारी नै नचाहिने आवाज उठ्दै छ, तपाइँलाइ के लाग्छ ?
सहकारी ऐन र नियमावलीले सहकारी संस्थाहरुको वर्गिकरण गरिदिएको छ । सदस्यलाई वित्तीय कारोबारमा मात्र जोड्ने सहकारीलाई बचत तथा ऋण सहकारी भनिएको छ भने बचत तथा ऋणका साथै अन्य बहुव्यवसाय पनि संचालन गरि सबै व्यवसायमा सदस्यलाई जोडेर सेवा दिने गरी बहुउद्देश्यीय सहकारीलाई राखिएको छ ।
सदस्यसँगको सम्बन्ध वित्तीय कारोबारमा मात्र सीमित नराखी उनीहरुलाई उत्पादनसँग पनि जोड्नु पर्दछ । सदस्यलाई चाहिने पुँजीमात्रै दिएर हुँदैन । विस्तृत सहजीकरणका लागि प्रविधि, सिप, ज्ञान, कच्चा पदार्थ, व्यवसायिक पहुँच पनि दिनुपर्छ । त्यतिले मात्रै पुग्दैन उनीहरुका उत्पादनहरुको संकलन, प्रशोधन र बजारीकरणसम्मको कार्यमा सहजीकरण भयो भने सदस्य उद्यमी हुने र यसले सिंगो समुदाय र समाजलाई आर्थिक रुपमा चलायमान बनाउन सक्छ । त्यसकारण वित्तीय आवश्यकताका साथ साथै अन्य कार्यक्रमहरुमा सदस्यलाई जोड्न सकियोस् भनेर बहुउद्देश्यीय सहकारी संस्थाहरुलाई ऐन र नियमावलीले मार्ग प्रशस्त गरिदिएको हुनुपर्छ ।
त्यसका अतिरिक्त एउटै सदस्य आफ्ना विविध आवश्यकता पुर्तिका लागि थुप्रै प्रकृतिका सहकारीमा सदस्य हुनु पर्ने बाध्यता पनि रहँदैन । जस्तै, एउटा वित्तीय संस्थाको सदस्यले संस्थाबाट भैसी पालनका लागि ऋण लिन्छ । त्यसपछि त्यही ऋण रकमले सुपथ मुल्यमा दाना, औषधी, प्राविधिक सेवा किन्नु पर्ने आवश्यकता भएपछि कृषि सहकारी संस्थामा सदस्य बन्नुपर्छ । उत्पादन भएको दुध बेच्न अर्को दुग्ध सहकारीमा सदस्य बन्नु पर्ने । दुध बेचेर आएको पैसाले उपभोग्य सामान किन्नुपर्यो । त्यस पछि त्यो सदस्य, गाउँमा सदस्यलाई सस्तोमा चामल, दाल, तेल, नुन बेच्ने सहकारी पसल चलाएको उपभोक्ता सहकारी संस्थाको सदस्य बन्नु पर्ने भयो । तर, एउटै बहुउद्देश्यीय सहकारी संस्थाले यी सबै काम गर्न सक्ने सुविधा पाउँछन् ।
त्यसैले नीति, नियम र मापदण्ड बनाएर स–सानो स्केलमा बहुव्यवसाय गरेर सदस्यलाई जोड्न सक्नुपर्छ । अहिले बिग्रेको भनेको या त बहुउद्देश्यीय भएर बचत तथा ऋण मात्रै गरेको अथवा आवश्यकता भन्दा ठुलो स्केलमा बहुव्यवसाय गर्न खोजेर पनि हो ।
तसर्थ, सदस्यको आवश्यकतालाई बुझेर विस्तारै पाईला चाल्दै संयमित भएर अघि बढ्ने हो र सदस्यलाई जोड्दै जाने हो भने बहुउद्देश्यीय सहकारी संस्थाहरुलाई अवसर छ, एउटै सदस्यलाई विस्तृत र बहुव्यवसायिक सेवा दिएर सदस्यको आयआर्जन उकास्न सकिन्छ र जिवनस्तरमा परिवर्तन ल्याउन सकिन्छ । यतिसम्म लिभरेज पाएको अथवा यस्तो बिजनेश मोडेल बनाउन सकिने स्कोप रहेका संस्थाहरु चाहिएको होइन भनेर कसरी भन्ने ? बिग्रेको त काम नगरेर वा नसकेर न हो । नगर्ने र नसक्ने संस्थाहरुको बारेमा सम्बन्धित निकायले सोच्ला । त्यो नियममै व्यवस्था भएको कुरा हो । तर, बहुउद्देश्यीय सहकारी संस्था नै नचाहिने भन्ने होइन ।
सहकारी संस्थाहरू एकपछि अर्को गर्दै समस्या परेका छन्, यसको मुल कारण के देख्नुहुन्छ ?
कारण के के हुन सक्छन् भन्ने अध्ययनकै विषय होला । मेरो बुझाईमा भने ३ वटा कारणलाई प्रमुख ठानेको छु । पहिलो सहकारी ज्ञानको कमी – थुप्रै सहकारीका संचालक र सदस्यलाई सहकारी भनेको कस्तो संस्था हो भन्ने नै जानकारी छैन । सहकारीका पदाधिकारीहरुले पनि सदस्यलाई सहकारीबारे पर्याप्त शिक्षा दिएको पाईदैन । विद्यालयस्तरमा वा कलेज स्तरमा सहकारी शिक्षा छैन । त्यसैले आम जनताको बुझाईमा सहकारी भनेको पैसाको कारोबार गर्ने कम्पनी वा व्यवसाय हो भन्ने छ । यसले गर्दा सदस्यको सहभागितामुलक निर्णय प्रकृया नै अवरुद्ध भयो । संचालकमा जवाफदेहिता र पारदर्शिता आवश्यक परेन । यो प्रमूख कारण हुन सक्छ ।
दोस्रो फितलो नियमनः अब संचालक वा पदाधिकारीमा जवाफदेहिता र पारदर्शिता नरहे पछि त जे गरे पनि भयो भन्ने पर्न गयो । जे पनि गर्न पाईदैन । यसो गर्नु, यसो नगर्नु, यो गलत भयो भनिदिने राज्यको निकाय नै प्रभावकारी भएन कि !
तेस्रो विविध कारणः ऐनमा भएका व्यवस्थाहरु कर्जा सूचना केन्द्र, कर्जा असुली न्यायधिकरण, बचत तथा निक्षेप सुरक्षण कोष लगायतका निकायहरुको गठन समयमै हुन सकेको भए यति बिघ्न समस्या देखिने थिएन । पछिल्लो समय खास गरि कोभिड महामारीपछि बैंक तथा वित्तीय संस्थामा देखिएको शिथिलताको प्रभाव पनि सहकारी संस्थामा परेको हुनुपर्छ ।
देशका दुरदराजका जनतालाई ऋणका लागि होस् वा बचत वा रेमिट्यान्स भुक्तानीमा होस् या बिजुली बाल्न, सहज तवरले कृषि सामाग्री पाउन होस् सहकारी संस्थाहरुले सघाएकै छन् । ७० लाख भन्दा बढी जनताको ९५ अर्ब भन्दा बढी पुँजी लगानी रहेको सहकारी संस्थाहरुमा जनताको झण्डै ४ खर्ब भन्दा बढी रकम बचतका रुपमा रहेको छ ।
त्यसकारण राज्यको हरेक मौद्रिक नीति तथा अन्य आर्थिक÷वित्तीय नीतिहरुले सहकारीको व्यवस्थापनलाई नजरअन्दाज गर्नु हुदैन । राष्ट्रि अर्थतन्त्रमा देखिने उतारचढावको असर ग्रामीण अर्थतन्त्रसम्म सञ्चार हुने माध्यम सहकारी संस्थाहरु हुने भएकाले हरेक नीतिहरु सहकारी मैत्री हुनु पर्दछ भन्ने मेरो बुझाई हो ।
सुदूर पश्चिम प्रदेशमा सहकारी अभियानको अवस्था कस्तो छ ? सदस्यको जीवनस्तर परिवर्तनमा कसरी काम गर्दै आएका छन् ?
सन्तोषजनक नै मान्नु पर्छ तर थप प्रभावकारी तवरले सहकारी शिक्षा, उद्यमशीलता प्रवर्धन लगायतका कार्यक्रमहरु गर्न आवश्यक छ । त्यसले सदस्यको जिवनस्तरमा सुधार गर्न र सकारात्मक परिवर्तन ल्याउन सकिन्छ ।
राजनीतिक संरक्षणका कारण सहकारीमा विकृति बढेको भनिन्छ, तपाइँलाइ के लाग्छ ?
ठ्याक्कै यो मात्रै कारण हो भनेर मान्न सकिँदैन । तर पनि नेपालको राजनीतिक गतिविधिहरु नियाल्ने हो भने, सामुदायिक संघसंस्था, पेशाकर्मी, व्यवसायी सबै क्षेत्रमा राजनीतिक धु्रवीकरण देखिन्छ । त्यसैले सहकारी संस्थाहरुमा राजनीतिक संरक्षणवादको आंशिक प्रभाव नहोला भनेर पनि कसरी भन्ने ? तर पनि ऐन, नियम, कानुन बलियो बनाउने हो भने यसको दुष्प्रभावको अन्त्य गर्न सकिन्छ ।
राजनीतिमा अब्बल नेतृत्वका रुपमा स्थापित भईसकेका व्यक्तिहरु पनि हाम्रो देशको फौजदारी कानुन अनुसार दोषी करार भई जेल गएका उदाहरणहरु छन् नि । पछिल्लो समय केहि सहकारीमा उच्चतहका राजनीतिज्ञहरु जोडिएको प्रसँग चर्चामा छ । त्यो समस्यालाई राजनीतिक तवरले मात्र हेरेर आरोपप्रत्यारोपमा मात्रै अल्झिनु भन्दा कानुनी रुपमा जघन्य अपराधको शिराबाट अनुसन्धान शुरु गरी दोषीलाई कारबाही गर्नु पर्छ ।
सहकारीमा तहगत रुपमा रहेका छाता संघहरुले अभियानमा खेलेको भूमिका कस्तो पाउनुभएको छ, आगामी दिनमा के गरोस् भन्ने अपेक्षा गर्नुहुन्छ ?
सहकारी संस्थाका लागि पैरवी गर्ने निकायका रुपमा विभिन्न संघसंस्था र महासंघ रहेका छन् । सहकारी अभियानको शुद्धिकरण एवं सहकारी सचेतना विस्तारमा समेत यी संस्थाहरुले ठूलो र महत्वपूर्ण भूमिका निर्वाह गरेका छन् । आगामी दिनमा सहकारीप्रतिको जनविश्वासलाई बलियो बनाउन महासंघले भूमिका बढाउनुपर्छ ।