पछिल्लो समय भक्तपुरमा बचत तथा ऋण सहकारी अभियानको अवस्था कस्तो छ ?
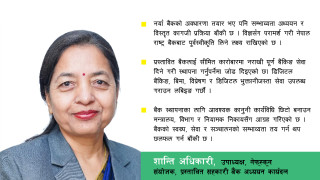
भक्तपुर जिल्लामा बचत तथा ऋण सहकारी अभियान ठिकै चलिरहेको छ । अधिकांश संस्थाहरु समुदायमा आधारित भएकाले तरलता व्यवस्थापनमा कुनै समस्या छैन । तर आर्थिक मन्दीका कारण व्यापारव्यवसायमा परेको प्रभावले ऋण असुलीमा भने केहि असहज अवस्था सिर्जना भएको छ । तथापि भक्तपुरमा रहेका बचत तथा ऋण सहकारी संस्थामा धान्नै नसक्ने खालको समस्या अहिलेसम्म परेको छैन । पछिल्लो समय समुदायमा आधारित संस्थाहरुमा बचत पनि वृद्धि हुँदै गएको छ । संघमा आवद्ध संस्थाहरुको वार्षिक प्रतिवेदन संकलन गरी अध्ययन गर्दा अधिकांश संस्थाको ब्यालेन्स सिट बढेको अवस्था छ । जुन संस्थाले सदस्यसँग प्रत्यक्ष सम्बन्ध राख्न सकेनन्, सहकारी शिक्षा पुर्याउन सकेनन्, ती संस्थाहरुमा विगतको तुलनामा ब्यालेन्स सिट घटेको देखिन्छ । तर पनि धेरै बिग्रने र सदस्यको बचत जोखिममा पर्ने अवस्था भने छैन ।
संघले संस्थाहरुको विकास र प्रवधर्नको लागि के गर्दै आएको छ ?
संघमा आवद्ध संस्थाहरु मध्ये कुनै पनि संस्थाले सदस्यको बचत फिर्ता गर्न नसकेको भनेर हामीलाई भनेका छैनन् । तर एकाध संस्था, जसले सहकारी मुल्य, मान्यता र सिद्धान्त बाहिर गएर सदस्यको बचतलाई सञ्चालकले परिचालन गरेको पाइएको छ । ती सहकारीका सञ्चालकहरुले सदस्यको बचतलाई घरजग्गा जस्ता क्षेत्रमा लगानी गरेको र समयमा ती क्षेत्रबाट प्रतिफल आउन नसकेकाले केहि अप्ठ्यारो पर्यो भन्ने कुरा आएको छ ।
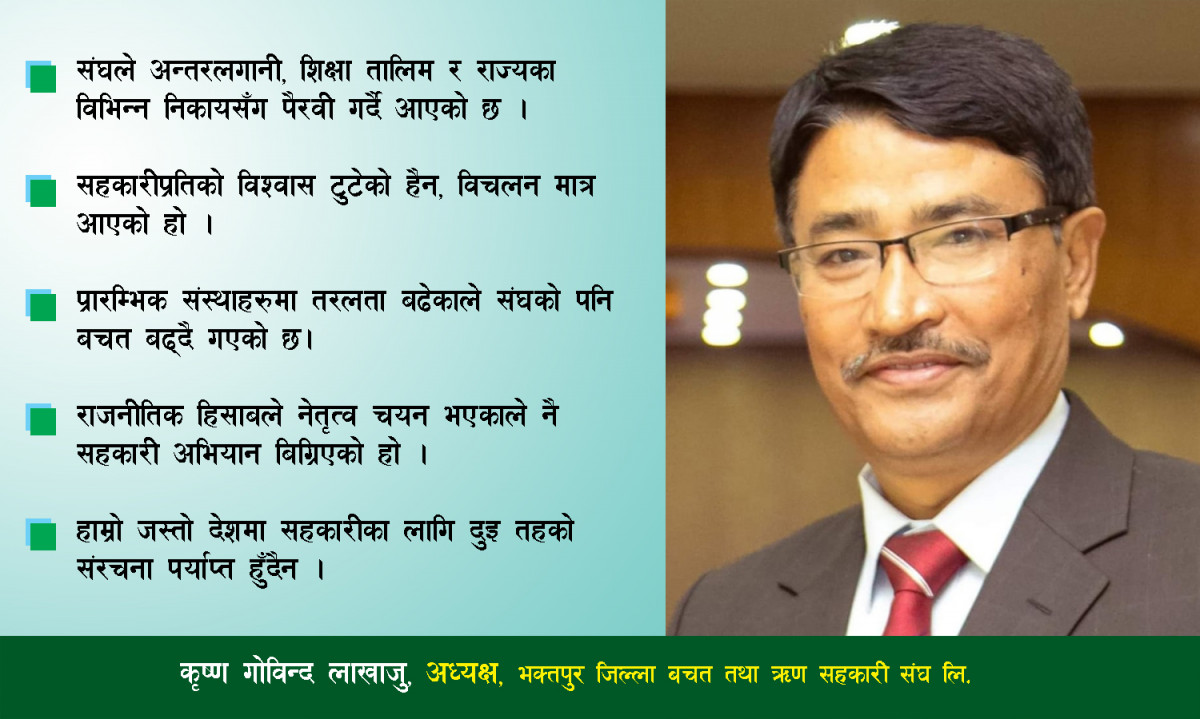
संघले आफ्ना संस्थाहरुलाई ६० लाखसम्म बिना धितो ऋण दिँदै आएको छ । संस्थाहरुको जगेडा कोष र शेयर पुँजीको आधारमा उक्त ऋण उपलब्ध गराउँछौं भने धितो लिएर संघले १–२ करोडसम्म पनि ऋण दिने क्षमता राख्छ । अहिले बैंक तथा वित्तीय संस्थाले ब्याजदर घटाएका छन् । व्यक्तिलाई भन्दा संस्थालाई २ प्रतिशत ब्याज कम दिने बैंकको नीति नै रहेको छ । सदस्य संस्थाहरुले संघमा बचत गर्ने रकम यसले गर्दा पनि बढेको छ । यसले प्रारम्भिक सहकारी संस्थामा बचत वृद्धि भएको पुष्टि हुन्छ ।
बैंकहरुले निक्षेपको ब्याज घटाएकाले अब सहकारीमा बचत आउला ?
जहाँ बढी ब्याज पाइन्छ, त्यतातर्फ सदस्यहरु आकर्षित हुन्छन् नै । कतिपय सहकारी संस्थाहरुमा बैंकमा नै नपुग्ने सदस्यहरु धेरै छन् । बैंक तथा वित्तीय संस्थामा भन्दा सहकारीमा कारोबार गर्ने सदस्यहरु धेरै छन् । बैंक तथा वित्तीय संस्थाले ब्याजदर परिवर्तन गरेको अवस्थामा सहकारीप्रति स्थानीयहरु आकर्षित हुन्छन् । बैंकमा ब्याजदरपरिवर्त भएपछि सहकारीमा थप बचत आउँछ नै । विगतमा बैंक तथा वित्तीय संस्थाले सहकारीको पैसालाई बढि ब्याज दिन्थे । एकदुई वर्षदेखि सहकारीको पैसालाई कम ब्याज दिएका कारण प्रारम्भिक संस्थाले जिल्ला बचत संघमा बढी पैसा ल्याएका छन् । संघमा बचत बढ्दै गएको छ । घटेको अवस्था छैन ।
संघले सदस्य संस्थाहरुको विकास र प्रवर्धनमा कसरी टेवा पुर्याउँदै आएको छ ?
संघ विशेषत: ३ वटा कुरालाई ध्यान दिएर अगाडि बढेको छ । संघलाई दिगो र सबल बनाउनको लागि अन्तरलगानी कार्यक्रम गर्दै आएका छौं । यसले संघको आय आर्जन र व्यवस्थापनामा सघाउँछ । अहिल संघको वासलात २ अर्ब माथि रहेको छ । तालिम तथा शिक्षालाई अनिवार्य बनाएर हामी अगाडि बढेका छौं । प्रारम्भिक, मध्यम र एड्भान्स गरी लेखा लगायत नेतृत्व विकास, पल्र्स अनुगमन तथा संस्था र व्यवस्थापनलाई चाहिने सम्पूर्ण तालिम दिन्छौं । अर्कोतर्फ अभियानसँग सम्बन्धित रहेर अन्य निकायसँग छलफल तथा बहस गर्ने कार्य पनि हामीले गर्दै आएका छौं । हामीले मालपोत कार्यालय, स्थानीय तह र प्रदेश सरकारसँग सहकारीसँग सम्बन्धित विषयमा ध्यानाकर्षण गराउने र प्रारम्भिक संस्थाहरुलाई सहज बातावरण बनाउने कार्य गर्दै आएका छौं । एउटा संस्थाले गर्न नसक्ने कर सँग सम्बन्धित प्रशासन र कानुनमा भएको संशोधनका विषयमा हामीले आवाज उठाउँदै आएका छौं । सामाजिक सुरक्षा, सम्पत्ति शुद्धिकरण, एनफएआरएस जस्ता अनेक विषयमा हामीले छलफल तथा पैरवी गर्दै आएका छौं । सरकारले कर्जा सूचना केन्द्र स्थापना गर्न ढिलाई गरेकाले जिल्ला स्तरमा भएपनि त्यसको सञ्जाल बनाउने कुरामा हामीले छलफल चलाएका छौं । सहकारी संस्थालाई पर्ने जुनसुकै समस्याका बारेमा घनिभूत रुपमा छलफल गरेर समाधानको लागि पहल गर्दै आएका छौं भने, हामीले गर्न नसक्ने विषयमा राष्ट्रिय सहकारी महासंघ र केन्द्रिय संघहरुको पनि सहयोग लिन्छौं ।
अहिलेको समस्या दोहोरो सदस्यताले नभई सञ्चालकहरु इमानदार नभएका कारण आएको हो । हामीले त्यस विषयमा प्रदेश सरकारलाई ध्यानाकर्षण गराएका छौं । १०० जना नेपाली नागरिकहरुको नागरिकता संकलन गरेर ऐन संशोधनका लागि पब्लिक बीलका रुपमा प्रदेश सरकारमा पेश गरेका छौं । हाम्रो क्षमताले भ्याएसम्म सहकारीको विकास र प्रवद्र्धनमा काम गर्दै आएका छौं । सहकारी क्षेत्र सुधार सुझाव कार्यदललाई पनि हाम्रो तर्फबाट सुझाव दियौं । २५ जना भन्दा बढी सदस्यले बचत फिर्ता पाएन भनेर सहकारी विभागमा उजुरी दिएपछि कुनैपनि संस्था समस्याग्रस्त घोषणा गर्न सकिने व्यवस्था ऐनमा छ । जिल्ला तहमा ठिकै खालको संस्था बिग्रेको खण्डमा समस्याग्रस्त घोषणा गर्न केन्द्रिय स्तरमा जस्तै पूर्व न्यायाधीश खोज्न गाह्राे हुन्छ । जिल्ला स्तरमा समस्याग्रस्त घोषणा गर्ने अधिकार स्थानीय तहसम्म आउनुपर्छ भनेर हामीले माग गर्यौं । कार्यदलले सरकारलाई बुझाएको प्रतिवेदनमा त्यो कुरा समेटिएको छ । अहिलेलाई सिडिओ कार्यालयलाई अधिकार दिनुपर्छ भनिएको छ । त्यो राम्रो हो । त्यसमा जिल्ला संघहरुको भूमिका पनि राखिदिएको भए अझ राम्रो हुने थियो । प्रशासनले हेर्दा र सहकारी अभियानले हेर्दा केहि फरक अवश्य हुन्छ ।
पछिल्लो समय सञ्जाल व्यवस्थापन र टु टायर सिस्टमको विषयमा बचत संघहरुले फरक मत राखेका छन् नि ?
नेफ्स्कुनको नेतृत्वले सहकारीमा २ तहको संरचना हुनुपर्छ भनेर भनेको छ । नेपाल जस्तो देशमा एउटा गाउँपालिकामा २–३ वटा मात्र सहकारी संस्था रहेको अवस्था छ । स्थानीय तहलाई समेटेर काम गर्ने जिल्ला संघहरु भएनन् भने केन्द्रिय संघले त्यहाँसम्म गएर काम गर्न सक्दैनन् । जिल्ला संघहरुमा आवद्ध भएका संस्थाहरु अहिले पनि बिग्रेका छैनन् । केन्द्रिय संघमा आवद्ध संस्थाहरु बढी समस्यामा रहेको हामीले पाएका छौं । प्रारम्भिक संस्था जिल्ला संघमा आवद्ध हुनुपर्छ र जिल्लाबाट केन्द्रिय संघमा आवद्ध हुनुपर्छ भन्ने हाम्रो माग हो । अहिले प्रदेश थपिएको छ । प्रारम्भिक संस्था जिल्लामा, जिल्ला प्रदेशमा र प्रदेशबाट केन्द्रमा नेतृत्व तहमा जानुपर्छ भन्ने हाम्रो भनाई हो ।
अहिले नेफ्स्कुनको चुनावी साधारणसभा पनि आइराखेको छ । ४–५ हजार संस्था नेफ्स्कुनमा आवद्ध छन् भने नेतृत्व चयन गर्दा राजनीतिक तवरबाट टिकट बाँडिन्छ । यसले गर्दा राजनीतिक पार्टीले जसलाई टिकट दिन्छ, ऊ मात्र नेतृत्वमा जान सक्ने भयो । नेतृत्व चयन राजनीतिक हिसाबले भएकाले नै सहकारी अभियान बिग्रिएको हो । अभियानबाट तहगत रुपमा नेतृत्वमा गएको भए सहकारी अभियान राम्रो हुन्थ्यो । एकरुपता दिने गरी अन्तरलगानी गर्ने हो भने, त्यो विषयमा भने छलफल गर्न सकिन्छ । नेतृत्व तह प्रारम्भिकबाट जिल्ला, जिल्लाबाट प्रदेश र प्रदेशबाट केन्द्रमा जाने र केन्द्रले एउटै तरिकाले अन्तरलगानी गर्न सके समस्या पनि आउँदैन । जिल्ला स्तरीय तहलाई हटाउने भन्दापनि अझ यसलाई सशक्त र बलियो बनाउनुपर्छ भन्ने हाम्रो भनाई हो ।
नेपालको सहकारी क्षेत्र बितेको २ वर्ष ठूलो समस्याबाट गुज्रियो, अब अभियानलाई कसरी सुधार गरेर लैजान सकिन्छ ?
सहकारी अभियान सुदृढ गर्नको लागि सबैभन्दा पहिले सञ्चालकहरु सुध्रिनु पर्छ । आफु नसुध्रिने तर अरुलाई मात्र सुध्र भनेर कहाँ हुन्छ ? आफूले नियम पालना नगर्ने तर अरुलाई नियम पालना गर भन्नु जायज हुँदैन । सहकारी क्षेत्र सुधार गर्न कार्यदलले पनि धेरै सुझाव दिएको छ । सरकारसँग पैसा मागेर बिग्रेका संस्थालाई दिने कुरा पनि बारम्बार उठ्ने गरेको छ । यो गलत हो । बिग्रेका संस्थाले बचतकर्ताको बचत त बिगारेनै, सरकारको पैसा पनि डुबाउलान् कि भन्ने डर छ । त्यस बाहेक कार्यदलले दिएका सुझावहरुलाई कार्यान्वयन गर्न सके सहकारी क्षेत्र सुध्रिन्छ ।
आफ्नो नियमन क्षेत्रका सहकारी संस्थाहरुलाई तीनै तहका सरकारले श्वेतपत्र जारी गर्न लगाएर चैत्रभित्र बचत फिर्ताको योजना ल्याउनुपर्छ । यो गर्न सके समस्या समाधानमा जिल्ला संघको पनि भूमिका देखिन्छ । सहकारी सिद्धान्त र मुल्यमान्यता पालना नगर्ने संस्थाहरुलाई बिघटन र कारवाही गर्न सक्ने व्यवस्था ऐनमा छ । एउटा दफाको प्रभावकारी कार्यान्वयन गर्न सके सहकारी क्षेत्रमा सुधार आउन सक्छ । सहकारीका ७ वटा सिद्धान्त छन् । सदस्यको बाहेक पैसा लिन नहुनेमा जोसुकैको पैसा सहकारीले लिँदा सरकार चुप लागेर बस्ने होइन नि । यो गर्न नदिन मौजुदा कानुनको कार्यान्वयन गर्न सक्ने क्षमता प्रदेश र संघको सहकारी विभाले राख्दैन । सहकारीको नियमनको लागि दोश्रो तहको नियामक निकाय चाहिन्छ भनिएको छ । यो हाम्रो लागि घातक हो । सहकारी आफैं स्व:नियमनमा हुनुपर्ने हो । सहकारीलाई कसैलाई हेर्नुपर्दैन भन्ने मान्यता हो । तर केहि सहकारीमा बदमास सञ्चालकहरु प्रवेश गरेका कारण त्यो हुन सकेन ।
नियम नमान्ने संस्थाहरुको लागि कडा खालको नियामक निकाय गठन गरी नियमन गर्न सके सहकारी अभियान अहिले पनि बिग्रिएको छैन । सहकारीलाई सहकारीकै रुपमा चलाएको संस्थामा कुनै समस्या छैन । जसले सहकारीको नाममा आफ्नो व्यक्तिगत फाइदाका लागि लगानी गरे ती सहकारी संस्थामा मात्र समस्या आएको हो । ऐननियम भन्दा बाहिर गएर सञ्चालन भएका सहकारीको हकमा सरकार कडा रुपमा प्रस्तुत हुनुपर्यो ।
सहकारीमा अझैपनि सदस्यको विश्वास टुटेको छैन । बिचलन मात्र आएको हो । जहाँ सदस्य भएर कारोबार गरेका छन् त्यहाँ बिचलन नै छैन । जहाँ बचतकर्ताको रुपमा ठूलो रकम बचत गरेका छन् त्यहाँ समस्या आएको छ । लोभी बचतकर्ता, क्षमताहिन नियामक निकाय र कमजोर अभियानका कारण सहकारीमा यस्तो अवस्था सिर्जना भएको हो । संस्थाको वास्तविक सदस्यले बचतमा पाउने ब्याजको लोभ गर्ने होइन । संस्था राम्रो बनाउने कुरा सोच्नुपर्छ । अभियानले पनि जति कुरा गर्नुपर्ने हो, त्यो गर्न सकिराखेको छैन ।