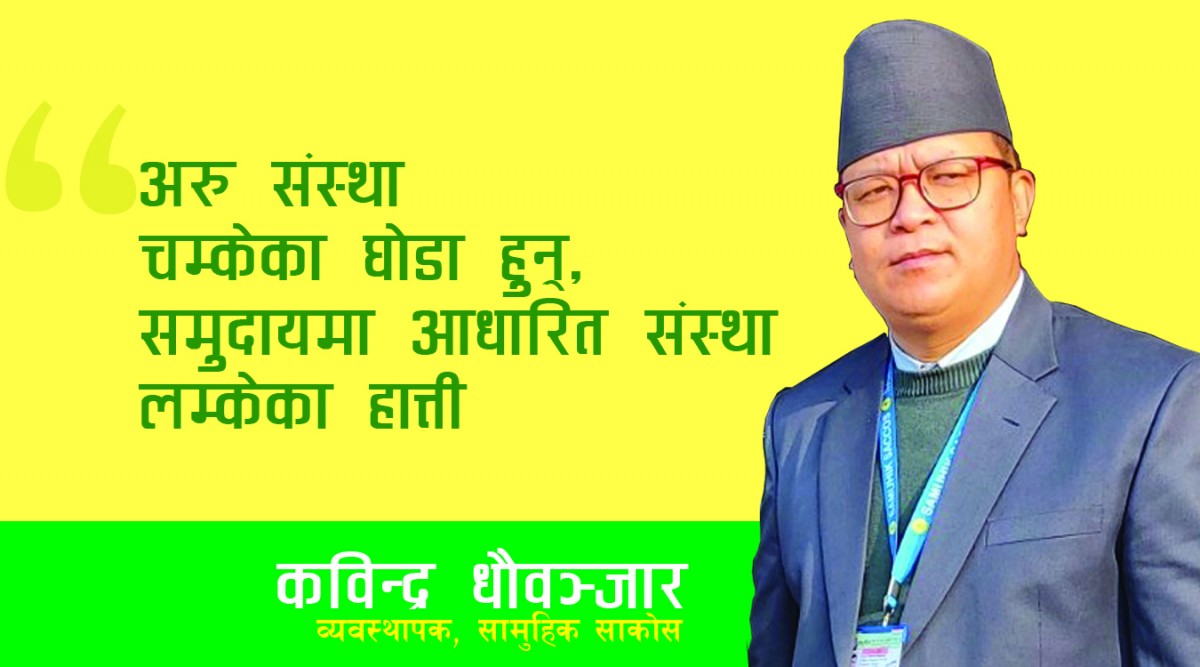
सदस्य र समुदाय केन्द्रित सहकारीको भविष्य उज्ज्वल देख्ने कविन्द्र धौवञ्जार सामुहिक साकोसका व्यवस्थापक हुन् । युवा सहकारीकर्मीका रुपमा पहिचान बनाएका धौवञ्जार सहकारीलाई बचत ऋणमा मात्रै सीमित नगरी सदस्यको सामाजिक आवश्यकता परिपूर्ति गर्ने माध्यमको रुपमा समेत विकास गर्नुपर्ने बताउँछन् । सदस्यलाई सन्तुष्ट बनाउन सके संस्थाको वित्तीय सूचकमा सुधार स्वतः हुने उनको बुझाई छ । महामारीका बीचमा पनि सदस्यहरुलाई निरन्तर सेवा दिएका कारण संस्थाको समग्र कारोबार बढेको उनले बताए । कोभिड १९ का कारण वित्तीय कारोबारमा प्रविधिको प्रयोग बढ्दै गएको र समयको यो मागलाई हरेक संस्थाले आत्मसात गर्नुपर्नेमा उनी जोड दिन्छन् । एक्सेस र प्रोबेसनमा आवद्ध संस्थाहरुले मानव संसाधनलाई प्राथमिकतामा राखेकाले सहकारीलाई नै आफ्नो करियर बनाएर अघि बढ्ने क्रम बढ्दै गएको धौवञ्जारले उल्लेख गरे । मुलुकमा सहकारीको संख्या धेरै भएको र एकिकरणको माध्यमबाट घटाउनुपर्ने भएकाले सहकारीका सञ्चालकहरुले मुटु फराकिलो बनाउनुपर्ने उनको ठम्याई छ । सामुहिक साकोसको समग्र अवस्था, सदस्यलाई दिने सेवा सुविधा लगायत सहकारी क्षेत्रका विविध आयामलाई समेटेर व्यवस्थापक धौवञ्जारसँग नेपालपत्रन्यूजले गरेको कुराकानी:
कोरोना भाइरस महामारीको बीचमा आफ्ना सदस्यहरुलाई कसरी र कस्तो सेवा दिइराख्नु भएको छ ?
कोभिड–१९ मुलुकका लागि मात्र नभई विश्वकै लागि नै निकै चुनौतीपूर्ण विषय बनेको छ । कोभिडले व्यावसायिक क्षेत्रमा मात्र नभई स्वास्थ्यको क्षेत्रमा पनि ठूलो चुनौति थपिदिएको छ । सहकारी पूर्णरुपमा वित्तीय क्षेत्रमात्र नभएर सामाजिक क्षेत्र पनि हो । अतः हामीले सदस्यहरुको व्यवहारिक समस्यालाई पनि बुझ्नुपर्ने हुन्छ । २०७६ चैत्रदेखि शुरु भएको लकडाउनको समयमा पनि ४/५ दिन मात्रै हामीले कारोबार बन्द गर्यौं । त्यसपछि आंशिक रुपमा कार्यालय खोलेर होस् वा व्यक्ति मार्फत सेवा प्रदान गर्यौं । त्यसैगरी सदस्यहरुको भैपरी आउने समस्या पूरा गर्न स–साना ऋणहरु प्रदान गर्दै गयौं ।
महामारीको बीचमा रहेकाले सुरक्षित रहनु पर्छ भन्ने भावना त छँदैछ । तर पनि सदस्यको आवश्यकतालाई मध्यनजर गरेर केहि जोखिम मोलेरै भएपनि सेवा सञ्चालन गर्यौं । दोश्रो चरणको निषेधाज्ञामा हामीले कुनै पनि दिन कार्यालय बन्द गरेनौं । निरन्तर सदस्यहरुलाई विभिन्न माध्यमबाट सेवा प्रदान गरिरह्यौं । मोबाइल बैंकिङ र प्रविधिलाई जोडेर अहिले सदस्यहरुलाई सेवा दिइरहेका छौं । सदस्यहरुको दैनिकीमा अप्ठ्यारो पर्दा आवश्यक पर्ने रकम घरघरसम्म पुर्याई, सन्तुष्ट बनाउने काम गर्दै आएका छौं ।
कोभिडका बीचमा सदस्यहरुलाई दिइएको सुविधाका कारण सहकारीहरु ‘मोर देन बैंक’ को रुपमा स्थापित भएको भनिन्छ नि ?
एकदमै हो । सहकारीहरुले सदस्यलाई दिएको सेवाको स्तरलाई मापन गर्ने हो भने समूदायमा आधारीत सहकारी सस्थाहरुलाई अहिले “मोर देन बैंक” भन्ने पर्ने हुन्छ । शहर केन्द्रित संस्थाहरुले वित्तीय कुरालाई मात्रै बढि ध्यान दिने गरेको छ । तर सामूहिक साकोस सहर केन्द्रित सहकारी भएर पनि सदस्यको वित्तीय र गैर वित्तीय दुबै आवश्कतालाई सम्बोधन गर्ने प्रयास गरेका छौं । कोभिडका बीचमा गत वर्ष हामीले स्थानीय तहले खडा गरेको विपद् व्यवस्थापन कोषमा ४ वटै नगरपालिकालाई २५ हजारका दरले १ लाख रुपैया सहयोग गर्यौं । भक्तपुर जिल्ला अस्पताललाई पीपीइ, मास्क, पञ्जा प्रदान गर्यौं । त्यसैगरी इवामुरा अस्पताललाई पनि स्वास्थ्य सामग्री सहयोग गर्यौं । भक्तपुर नगरपालिकाले अक्सिजन प्लान्ट निर्माणका लागि सहयोग गर्न नगरबासी एवं संघ संस्थालाई आह्वान गरेको थियो । त्यसबेला पनि २ लाख २ हजार २५ रुपैया आर्थिक सहयोग गर्यौं । उपत्यका बाहिर र दुर्गम क्षेत्रमा भएका संस्थाहरुले पनि धेरै काम गरेका छन् । कुनै संस्थाले राम्रो काम गरेको छ भने त्यसको सिको अरु संस्थाले पनि गर्नुपर्छ भन्ने संस्कारको विकास सहकारीमा हुँदै गएको छ ।
सहकारी सदस्यका लागि हो भनिन्छ, विपद्का बेला वित्तीय र अन्य केकस्ता सेवा सदस्यहरुलाई दिनुभयो ?
सामान्य अवस्थामा हामीले रक्तदान, जनचेतनामूलक कार्यक्रम, सरसफाई र अन्य गतिविधि गर्ने गर्थ्याैं । तर अहिलेको अवस्था असहज रहेकाले त्यस्ता कार्यक्रम गर्न सकेनौं । त्यस्ता कार्यक्रम गर्दा उपलब्धी भन्दा बढि समस्या निम्त्याउने स्थिति भएकाले नगरेका हौं । तर पनि सदस्यहरुलाई महामारीका बेलामा राहत तथा छुट सुविधा भने दिएका छौं । कोभिड १९ कारण धेरै सदस्यहरुको रोजगार गुमेको छ, व्यापार व्यवसाय बन्द भएको छ । उहाँहरु आर्थिक संकटमा पर्नुभएको छ । त्यस्तो अवस्थामा अप्ठ्यारामा परेका सदस्यहरुलाई केहि मात्रामा भएपनि मलम लगाउने काम हामीले गरेका छौं । विगत वर्षमा लकडाउन अवधिभर पाकेको ब्याजमा १५ प्रतिशत सम्म छुट दियौं र यस आ.व. को ब्याजमा १० प्रतिशत सम्म छुट दिएका छौं । निषेधाज्ञाको अवधिभर सदस्यबाट कुनै विलम्ब शुल्क लिएका छैनौं । कुनै ऋणी सदस्यलाई किस्ता तिर्न अप्ठ्यारो भएको अवस्थामा ब्याज मात्रै लिएर सहज वातावरण बनाइ दिएका छौं ।
महामारीको बीचमा पनि कतिपय संस्थाका सदस्यता र कारोबारमा वृद्धि भएको पाइयो, सामुहिकको अवस्था के छ ?
विपद्का बावजुद पनि सामुहिकले सन्तोषजनक प्रगति हासिल गर्न सकेको छ । महामारीको चपेटामा हामी दुई आर्थिक वर्ष परिसकेका छौं । गत आ.व.मा महामारी भएता पनि संस्था एकिकरण अभियानलाई अगाडि बढाएर संस्थाको कार्यक्षेत्र, सदस्यता र कारोबारमा वृद्धि गर्न सक्यौं । यो आ.व.मा पनि अधिकांश समय कोभिड महामारीबाट नै गुज्रियौं । तर पनि यस आ.व. संस्थाको कुल कारोबारको झण्डै २४ प्रतिशत वृद्धि गर्न सफल भएका छौं । यो भनेको सदस्यको विश्वास र माया नै हो । बजारमा सहकारी व्यक्ति केन्द्रित र सामुदायिक गरी दुई किसिमका छन् । समुदायमा आधारित संस्था भएकाले कोभिडका बीचमा पनि तरलता समस्या आएन । सदस्यहरुसँग रहेको पैसा नजिकको हितैषी संस्थामा राखे । महामारीको बीचमा सदस्यहरुले सामुहिकमा धेरै पैसा जम्मा गर्नुभएको छ । संस्थामा धेरै पैसा आएपछि तरलतालाई व्यवस्थापन गर्न र वित्तीय लागतलाई कम गर्न व्याजदर घटाउनुपर्ने अवस्था आयो । संस्थाको वित्तीय संरचनालाई सन्तुलनमा राख्न धेरै बचत आउँदा ब्याज दर घटाएर भएपनि बचत लियौं । तर सदस्य केन्द्रित नभएका संस्थामा भने तरलता अभावको समस्या परेको सुनिन्छ ।
असार मसान्तसम्म ६ हजार ४ साय १ जना सदस्य संस्थामा आवद्ध छन् । संस्थाको कुल कारोबार ६६ करोड पुगेको छ । गत वर्ष ५३ करोड मात्रै थियो । यस वर्ष कोभिड १९ को महामारीका बावजुद पनि १३ करोडले कारोबारमा वृद्धि गर्न सफल भयौं । सदस्यले सामुहिकलाई आफ्नै संस्था ठानेर बचत ऋण कारोबार गरेकाले यो वृद्धि गर्न सकेका हौं । एक्सेस र प्रोवेसनमा आवद्ध संस्था बढि वित्तीय अनुशासनमा बस्नुपर्छ । त्यस्तो संस्थाको ऋण लगानी र बचत संकलनमा कडा नीतिहरु हुन्छन् । फिक्स्ड गाइडलाइनबाट संस्था चलाउनुपर्छ । त्यसैले गर्दा भन्नेबित्तिकै बचत र ऋण लगानी वृद्धि गर्न सकिँदैन । संस्थाको समग्र कारोबार स्थायी रुपमा वृद्धि भएर जान्छ र भोलिका दिनमा घट्ने सम्भावना पनि रहँदैन । यो एक्सेस र प्रोवेशनले हामीलाई सिकाएको टेक्निक हो । एक्सेस, प्रोबेसनमा सहभागि संस्थाहरुको ऋण लगानी किस्तामा हुनुपर्छ र धेरै मापदण्ड पनि पूरा गर्नुपर्छ । त्यसको विपरित एक्सेस र प्रोवेसनमा सहभागि नभएका संस्थाहरुलाई बचत संकलन र ऋण लगानीमा सहजता छ । तर समुदायमा आधारित नभएका केहि संस्था अहिले चम्केका घोडा जस्तै हुन् । कँहिकतै ठक्कर लागेपछि गुल्टिन सक्छन् । समुदायमा आधारित संस्था भनेको लम्केका हात्ती जस्तै हुन् । केहि मात्रामा गति कम हुन्छ तर वृद्धिदर भने स्थायी हुन्छ ।
एक्सेस र प्रोवेशन ब्राण्डमा सहभागि संस्थामा सदस्यले ढुक्क भएर कारोबार गर्न सक्छन् त ?
बैंक तथा वित्तीय संस्थालाई हेर्ने दृष्टिकोण र सहकारीलाई हेर्ने दृष्टिकोणमा फरक हुनुपर्छ । वित्तीय रुपमा एक्सेस, प्रोवेशन कार्यक्रममा सहभागी सहकारीलाई बैंक संग तुलना गर्न मिल्दैन । तर हरेक कुरालाई लिपिवद्ध गरे जान भने सिकाएको छ । नीतिगत रुपमा संस्था चल्नुपर्छ । ब्यक्तिको सोच अनुसार सदस्यहरुलाई गर्ने व्यवहारमा फरक हुनुहुँदैन भन्ने हो । सहकारीले व्यवहारिक पक्षलाई पनि हेर्नुपर्छ । सहकारी संस्थाको वित्तीय सुचकांकहरुमा एक हदसम्मको स्टा्ण्डर्ड कायम हुनुपर्छ । त्यो स्टाण्डर्ड कसरी कायम गर्ने र सदस्यहरुलाई कसरी सन्तुष्ट बनाउने भन्ने नै मुल कुरा हो । एक्सेस र प्रोवेसनमा नीतिगत कुरा धेरै छन् । त्यस बाहेक मुलतः २ वटा कुरा हामीले सिक्छौं । संस्थाको समग्र वृद्धिमा यसले सहयोग गर्छ । पहिलो, संस्थाको संस्थागत पुँजीवृद्धि गर्न सहयोग मिल्छ र अर्को संस्थामा कार्यरत कर्मचारीको समग्र पक्षलाई यसले सम्बोधन गर्छ । यो नै अहिलेको आवश्यकता हो । एक्सेस र प्रोवेशनलने यिनै दुई कुरालाई जोड दिएकाले त्यस कार्यक्रममा आवद्ध संस्थाहरुले संस्थागत पुँजी वृद्धि र मानव संसाधन विकासमा ठूलो फड्को मारेका छन् ।
सहकारी क्षेत्रको मानव संसाधनका बारे उठान गर्नुभयो, यस क्षेत्रमा दक्ष जनशक्तिको अभाव छ भनिन्छ नि ?
पाँच सात वर्ष अगाडि सहकारीमा दक्ष जनशक्तिको अभाव थियो । तर एक्सेस र प्रोवेसनले मानव संसाधनलाई निकै प्राथमिकतामा राखेर अगाडि बढ्न सिकाएको छ । बैंकमा काम गर्ने व्यक्तिहरु पनि यहि समुदाय र स्कुल कलेजमा पढेर सिकेर गएका हुन् । उनीहर अर्को ग्रहबाट आएर बसेका होइनन् । यति मात्र फरक हो कि बैंक तथा वित्तीय क्षेत्रमा काम गर्ने क्षेत्र फराकिलो हुन्छ । त्यसको तुलनामा सहकारी संस्थाको कार्यक्षेत्र अलिकति संकुचित छ । यस हिसाबले सहकारीमा बैंकहरुको तुलनामा अवसर केहि कम छ । तर अहिलेको अवस्थामा सहकारीलाई नै करियर बनाउने पनि धेरै छन् । पहिला सहकारीमा काम सिक्ने र केहि समयपछि अर्को क्षेत्रमा जाने चलन थियो । त्यसमा अहिले कमी आएको छ । कर्मचारीलाई संस्थामा राख्न र त्यहि अनुसार नीति बनाउन र सेवा सुविधामा ध्यान दिन एक्सेस र प्रोवेसनले सिकाएको छ । एक्सेस प्रोवेशनमा आवद्ध संस्थाले कुल सञ्चालन खर्चको ६० प्रतिशतसम्म खर्च कर्मचारीमा गर्न पाउने विषय उठाएको छ । यो भनेको धेरै ठूलो फड्को हो । पहिला थोरै पैसा दिने र थोरै काम लगाउने चलन थियो । अहिले पनि कतिपय संस्थामा त्यहि मानसिकता छ । धेरैवटा संस्थाका सञ्चालकहरुमा कर्मचारीलाई हेर्ने दृष्टिकोणमा परिवर्तन आएको छैन । एक्सेस प्रोवेसनमा नगएका संस्थामा कर्मचारीलाई गर्ने व्यवहारमा संकुचन देखिन्छ । कर्मचारीले आफ्नो क्षमता वृद्धि गर्दै जाँदा उसले त्यहि अनुरुपको सेवासुविधा र काम गर्ने प्लेटफर्म खोज्छ । तर सञ्चालक समितिमा भने त्यस्तो सोच पाईंदैन । संस्थालाई वृद्धि गर्ने भन्दा पनि यथास्थितिमा नै चलाउने सोच देखिन्छ । यो संस्था, सञ्चालक र कर्मचारी कसैको पनि हितमा छैन । तर एक्सेस र प्रोवेशनमा सहभागि संस्थाले यो लेभल पार गरिसके । कर्मचारीको घर खर्च नटर्ने तलब दिएर कर्मचारी बस्दैन भन्ने कुरा बोर्डले बुझिसकेको छ । कर्मचारीको आवश्यकता पूरा गरेर उनीहरुलाई खुसी बनायो भने मात्रै संस्था अगाडि बढ्छ । सामुहिकले पनि कर्मचारीलाई पर्याप्त सेवा सुविधा दिएर अगाडि बढेको छ ।
कोभिड पछि सहकारीमा प्रविधिको प्रयोगको कुरा निकै उठेको छ । सहकारी क्षेत्रले बजारमा आएको प्रविधिलाई आत्मसात गरेर अगाडि बढ्न सक्ने अवस्था के छ ?
यो एकदम जल्दोबल्दो इस्यु हो । प्रविधिमैत्री नभई कुनै पनि संस्था अगाडि बढ्दैन । प्रविधिमा जाँदा खर्च बढ्छ । मानव संसाधन छैन भनेर बसियो भने हामी पछि पर्छौं । बजारमा जे प्रडक्ट आउँछ । त्यसलाई अँगालेर जानुपर्छ । सामुहिकले पनि अहिले आएको नयाँ टेक्नोलोजीलाई पच्छ्याएको छ । हामीले मोबाइल तथा मिस्डकल बैंकिङ, रिचार्ज सुविधा उपलब्ध गराएका छौं । त्यसैगरी सदस्यले घरमै बसेर आफ्नो कारोबार हेर्न सक्नुहुन्छ भने चाहेको ठाउँमा भुक्तानी गर्न पनि पाउनुहुन्छ । ३६५ दिन नै हामीले यो सुविधा उपलब्ध गराएका छौं । टेक्नोलोजीलाई आत्मसात गरेर जानुको विकल्प छैन । सामुहिक ६६ करोडको सहकारी संस्था हो भने बजारमा एक डेढ करोडका पनि संस्था छन् । सामुहिक जस्तो मेकानिजम ती संस्थामा हुँदैन । त्यस्ता संस्थालाई प्रविधिमा खर्च गर्न गाह्राे छ । हरेक संस्थाले प्रविधिलाई अँगाल्नै पर्छ र भोलिको बाटो त्यहि नै हो । कोभिडका बेला नगद कारोबारमा धेरै कमी आयो । मोबाइल बैंकिङ र एटिएममा नै मानिसहरु बढि केन्द्रित भए । प्रविधिले वित्तीय कारोबारलाई सुरक्षित पनि बनाउँदै लगेको छ । बायोलोजिकल र टेक्नोलोजिकल दुवै हिसाबले यो सुरक्षित छ । यसमा चुनौति पनि छन् तर सुरक्षित पाटो नै बढि छ ।
सहकारीमा संख्यात्मक मात्रै बढि भयो र गुणात्मकता आउन सकेन भनिन्छ नि ?
सहकारी संस्था बढि हुनुमा समुदाय, सहकारीकर्मी र सरकार सबै दोषी छन् । सहकारी संस्थामा सञ्चालकहरुबीच कुरा नमिल्दा अर्को संस्था खुलेको छ । कतै, सञ्चालक र व्यवस्थापनबीच कुरा मिलेन भने व्यवस्थापनले अर्को संस्था खोलेको हुन्छ । के यो हाम्रो आवश्यकता हो त ? हामी जुन ठाउँमा छौं त्यहि ठाउँमा आफ्नो तर्क राखेर संस्थालाई सुदृढ बनाउनु पर्नेमा अर्को संस्था खोल्ने होडबाजी चल्यो । यसले गर्दा धेरै सहकारी खुल्न पुगे । सहकारीकर्मीमा त्यागको भावना नहुँदा र सहकारीको मर्म नबुझ्दा संस्था धेरै हुन गएको हो । ३४/३५ हजार सहकारी हामीलाई आवश्यक छैन । यो समस्यालाई सल्टाउन सहकारी विभाग र सहकारीका अगुवाहरुले एकिकरणको कुरा ल्याएका छन् । एकिकरणको माध्यमबाट मात्रै संस्थाको संख्या कम गर्न सकिन्छ । सहकारीकर्मीहरु आफैं मिलेर यो अभियान चलाउनुपर्छ । यसबाट संस्था बलियो हुने, सदस्यले प्रभावकारी सेवा पाउने र कर्मचारीको सेवा सुविधामा वृद्धि हुन्छ । यसतर्फ सोच्नुपर्ने बेला आएको छ ।
संस्थाहरुबीच एकिकरण गर्न पनि त्यति सहज देखिएन नि ?
एकिकरण आफैंमा एउटा जटिल प्रक्रिया हो । एकपटक भाँचिएको हातलाई फेरि प्लाष्टर गरेर जोड्नु जस्तै हो । २ वटा संस्कारबाट आउने सञ्चालक समिति र कर्मचारीलाई एकाकार गराउन समय लाग्छ । एकिकरणमा पनि मुख्य समस्या सञ्चालक समितिमा नै छ । संस्था एकिकरण गर्दा भविष्य राम्रो हुन्छ । यसले समुदायमा राम्रो छाप छाड्छ र सदस्यलाई दिने सेवाको गुणस्तरमा वृद्धि हुन्छ भन्ने सोच सञ्चालकमा आयो भने एकिकरण त्यति गाह्रो विषय होइन । तर सञ्चालकहरुको इगोका कारण संस्थाहरुबीच एकिकरणमा समस्या भने छ । सञ्चालकहरुमा त्यागको भावना आवश्यक छ । यसले एकिकरणलाई अगाडि बढाउन सहयोग मिल्छ ।
सहकारी बचत ऋणमा मात्र केन्द्रित भए, उत्पादनमा जोडिन सकेनन् भन्ने आरोप पनि छ नि ?
सहकारी क्षेत्रले मात्रै चाहेर उत्पादनमूलक क्षेत्रमा लगानी बढ्दैन । हामीले बजारमा हेर्यौं भने मेड इन नेपालका सामानहरु २० प्रतिशत पनि छैनन् । ८० प्रतिशत भन्दा बढि वस्तु हामी भारत, चीन र अन्य देशबाट आयात गरिरहेका छौं । नेपालमा उत्पादन धेरै कम छ । उत्पादन कम हुँदा रोजगार कम हुन्छ । यसको प्रभाव अर्थतन्त्रमा पर्छ । उत्पादनमूलक क्षेत्रलाई बढावा दिने सरकारको नीति नै छैन । कसैले जग्गा तथा घर किन्न र विदेश जान ऋण माग्यो भने खुसीसाथ दिन्छौं । तर कसैले व्यापार व्यवसाय गर्छु भनेर ऋण माग्यो भने तिर्ला कि नतिर्ला भनेर शंका गरेर बस्छौं । यो आम जनमानसको समस्या हो । हामीले उत्पादनलाई बढावा दिन सकेनौं । घरजग्गा र देखावटी कुरालाई मात्र बढावा दिने काम गर्यौं । अर्कोतर्फ सहकारीमा उत्पादनमूलक क्षेत्रमा लगानी गर्ने भनेर ऋण माग्नै आउँदैनन् । हरेकको चाहना घरजग्गामा लागनी गर्ने नै रहेको छ । हामीले कुनै समय घरजग्गामा लगानी नगर्ने भनेर रोक्यौं । तर त्यसले गर्दा हाम्रो कारोबारमा वृद्धि भएन । अन्य छेउछाउका संस्थाको कारोबारमा भने वृद्धि हुँदै गएको देखियो । त्यसपछि पुनः हामीले घरजग्गा खरिदका लागि ऋण दिन थाल्यौं ।
सहकारीमार्फत आर्थिक सामाजिक रुपान्तरणको सम्भावना र चुनौतीलाई कसरी लिन सकिन्छ ?
प्रारम्भिक संस्थाहरुको दायरा सानो छ र हामीले सदस्यहरुको आर्थिक सामाजिक उत्थानमा नै सघाउने हो । यो एउटा संस्थाले भन्दा पनि सहकारी अभियानले नै अगुवाई गर्नुपर्ने विषय हो । यो विषयमा प्रारम्भिक संस्थाहरुले धेरै कुरा गर्न सक्दैनन् । सिंगो सहकारी अभियानलाई सदस्यको आर्थिक सामाजिक रुपान्तरमा जोड्न अभियानको नेतृत्व तहले नै भूमिका खेल्नुपर्छ ।
संस्थाको आगामी योजना के छ ?
सक्षम, गुणस्तरीय र प्रतिस्पर्धी साकोस बनाउने हाम्रो उद्देश्य छ । संस्था सक्षम भएर सदस्यलाई गुणस्तरीय सेवा दिने र प्रतिस्पर्धामा माथि उठ्ने हाम्रो योजना छ । बजारमा अरुको अस्तित्वलाई पनि स्वीकार गरेर जानुपर्छ भन्ने हाम्रो बुझाई छ । सहकारी समुदायको छनौटको विषय हुनुपर्छ । त्यसलाई आत्मसात गरेका कारण जिल्लाकै उत्कृष्ट संस्थाको रुपमा सामुहकि पुरस्कृत भइसकेको छ । हामीले सदस्यलाई दिने सेवा र समुदायप्रति पु¥याउनुपर्ने योगदान र अभियानमा खेल्नुपर्ने सक्रियता अहिले पनि उत्तिकै छ । संस्थाको वित्तीय पाटोलाई अझै उठाउनु पर्ने छ । यसका लागि सदस्यहरुलाई समयसमयमा सहकारी शिक्षा दिने गरेका छौं । सदस्यको आर्थिक अवस्था हेरेर ऋणले नथिच्ने गरेर ऋण दिन्छौं । आगामी ८१ सालभित्र १ अर्बको संस्था बनाउने लक्ष्यका साथ हामी लागि परेका छौं ।