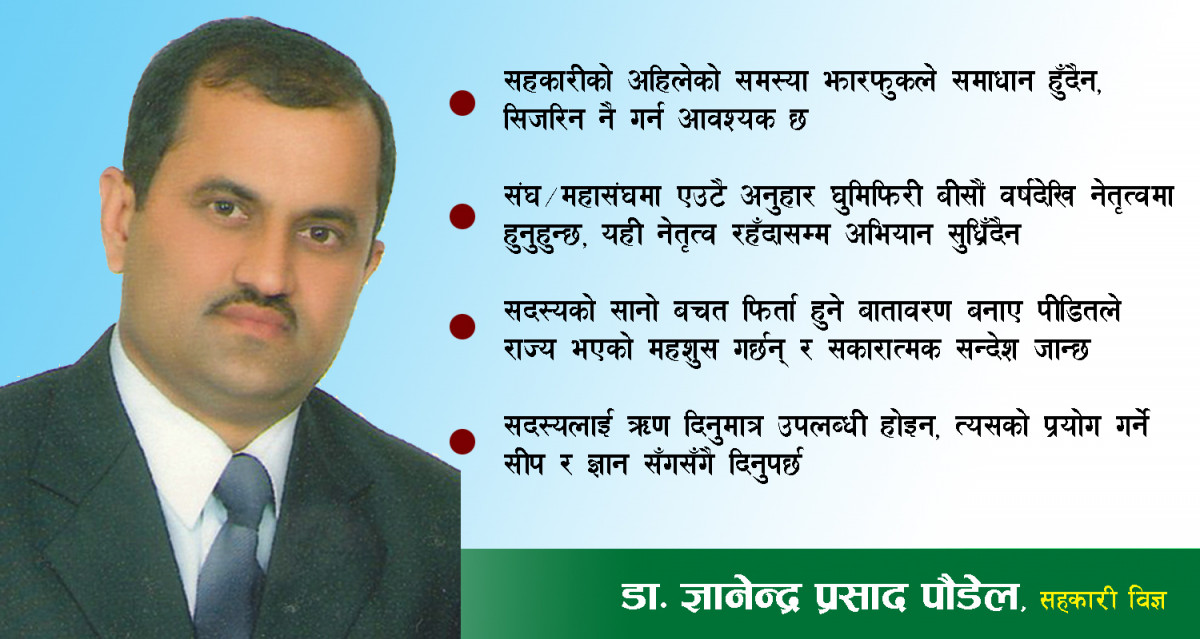
नेपालको सहकारी अभियानलाई कसरी हेरिरहनुभएको छ ? सहकारीको लागि संक्रमणकालिन अवस्था अन्त्य भएको हो ?
नेपालको इतिहासमा सहकारी अहिले जटिल र कठिन अवस्थामा छ । सहकारी अभियानले समस्या समाधानको जुन खाले पहल गर्नुपथ्र्यो, त्यो गर्न सकेन । हजारौं सदस्यको बचत फिर्ता हुन सकेको छैन । संस्थाहरु एकपछि अर्को गरी बन्द हुँदै गएका छन् । सहकारीको इमेज घट्दै गइरहेको छ । सहकारी अभियानालाई बदनाम हुनबाट जोगाउनका लागि अभियन्ताहरुले प्रभावकारी काम गर्न सक्नुपथ्र्यो, त्यो भएन । अहिलेको समस्या समाधान गर्न तीनचार वटा काम गर्नुपर्छ ।
दीर्घकालिनरुपमा, सहकारीलाई मुल्यमान्यता र सिद्धान्त अनुसार अगाडि बढाइ गुणात्मक फड्को मार्न हामीले छलफल गर्न सक्छौं । अहिले जतिपनि सहकारी संस्था समस्यामा परेका छन्, तिनको छानबिन हुनुपर्छ । ती संस्थाका सञ्चालकको सम्पत्ति रोक्का हुनुपर्छ र विदेश जान रोक्नुपर्छ । सदस्यको बचत फिर्ता हुने बातावरण बनाउनुपर्छ । सहकारी ऐनको दफा १०१ ले बचत तथा कर्जा सुरक्षण कोषको परिकल्पना गरेको छ । त्यसलाई तत्काल कार्यान्वयन गर्नुपर्छ । त्यसको मोडालिटीलाई परिवर्तन गरेर फास्टट्रयाकबाट भएपनि कार्यान्वयन गर्नुपर्छ । एक लाखसम्म एक महिनाभित्र, ३ लाख सम्म ३ महिनाभित्र र ५ लाखसम्मको बचत ६ महिनाभित्र फिर्ता गर्ने बातावरण बनाउनुपर्छ । त्यो भन्दा बढी बचत भएका सदस्यको हकमा एउटा कार्यविधि बनाएर जानुपर्छ । बचत फिर्ता गर्न राज्यले पनि सहयोग गर्नुपर्छ ।
सरकारले हिजो बैंक तथा वित्तीय संस्था संस्था समस्यामा पर्दा वित्तीय क्षेत्र सुधार आयोग बनाएको थियो । सहकारीका लागि पनि सरकारले डेढ दुई अर्बको फण्ड बनाएर पीडित बचतकर्ताको रकम फिर्ता गर्ने बातावरण बनाउनुपर्छ । सहकारी संस्थाहरुले पनि कुल सम्पत्तिको ०.०५ प्रतिशत रकम कोषमा जम्मा गर्नुपर्छ । यस आर्थिक वर्ष सकिएको ३ महिनाभित्र सबै संस्थाले कोषमा रकम जम्मा गर्ने हो भने ठूलो रकम जम्मा हुन्छ । त्यो रकम समस्यामा परेका संस्थाहरुलाई सापट दिन सकिन्छ । सहकारी विभाग, प्रदेश र सम्बन्धित पालिकाहरुमार्फत समन्वय गरेर बचतकर्ताको रकम फिर्ता हुने बातावरण बनाउनुपर्छ । यसो गर्न सकिए २०/३० हजार रुपैयाँ सहकारीमा बचत गरेका तर फिर्ता नपाएका मानिसहरुले राज्य भएको महशुस गर्छन् । यसले सहकारीप्रतिको वातावरण सकारात्मक बन्दै जान्छ ।
कतिपय संस्थामा सञ्चालक वा व्यवस्थापनले अपचलन गरेका र ठूला ऋणीले ऋण नतिरेको कुरा पनि आएको छ । उनीहरुको सम्पत्ति के छ ? के कति कारणले नतिरेको हो बुझेर फिर्ता गराउन पहल गर्नुपर्छ । त्यसका लागि सम्पत्ति व्यवस्थापन कम्पनी वा कुनै मोडल बनाएर जान सकिन्छ । यी सबै काम गर्न यहि संरचनाले सम्भव छैन । कुनै संस्थाका सञ्चालक, व्यवस्थापन र ऋणीबाट नउठेको ऋण वापत लिलाम गरेको सम्पत्तिको उचित व्यवस्थापन गर्नुपर्छ । जबसम्म सम्पत्तिको व्यवस्थापन गरिँदैन, तबसम्म चाहेर पनि ठूलो बचत फिर्ता गर्न सकिँदैन । संस्थाहरुसँग भएको सम्पत्ति विक्री गरेर वा ठूला बचतकर्तालाई दिएर बचतफिर्ताको बातावरण मिलाउनुपर्छ ।
राज्यले यो काम गर्न सके सहकारी क्षेत्रको समस्या समाधान हुन्छ त ?
सरकारलले तत्काल बचत तथा ऋण सुरक्षण कोष गठन गर्नुपर्छ । सहकारी क्षेत्र सुधार कार्यक्रम लागु गर्नुपर्छ । अमेरिकामा जब बचत तथा ऋण सहकारीमा समस्या आयो, त्यहाँका क्रेडिट युनियनहरुले सदस्याको बचत फिर्ता दिन सकेनन्, त्यसबेला राज्यको कोषबाट पैसा हालेर बचत फिर्ता गर्ने व्यवस्था मिलाइएको थियो । राज्यले सधैंका लागि सहकारीलाई अनुदान दिनुपर्दैन । पहिलो कुरा सहकारी अभियान जोगाउन र दोश्रो दु:ख गरेर कमाएर बचतमा राखेको पैसा फिर्ता गर्न राज्यले तत्कालका लागि सहयोग गर्ने हो ।
पीडित बचतकर्तासँग बचत फिर्ता गर्ने भन्दै सरकारले ७ बुँदे सम्झौता गरेको छ, यो सम्झौता कसरी कार्यान्वयन होला ?
सरकारले तयारीबिना पीडित बचतकर्तासँग सम्झौता गरेको छ । सरकारले विधेयकमार्फत भएपनि सहकारी क्षेत्र सुधार कार्यक्रम घोषणा गर्नुपर्छ । सरकारले मुलत: २ वटा कुराको लागि कोषमा लगानी गर्ने हो । माइतीघर मण्डलामा बचत फिर्ताका लागि बचतकर्ता भोकभोकै बस्नु परेकाले अभियन्ता र राज्यलाई गिज्यायो । सर्वसाधारणको पीडामा राज्य पनि जिम्मेवार हुनुपर्छ । संस्था दर्ता दिने र शुल्क लिने, वार्षिक रुपमा कर लिने सरकारले गरिरहेकै छ । अहिले यो समस्या हाम्रो होइन भनेर राज्यले पन्छिन मिल्दैन । मन्त्रीज्युको समेत उपस्थितिमा सरकारले पीडितहरुसँग जुन सम्झौता गरेको छ, त्यो सम्झौता कार्यान्वयन गर्ने बाटो कोषको स्थापना नै हो ।
सहकारीमा समस्या बढ्दै गएपछि सरकारले सहकारी क्षेत्र सुधार सुझाव कार्यदल गठन गरेको छ, यो कार्यदलले सहकारी क्षेत्रको वास्तविक समस्या पहिचान गर्न सक्ला ?
कार्यदलको गठनले नै समस्याको पहिचान गर्न र समाधानको बाटो पहिल्याउँछ भन्नेमा म विश्वस्त छैन । भाषणमा उदारता देखाए पनि राज्य जहिल्यै अनुदार छ । राज्यका कतिपय व्यक्तिले सहकारी बुझेका छैनन् भने बुझेकाले पनि सहकारीको गलत पक्षलाई मात्र उजागर गरिराखेका छन् । यसले पनि समस्या समाधान हुँदैन । सहकारीविज्ञको नाममा कार्यदलमा सहकारी अभियन्ता जानु दु:खद कुरा हो । स्वतन्त्र विज्ञलाई लैजानुपथ्र्यो । त्यो भएन । जो विज्ञको रुपमा कार्यदलमा जानु भएको छ उहाँकै नेतृत्वमा आजको सहकारी अभियान अगाडि बढेको होइन र ? सहकारी अभियानको गुण र दोषको जिम्मा उहाँहरुले लिनुपर्छ । यसको जिम्मेवारी राष्ट्रिय सहकारी महासंघ, केन्द्रिय संघहरु र सहकारी बैंकका लिडरहरुले लिनुपर्छ । उहाँहरु असफल भइसक्नुभयो । उहाँहरुले लिएको नीति, नेतृत्व र मनिटरिङले देशको सहकारी अभियानलाई गन्तब्यमा पुर्याउँदैन । जहाँ लानु थियो, उहाँहरुले लगिसक्नुभयो । उहाँहरुको इन्टेन्सन नै त्यही नहोला तर समयले त्यो देखायो ।
अहिलेको नेतृत्वले केहि गर्न सक्दैन र त्यहि नेतृत्वबाट गएका साथीहरुले कार्यदललाई थप नयाँ सुझाव दिनसक्नुहुन्न । यो कुरा म प्रष्ट रुपमा भन्छु । ठूलो रोगलाई सामान्य झारफुक गरेर सन्चो बनाउने प्रयास कार्यदलले गर्दैछ । सामान्य झारफुकले मात्र समस्या समाधान हुँदैन । यसको लागि सिजरिनकै आवश्यकता छ । ठूलो चिरफार गरेर औषधी गर्नुपर्ने अवस्था बनिसकेको छ । कार्यदलले दिएको सुझावहरु हेर्दा झारफुकले ठिक हुन्छ भन्ने खालका छन् । अर्कोतर्फ महासंघ, बैंक, नेफ्स्कुन, प्रोस्कुन जे भने पनि, तिनै साथीहरु कहिले यता कहिले उता देखिइराख्नुभएको छ । उहाँले दिएका सुझाव केहि पनि काम लाग्ने छैनन् भन्न मिल्दैन तर पीडितले यति समयभित्र बचत फिर्ता पाउनुपर्छ भनेर पनि अभियानको तर्फबाट आउनुपर्यो । त्यो आउन सकेको छैन । यो दु:खद हो ।
सहकारी अभियानलाई उचाईमा पुर्याउन कार्यदलले काम गर्नुपर्छ । तर कार्यदलमा जुन अनुहारहरु हामीले देखिरहेका छौं दीर्घकालिन रुपमा माथि लैजाने र दीगो समाधान आउने छेकछन्द देखिँदैन । विगतका आयोगहरु पनि हामीले देखेकै हौं । आयोगले दिएका सुझावहरु पनि पढ्यौं तर सरकारले ती सुझावहरुलाई लत्याएर अगाडि बढेका कारण अहिलेको समस्या आएको हो । हिजो गौरीबहादुर कार्कीको संयोजकत्वमा गठन भएको आयोगले दिएका सुझाव कार्यान्वयन गरेको भए सम्भवत यो समस्या आउने थिएन होला । सरकारले समस्या थामथुम् पार्नका लागि आयोग बनाउने गरेको छ । सुझाव लिएर दराजमा थन्काउने प्रवृत्ति सरकारमा छ ।
सीमित व्यक्तिले सहकारी अभियानको नेतृत्व गरिराखेका छन्, संघ/महासंघमा एउटै अनुहार हावी छन्, नेतृत्व परिवर्तन गर्न सक्ने हैसियत सहकारी क्षेत्रले किन राख्दैन ?
यो दुर्भाग्यपूर्ण छ । सहकारीमा देखिएका वर्तमान अनुहारहरु यो या त्यो रुपमा विगत बीस वर्षदेखि अभियानमा राज गर्दै आउनुभएको छ । विदेश भ्रमणमा उहाँ आफैं वा आफन्त र आसेपासे जानुहुन्छ । विदेश भ्रमणमा मात्र सहकारी अभियानको करोडौं रुपैया खर्च भइरहेको छ । त्यसको उपादेयता के भयो ? यतातर्फ पनि अध्ययन गर्ने कि नगर्ने ? सहकारी अभियन्ताले सहकारीको गुणस्तर अभिवृद्धिका लागि कति काम गर्न सक्यो, त्यसको समीक्षा हुनुपर्दैन ? यो नेतृत्वको मेकानिज्म नै गलत भयो । अब उहाँहरुले विश्राम लिनुपर्छ । सहकारी अभियानका लागि केहि गर्न नसक्ने नेतृत्वको के अर्थ रहन्छ ? कुनै पनि संघ, महासंघले अभियानका लागि काम गर्न सकेनन् । अब कुनै पनि संघले बचत तथा ऋणको काम गर्नु हुँदैन । एउटा विनियम बनाएर रजिष्ट्रारले हस्ताक्षर गरेको आधारमा बचतऋणको कारोबार गर्दा जोखिम बढेको छ । सहकारी बैंकले कसरी लगानी गरिराखेको छ, त्यो कुरा जगजाहेर छ ।
सहकारी संस्थालाई सेवा केन्द्रको नाममा शाखा विस्तार गर्न दिइएको छ । यसलाई बन्द गर्नुपर्छ । सहकारी ऐनमा एउटा संस्था वा संघमा भएको सञ्चालक अर्को ठाउँमा रहन नहुने भनिएपनि कार्यान्वयन हुन सकिराखेको छैन । एउटा संस्थामा भएपछि अर्को संघ/संस्थामा बस्न नपाउने कुरालाई कडाइकासाथ लागु गरिनुपर्छ । प्रारम्भिक संस्थाको हकमा दुइपटक र केन्द्रिय संघमा एकपटकभन्दा बढी अध्यक्ष बस्न नपाउने व्यवस्था गर्नुपर्छ । सञ्चालकहरुको हकमा २ पटकसम्म हुनसक्ने व्यवस्था गर्नुपर्छ । यो व्यवस्था लागु गरियो भने दोहोरिएर तेहेरिएर एउटै व्यक्ति संघको नेतृत्वमा आइरहने परिपाटी स्वत: अन्त्य हुन्छ । हामीले त्यो व्यवस्था गरेनौं भने उहाँहरुले नै घुमिफिरी संघको नेतृत्व गरिराख्नुहुन्छ । एउटा संघ छाड्यो भने अर्को संघमा जाने र फेरि दशबीस वर्ष आफैं नेतृत्वमा रहिरहने हो भने नेपालको सहकारी अभियान कहिल्यै सुध्रिँदैन ।
सहकारीको समस्या जटिल छ, यो तहको समस्या यसअघि आएको थिएन । धेरै संस्था समस्यामा परेकाले राम्रा संस्थाहरुलाई पनि असर पारिरहेको छ, यसलाई कसरी न्यूनिकरण गर्न सकिन्छ ?
सहकारीको रक्तसञ्चार भनेर बचतऋण कारोबारलाई मानिन्छ । बचतको सुरक्षा गर्नु हरेक संस्थाको प्राथमिक दायित्व हुन्छ । जतिबेला संस्थाहरुले संकलन गरेको बचतलाई उत्पादनमूलक क्षेत्रमा लगानी गर्छन्, त्यतिबेला मात्र बचतको सुरक्षा हुन्छ र फिर्ता हुने निश्चित हुन्छ । हामीकहाँ सञ्चालकहरुले नै बचतको अपचलन गर्ने गरेको देखिएको छ । कतै बचत संकलन गरेर सञ्चालकहरु स्वयंले नै लगानी गर्न संस्था खोलेका छन् । अर्को खाले संस्था बचत संकलन गरेपछि आफु सहित सानो समुहमा लगानी गर्ने गरेको अवस्था छ । अर्कोतर्फ ऋण लगानी गर्ने क्षमता नभएका कारण जुनसुकै क्षेत्रमा पनि लगानी गर्ने गरेकाले पनि समस्या आएको छ । यी सबै कारणले सहकारी संस्था समस्यामा परेका हुन् ।
कोभिड १९ र रुस–युक्रेन युद्धका कारण विश्व अर्थतन्त्रलाई ऋणात्मक बाटोमा लागेको छ । आर्थिक मन्दी हामी सबैले झेलेका छौं । बैंक तथा वित्तीय संस्थाले ब्याजदर बढाएका छन् । सदस्यहरुले आफ्नो बचतको बढी सुरक्षा खोजेर बचत गर्न सहकारीलाई नै भन्दाबढी बैंकलाई रोजे । सन्दर्भ ब्याजदरका कारण सहकारीले बैंकले जति ब्याज पनि दिन सकेनन् । यी कारणले सहकारीमा समस्या आएको हो । अब कसरी दीर्घकालिन समस्या समाधान गर्न सकिन्छ भन्ने कुरा महत्वपूर्ण हुन्छ । नेपालका सहकारीलाई सहकारीको रुपमा सञ्चालन गर्ने अर्थात् सहकारी मुल्य, मान्यता र सिद्धान्तलाई पालन गर्ने हो भने समस्यारहित बनाउन सकिन्छ ।
ऐनमा भएका कतिपय व्यवस्था व्यवहारमा लागु गर्न सके सहकारी समस्यामुक्त हुन्छ । सञ्चालकले सहकारीको बचत अपचलन गर्ने कुरालाई रोक्न सकियो वा सहकारी शिक्षालाई सदस्यसम्म पुर्याउन सकियो भने समस्या आउँदैनन् । बैंकवित्तीय संस्थाले ६ प्रतिशत जनतालाई मात्र ऋण दिइराखेका छन् । यो डरलाग्दो अवस्था छ । अहिले एउटा व्यक्तिले अर्को व्यक्तिलाई ऋण दिँदा १० प्रतिशत भन्दा बढी ब्याज लिन नपाउने व्यवस्था सरकारले गरेको छ । बैंकले १४ प्रतिशत लिन पाउने तर व्यक्तिले सफा मनसाय राखेर ऋण दिएको छ भने बैंक सरह किन लिन नपाउने ? त्यसलाई खुकुलो गर्दा मिटरव्याजीले फाइदा लिने हुन् कि भन्ने डर पनि छ ।
अर्कोतर्फ माइक्रोफाइनान्सबाट पीडित भएको कुरा पनि आएको छ । यी सबै अवस्था हेर्दा आगामी दिन गरिब जनतामाथि यसले झन् ठूलो समस्या सृजना हुने देखिन्छ । उनीहरुले चाहिएको बेला कर्जा नपाउने परिस्थिति बन्दै गएको छ । बालबच्चा पढाउन, सामाजिक रितिरिवाज धान्न वा विदेश जाने कार्यको लागि ऋण नपाउने देखिन्छ । यसर्थ सहकारी आवश्यक छ तर सहकारीको मोडालिटी परिवर्तन गर्नुपर्छ । परम्परागत ढंगले सहकारी अगाडि लैजान सकिँदैन ।
सहकारीले ऋणसँगै सीप पनि दिनुपर्छ । ऋणलाई कसरी उत्पादनशील क्षेत्रमा परिचालन गरी रोजगारी सृजना गर्ने भनेर सँगैसँगै ज्ञान पनि दिन सक्ने सामथ्र्य सहकारीले विकास गर्नुपर्छ । त्यसमा राज्य र संघहरुको भूमिका खेल्नुपर्छ । यसका लागि संघहरुलाई पुनर्संरचना गर्न आवश्यक छ । त्यसपछि मात्र नियमन प्रवर्द्धनको काम संघहरुलाई दिन सकिन्छ । यसले सहकारी अभियानलाई गुणात्मकतर्फ लैजान सक्दैन । हरेक जनतालाई सहकारी के हो र सहकारीको सदस्य भएपछि कसरी आर्थिक सामाजिक अवस्थामा सुधार गर्न सकिन्छ भनेर सिकाइयो भनेमात्र यसले गुणात्मकतातर्फ लैजान्छ । सानोतिनो बचत गरेपछि त्यो बचतलाई कसरी उत्पादनशील क्षेत्रमा लगानी गर्न सकिन्छ, सहकारीबाट ऋण लिएर कसरी आयआर्जन गर्न सकिन्छ भन्ने ससाना कुरामा सहकारीले ध्यान नदिएका कारण अहिलेको समस्या आएको हो ।
प्रत्येक संस्था ठूलो बनाउनुपर्ने तर आफ्नो क्षमता विकास नगर्ने गरेका कारण पनि अहिले समस्या ल्याएको हो । यसले गर्दा सहकारी सुधारका लागि तलैदेखि पुनर्संरचना गर्न जरुरी छ । सहकारी स्थापना गर्नुभन्दा अगाडि नै प्रत्येक संस्थाको पञ्चवर्षीय उद्देश्य प्रस्तुत गर्न लगाउने, सदस्यलाई उसले दिने सेवा के हो र कसरी सदस्यको उत्थान गर्छ भनेर कार्ययोजना लिएर मात्र नियमनकारी निकायले संस्था दर्ता दिनुपर्छ । तत्कालका लागि संस्था दर्ता रोक्नुपर्छ, एउटा पालिकामा बहुउद्देश्यीय, बचत तथा ऋण, स्वास्थ्य, कृषि बाहेक धेरै संख्यामा सहकारी संस्था आवश्यक छैन । एकिकरणलाई फोर्स मर्जरका रुपमा लैजाने र निश्चित जिम्मेवारी दिएर त्यसको आधारमा अगाडि बढ्न सकियो भने अभियानले गति लिन्छ र सदस्यको आर्थिक सामाजिक रुपान्तरण सम्भव देखिन्छ । संघहरुले तालिम शिक्षाका साथै सहकारीले उत्पादन गरेको वस्तुको बजारीकरण गर्ने काम गर्नुपर्छ । ऐनमा व्यवस्था भए बमोजिम अन्य सहकारी बैंकहरुपनि स्थापना गर्नुपर्छ । यसले बजारमा प्रतिस्पर्धा बढाउँछ । सहकारी क्षेत्रको एउटामात्र बैंक हुँदा एकाधिकार बढाउने जुन स्थिति छ, त्यसलाई अन्त्य गर्छ ।