नेपालपत्र संवाददाता
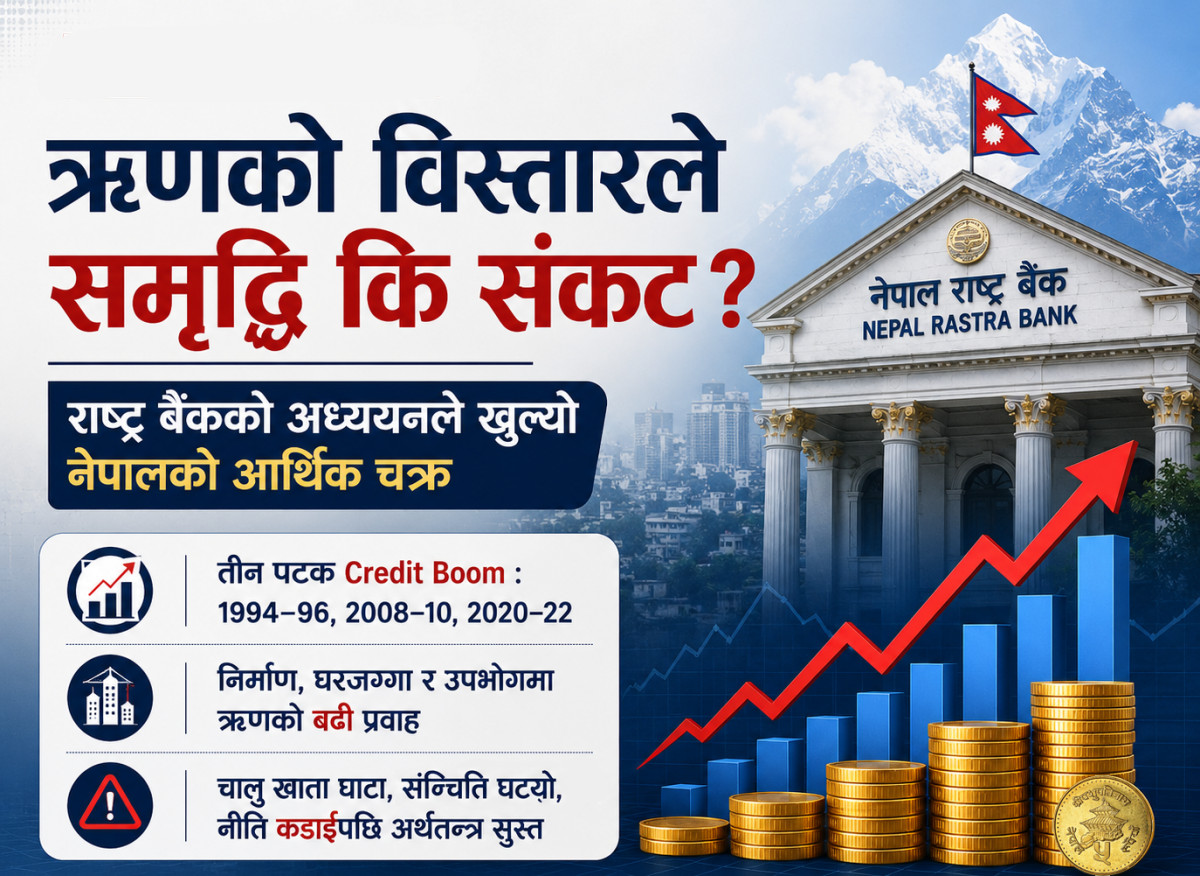
काठमाण्डौ नेपाल राष्ट्र बैंकले हालै सार्वजनिक गरेको ‘वर्किङ पेपर ६४’ ले नेपालको पछिल्लो तीन दशकको अर्थतन्त्रलाई नयाँ दृष्टिकोणबाट हेर्ने आधार दिएको छ। बिरेन्द्र बहादुर बुढाद्वारा गरिएको अध्ययनको निष्कर्ष छः नेपालमा सन् १९९४–९६, २००८–१० र २०२०–२२ गरी तीन पटक अस्वाभाविक रूपमा कर्जा विस्तार (क्रेडिट बुम) भयो। तर त्यसपछि देखिएको आर्थिक परिदृश्यले एउटा गम्भीर प्रश्न खडा गरेको छः के नेपालको आर्थिक विस्तार उत्पादनबाट निर्देशित थियो, वा सहज ऋणबाट सिर्जित अस्थायी उत्साह मात्रै?
अध्ययनले तीनवटै क्रेडिट बुमपछि आर्थिक वृद्धि अपेक्षाकृत कमजोर भएको, चालु खाताको घाटा बढेको, विदेशी मुद्रा सञ्चितिमा दबाब परेको र अन्ततः राष्ट्र बैंकले कडा मौद्रिक तथा नियामकीय नीति अपनाउनुपरेको निष्कर्ष निकालेको छ। यसले नेपालको आर्थिक संरचनामाथि गम्भीर बहस सुरु गराएको छ। अध्ययनले ऋण कति बढ्यो भन्दा पनि त्यो कहाँ गयो भन्ने विषय महत्वपूर्ण रहेको जनाउँछ।
नेपालमा कर्जा विस्तारको ठूलो हिस्सा निर्माण, घरजग्गा, वित्तीय कारोबार र उपभोगतर्फ गएको देखिएको छ। उत्पादन, उद्योग वा निर्यात बढाउने क्षेत्रमा त्यही अनुपातमा कर्जा प्रवाह हुन नसकेको अध्ययनले देखाउँछ। यसको अर्थ, बैंकिङ प्रणालीले अर्थतन्त्रलाई विस्तार त गर्यो, तर उत्पादन क्षमता विस्तार गर्न भने अपेक्षित योगदान दिन सकेन भन्ने बहसलाई अध्ययनले बल दिएको छ।
यस अध्ययनले शेयर बजारसँगको सम्बन्ध पनि स्पष्ट देखाएको छ। पछिल्ला दुई क्रेडिट बुमका क्रममा शेयर बजार तीव्र रूपमा उकालो लागेको र राष्ट्र बैंकले मौद्रिक नीति कडा बनाएपछि तीव्र रूपमा ओरालो लागेको तथ्य प्रस्तुत गरिएको छ। यसले नेपालको पूँजी बजार वास्तविक आर्थिक उत्पादनको संकेतक हो कि सहज ऋणको प्रभावबाट चल्ने बजार हो भन्ने प्रश्नलाई थप बल दिएको छ।
बाह्य क्षेत्रको अवस्था पनि अध्ययनको अर्को महत्वपूर्ण पक्ष हो। क्रेडिट बुमका अवधिमा आयात तीव्र रूपमा बढ्ने, त्यससँगै चालु खातामा ठूलो घाटा सिर्जना हुने र विदेशी मुद्रा सञ्चितिमा दबाब पर्ने प्रवृत्ति तीनै चरणमा दोहोरिएको देखिन्छ। २०२२ मा देखिएको विदेशी मुद्रा संकट आकस्मिक नभई त्यसअघिको तीव्र ऋण विस्तारसँग जोडिएको आर्थिक प्रक्रियाको परिणाम हुन सक्ने संकेत अध्ययनले गरेको छ।
अध्ययनले राष्ट्र बैंकका नीतिगत प्रतिक्रियामाथि पनि अप्रत्यक्ष बहस जन्माएको छ। प्रत्येक क्रेडिट पछि ब्याजदर वृद्धि, कर्जा सीमित गर्ने व्यवस्था, घरजग्गा र शेयर कर्जामा कडाइ, आयात नियन्त्रण तथा अन्य म्याक्रोप्रुडेन्सियल उपाय अपनाइए। तर प्रश्न भने उही छ—नीति समयमै लागू भएको भए संकटको तीव्रता कम हुन सक्थ्यो कि सक्थेन ?
अर्कोतर्फ, अध्ययनले सबै तीब्र कर्जा विस्तार नकारात्मक नहुने संकेत पनि दिएको छ। यदि कर्जा उत्पादन, उद्योग, कृषि, निर्यात वा रोजगारी सिर्जना गर्ने क्षेत्रमा केन्द्रित हुन्छ भने त्यसले दीर्घकालीन आर्थिक वृद्धि सम्भव बनाउँछ। तर उपभोग र सम्पत्तिको मूल्य बढाउने क्षेत्रमा केन्द्रित ऋणले अल्पकालीन उत्साह त दिन सक्छ, तर त्यसको मूल्य पछि सम्पूर्ण अर्थतन्त्रले चुकाउनुपर्ने अवस्था आउन सक्छ।
यस अर्थमा यो वर्किङ पेपर केवल विगतको आर्थिक घटनाको अभिलेख मात्र नभएर भविष्यका लागि नीतिगत चेतावनी पनि हो। नेपालको बैंकिङ प्रणालीको सफलता कति ऋण प्रवाह भयो भन्ने आधारमा होइन, त्यो ऋणले कति उत्पादन, रोजगारी र निर्यात सिर्जना गर्यो भन्ने आधारमा मापन गर्नुपर्ने सन्देश यसले दिएको छ।
यस अध्ययनले उठाएको गम्भीर बहसको विषय नेपालमा ऋण विस्तार स्वयंमा समस्या होइन, समस्या तब सुरु हुन्छ, जब ऋणले उत्पादनभन्दा बढी सम्पत्तिको मूल्य र उपभोगलाई बढाउन थाल्छ। यही प्रश्नको उत्तरले आगामी मौद्रिक नीति, बैंकिङ नियमन र समग्र आर्थिक नीतिको दिशा निर्धारण गर्नेछ।