नेपालपत्र संवाददाता
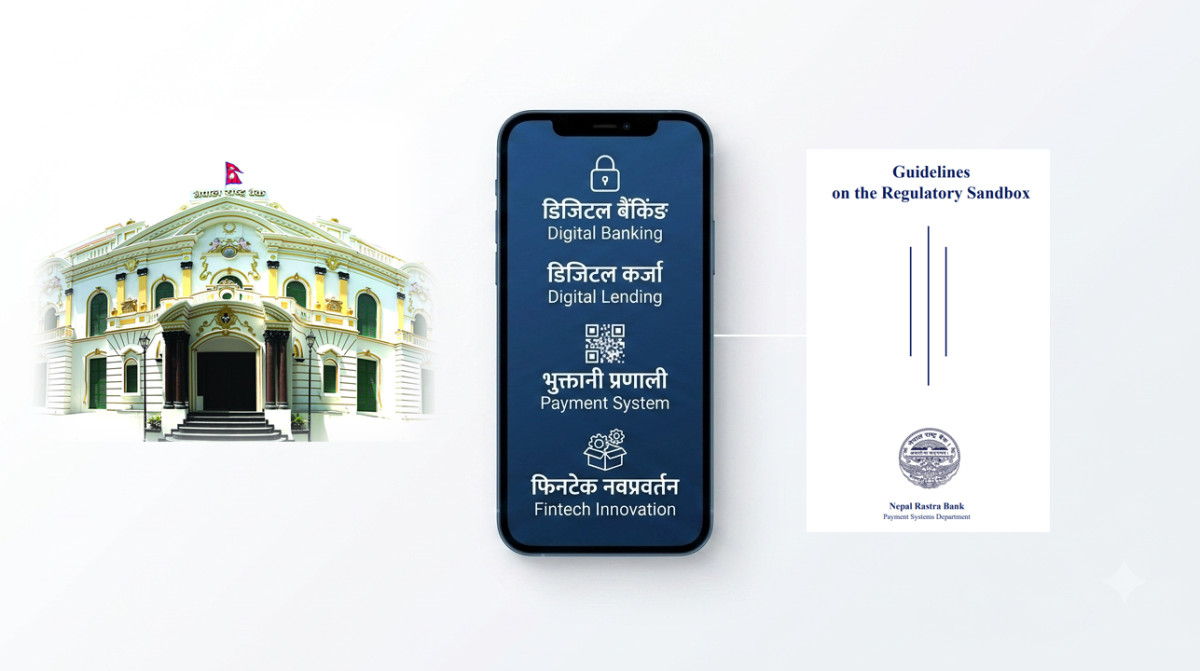
काठमाडौं । नेपाल राष्ट्र बैंकले वित्तीय क्षेत्रका नयाँ प्रविधि, डिजिटल सेवा र नवप्रवर्तनलाई नियन्त्रित वातावरणमा परीक्षण गर्न ‘रेगुलेटरी स्यान्डबक्स’ सम्बन्धी मार्गदर्शन जारी गरेको छ। यो व्यवस्था नेपालको वित्तीय प्रणालीमा नवप्रवर्तनलाई प्रोत्साहन गर्ने, नियामक जोखिम व्यवस्थापन गर्ने र नयाँ प्रविधिको प्रभाव परीक्षण गर्ने उद्देश्यले ल्याइएको हो। यो मार्गदर्शनले बैंक तथा वित्तीय संस्था, भुक्तानी सेवा प्रदायक, रेमिट्यान्स कम्पनी तथा फिनटेक कम्पनीहरूले विकास गरेका नयाँ वित्तीय उत्पादन, सेवा वा समाधानलाई सीमित ग्राहक र निश्चित सर्तभित्र प्रत्यक्ष बजारमा परीक्षण गर्न सक्ने व्यवस्था गरेको छ।
के हो रेगुलेटरी स्यान्डबक्स
स्यान्डबक्स मूलतः एउटा "नियन्त्रित परीक्षणशाला" हो। कुनै नयाँ डिजिटल वित्तीय सेवा वा प्रविधि पूर्ण रूपमा बजारमा ल्याउनुअघि त्यसको प्रभाव, जोखिम, ग्राहकको प्रतिक्रिया र नियामकीय चुनौती बुझ्नका लागि सीमित दायरामा परीक्षण गरिने व्यवस्था नै रेगुलेटरी स्यान्डबक्स हो। उदाहरणका लागि, कुनै फिनटेक कम्पनीले कृत्रिम बुद्धिमत्ता आधारित डिजिटल कर्जा प्रणाली बनायो भने उसले त्यसलाई सीधै देशव्यापी रूपमा सञ्चालन गर्न पाउँदैन। पहिले स्यान्डबक्समा सीमित ग्राहक र निश्चित कारोबार सीमाभित्र परीक्षण गर्नुपर्छ। सफल भए मात्र त्यसले पूर्ण अनुमति वा व्यवसाय विस्तारको बाटो पाउन सक्छ।
किन ल्याइयो ?
राष्ट्र बैंकले मार्गदर्शनको पृष्ठभूमिमा नेपालमा इन्टरनेट पहुँच विस्तार, स्मार्टफोनको तीव्र प्रयोग तथा डेटा लागतमा आएको कमीका कारण फिनटेक क्षेत्र द्रुत रूपमा विकसित भइरहेको उल्लेख गरेको छ। यस्ता नवप्रवर्तनलाई प्रोत्साहन गर्ने वातावरण अभाव भएकाले नियामक संरचना आवश्यक भएको निष्कर्ष निकालेको छ। विगतमा नेपालमा धेरै फिनटेक कम्पनीहरूले नयाँ सेवा ल्याउन चाहे पनि स्पष्ट कानुनी व्यवस्था नहुँदा उनीहरूलाई अनुमति प्राप्त गर्न कठिनाइ हुने गरेको थियो। अर्कोतर्फ राष्ट्र बैंक पनि नयाँ प्रविधिको सम्भावित जोखिमबारे निश्चित हुन सक्दैनथ्यो। स्यान्डबक्सले यही खाडललाई पूर्ति गर्ने प्रयास गरेको देखिन्छ।
यसले के गर्छ ?
मार्गदर्शनले सुरक्षित र जिम्मेवार वित्तीय नवप्रवर्तनलाई प्रोत्साहन गर्ने, डिजिटल वित्तीय सेवाको पहुँच र गुणस्तर विस्तार गर्ने, फिनटेक र परम्परागत वित्तीय संस्थाबीच सहकार्य बढाउने, उपभोक्ता संरक्षण कायम राख्दै प्रतिस्पर्धा र दक्षता वृद्धि गर्ने, नयाँ प्रविधिबाट उत्पन्न जोखिम पहिचान र नियन्त्रण गर्ने, नयाँ प्रविधिबारे नियामकलाई प्रत्यक्ष अनुभव र जानकारी उपलब्ध गराउने, भावी नीति तथा नियम निर्माणका लागि तथ्यमा आधारित आधार तयार गर्ने अपेक्षा गरिएको छ ।
स्यान्डबक्स नहुँदा दुईवटा प्रमुख समस्या देखिन्थे। पहिलो, फिनटेक कम्पनीहरूलाई नयाँ सेवा बजारमा ल्याउन कानुनी अनिश्चितता रहन्थ्यो। अनुमति नपाउने डरले धेरै नवप्रवर्तन प्रारम्भिक चरणमै रोकिन्थ्यो। दोस्रो, राष्ट्र बैंकले नयाँ प्रविधि प्रत्यक्ष परीक्षण नगरीकन अनुमति दिनुपर्ने वा पूर्ण रूपमा रोक्नुपर्ने अवस्था आउँथ्यो। यसले या त नवप्रवर्तनलाई अवरुद्ध गर्ने या जोखिम बढाउने सम्भावना रहन्थ्यो। अर्थात् स्यान्डबक्सले "पहिले परीक्षण, त्यसपछि विस्तार" भन्ने सिद्धान्त लागू गरेको छ।
कसलाई के फाइदा ?
यो व्यवस्था विशेषगरी फिनटेक कम्पनी र वित्तीय संस्थाका लागि ठूलो अवसरका रूपमा हेरिएको छ। उनीहरूले नियन्त्रित वातावरणमा उत्पादन परीक्षण गर्न पाउने,केही नियामकीय सर्तमा अस्थायी छुट पाउन सक्ने, कम जोखिममा नयाँ सेवा प्रयोग गर्न सक्ने, राष्ट्र बैंकसँग प्रत्यक्ष संवाद र मार्गदर्शन पाउने, सफल परीक्षणपछि बजार प्रवेशको स्पष्ट बाटो प्राप्त गर्नेछन्। राष्ट्र बैंकले आवश्यकताअनुसार न्यूनतम पुँजी, तरलता, रिपोर्टिङ, इजाजतपत्र शुल्क, एस्क्रो लगायतका केही व्यवस्थामा अस्थायी सहुलियत दिन सक्ने व्यवस्था गरेको छ।
स्यान्डबक्सको प्रत्यक्ष लाभ ग्राहकलाई पनि पुग्ने अपेक्षा गरिएको छ। यी व्यवस्थाले नयाँ र सहज डिजिटल सेवा उपलब्ध हुने, वित्तीय सेवाको पहुँच ग्रामीण तथा बैंकिङ पहुँचबाहिरका क्षेत्रमा विस्तार हुने, सेवा लागत घट्न सक्ने, प्रतिस्पर्धा बढ्दा सेवाको गुणस्तर सुधार हुने,
ग्राहक संरक्षणका उपाय परीक्षणकै चरणमा सुनिश्चित हुनेछन्। यद्यपि परीक्षणमा सहभागी ग्राहकको पूर्वस्वीकृति अनिवार्य हुने र सम्भावित जोखिमबारे जानकारी गराउनुपर्ने व्यवस्था गरिएको छ। साथै ग्राहकलाई क्षति भए क्षतिपूर्ति दिन सक्ने पर्याप्त व्यवस्था सहभागी संस्थाले गर्नुपर्नेछ।
मार्गदर्शनले परीक्षणका लागि केही क्षेत्रहरू प्राथमिकतामा राखेको छ । तिनमा डिजिटल केवाईसी, मोबाइल मनी, रिटेल पेमेन्ट, रेमिट्यान्स सेवा, डिजिटल कर्जा, डिजिटल परिचय सेवा, स्मार्ट कन्ट्र्याक्ट, साइबर सुरक्षा समाधान, एम्बेडेड फाइनान्स, रेगुलेटरी टेक्नोलोजी लगायत उत्पादनहरू रहेका छन् । तर क्रिप्टोकरेन्सी, भर्चुअल एसेट, सेन्ट्रल बैंक डिजिटल करेन्सी र अनलाइन बेटिङजस्ता गतिविधि भने परीक्षणका लागि समेत योग्य मानिएका छैनन्।