कतिपय संस्थाहरु ५० प्रतिशतसम्म बाह्य ऋणमा चलेको भेटियो । यसले सहकारी संस्थाहरुलाई दिगो रुपमा सञ्चालन गर्न सघाउ पुग्दैन ।
प्रदेश नं १ मा रहेको अधिकांश सहकारी संस्थाहरु बाह्य ऋणबाट चलेको भेटिएको छ । प्रदेश नं १ सहकारी रजिष्ट्रार कार्यालयले गरेको सघन अनुगमनका क्रममा त्यस्तो तथ्य भेटिएको हो । पल्र्स मापदण्ड अुनसार सहकारी संस्थाहरुले बढिमा कुल सम्पत्तिको ५ प्रतिशतसम्म बाह्य ऋण लिन सक्छन् । तर कार्यालयले गरेको प्रदेशभरका ठूला ३० वटा संस्थाहरुको सघन अनुगमनमा अधिकांश संस्थाको बाह्य ऋणको मात्रा अधिक रहेको भेटिएको छ ।
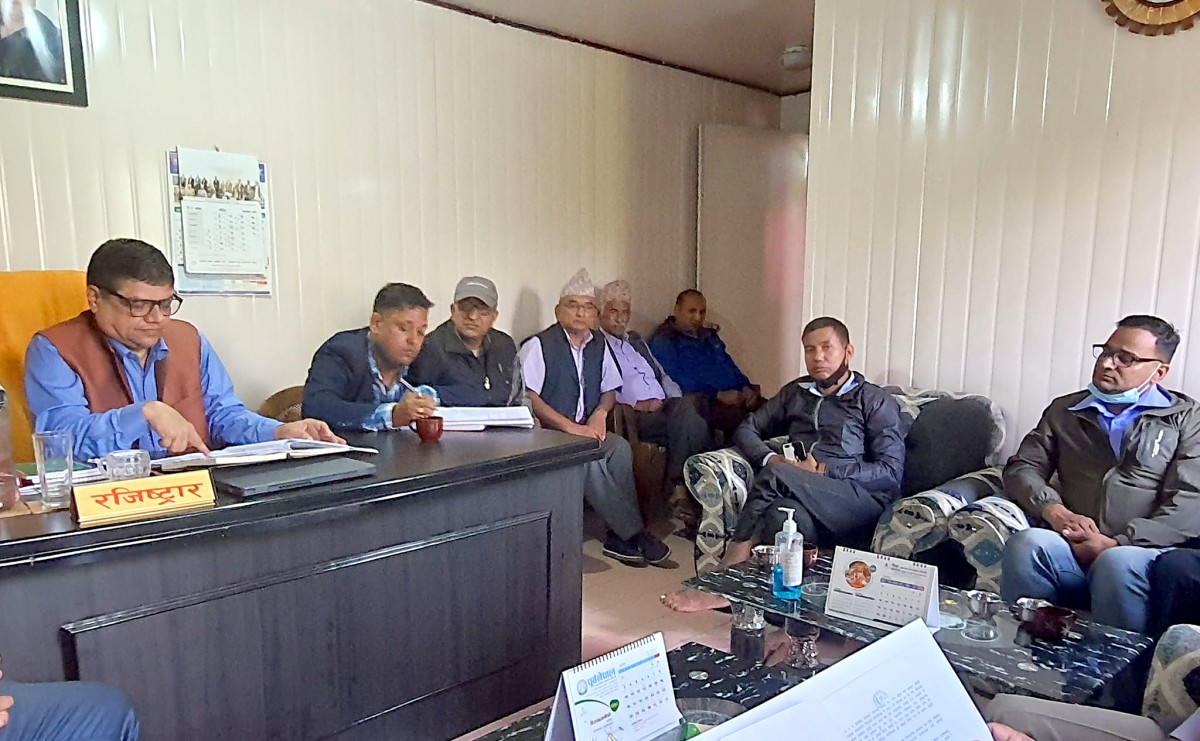
प्रदेश नं. १ का रजिष्ट्रार बलराम निरौलाले पहिलो चरणमा ठूलो कारोबार गर्दै आएका ३० वटा संस्थाको सघन अनुगमन गरेको जनाए । सघन अनुगमनको क्रममा विशेषतः वित्तीय सुशासन, संस्था सञ्चालन सुशासन र सदस्य केन्द्रियता सुशासन कायम गराउने विषयलाई प्राथमिकतामा राखिएको उनले जानकारी दिए ।
संस्थाहरुले बाह्य ऋण लिएर भन्दा पनि आफैं पुँजी निर्माण गरेर परिचालन गर्नु उपयुक्त हुने उनको भनाई छ । जुनजुन संस्थाले बाह्य ऋण लिएका छन् उनीहरुलाई क्रमशः घटाउँदै लैजान, थप ऋण नलिन र यस्तो ऋणको मात्रा शुन्यमा झार्न सुझाव दिएको रजिष्ट्रार निरौलाले बताए । उनले भने “कतिपय संस्थाहरु ५० प्रतिशतसम्म बाह्य ऋणमा चलेको भेटियो । यसले सहकारी संस्थाहरुलाई दिगो रुपमा सञ्चालन गर्न सघाउ पुग्दैन । सदस्यहरुको सहभागितामा नै आन्तरिक पुँजी निर्माण गरी संस्थाहरु सञ्चालन हुनुपर्छ ।”
त्यसैगरी अनुगमन गरिएका संस्थाहरुले ऋण नोक्सानी कोषमा मापदण्ड अनुसार रकम नछुट्याएको पाइएको छ । उक्त कोषमा पर्याप्त रकम नभएको भन्दै त्यसमा सुधार गर्न संस्थाहरुलाई भनेको उनले बताए । “अर्कोतर्फ संस्थाहरुको भाखा राखेको ऋण पनि अधिक देखिन्छ”, उनले भने “संस्थाहरुको लागि यो खतरनाक पक्ष हो । यसले दीर्घकालमा सदस्यको बचतलाई नै क्षय गर्छ ।”
ती संस्थाहरुको भाखा नाघेको ऋणको मात्रा १५ देखि १६ प्रतिशत रहेको छ । त्यसैगरी संस्थाहरुको पाउनुपर्ने ऋणको ब्याज बक्यौता पनि अधिक रहेको छ । यसले पनि सदस्यको बचतमा असर पुग्ने हुँदा त्यसतर्फ संस्थाहरुले ध्यान पु¥याउनु पर्ने देखिएको छ ।
संस्थागत पुँजी र जगेडा कोषबाट संस्थाहरुले घर, जग्गा, गाडी जस्ता अचल सम्पत्ति खरिद गर्नु पर्ने भएपनि अनुगनमनका क्रममा त्यसको पालना नगरेको भेटिएको छ । संस्थाहरुले संस्थागत पुँजी निर्माण नगरी जथाभावी अचल सम्पत्ति किन्ने गरेको देखिएको र त्यसले सदस्यको बचत फिर्तामा समस्या पुग्न सक्ने निरौलाले बताए ।
सहकारीहरु उत्पादन र व्यवसायतर्फ जान इच्छुक रहेको, सन्दर्भ व्याजदर पालना गरेको र आयमुलक क्षेत्रमा अधिकांश ऋण लगानी
संस्था सञ्चालन सुशासनको पाटोमा अनुगमन गर्दा समयमा वार्षिक साधारणसभाको रिपोर्ट नबुझाउने, सञ्चालक समितिको निर्वाचन समयमा नगराउने र पटकपटक एकै व्यक्ति संस्थाको सञ्चालक बन्ने गरेको भेटिएको छ । कारोबारी र संस्थापक सदस्यलाई दिने सेवामा विभेद गरिएको, सदस्यको सहभागिता भन्दा पनि निर्णयमा सञ्चालक नै हावी हुने गरेको अनुगमनका क्रममा भेटिएको उनले बताए ।
यता सदस्य केन्द्रियता सुचांकको पाटोमा पनि संस्थाहरु कमजोर रहेको उनले बताए । सदस्य केन्द्रियता सुचांकमा सबै संस्था ५० भन्दा कम अंकमा रहेका छन् । ३० भन्दा मुनि अंक भएका संस्थाहरुलाई अनिश्चित र ५० भन्दा मुनि अंक पाउने संस्थालाई सामान्यको रुपमा गणना गरिन्छ । ५० वा सो भन्दा बढि सुचांक भएका संस्थालाई राम्रोमा गणना गरिन्छ । तर अनुगमन गरिएका कुनै पनि संस्थाको सुचांक ५० नटेकेको उनले बताए । शेयर रकम, जगेडा कोष र आन्तरिक पुँजीका साथै कुलपुँजीमा सदस्य सहभागिता, ऋण लिने सदस्यको संख्या र साधारण सभामा उपस्थितिलाई जोडेर सदस्य केन्द्रियता सुचांक मापन गर्ने गरिन्छ । आन्तरिक पुँजी र ऋण लिने सदस्यको संख्या न्यून पाइएकोले संस्थाहरुको दीगोपनाका लागि समस्या रहेको रजिष्ट्रार निरौला बताउँछन् ।
रजिष्ट्रार कार्यालयले अनुगमन गरेको संस्थाहरुलाई १५ दिनभित्र सुधारको कार्ययोजना बनाई बुझाउन भनेको छ । संस्थाहरुले बुझाएको कार्ययोजनाका आधारमा आफुहरुले सुधारमा लागि नियमित रुपमा रिपोर्टिङ्ग लिने र कैफियतलाई सुधार्दै जान निर्देशन दिने उनले बताए । कार्यालयले अनुगमनका गरेका प्रत्येक संस्थाका पदाधिकारीहरुलाई ओरिएन्टेसन सहितको छलफल गरेको थियो ।
प्रदेश १ मा रहेका सहकारीहरु उत्पादन र व्यवसायतर्फ जान इच्छुक रहेको, सन्दर्भ व्याजदर पालना गरेको र आयमुलक क्षेत्रमा अधिकांश ऋण लगानी भएको अनुगमनमा पाइएको छ । त्यसैगरी सहकारीप्रति सदस्यहरुको चासो बढ्दो क्रममा रहेको छ ।