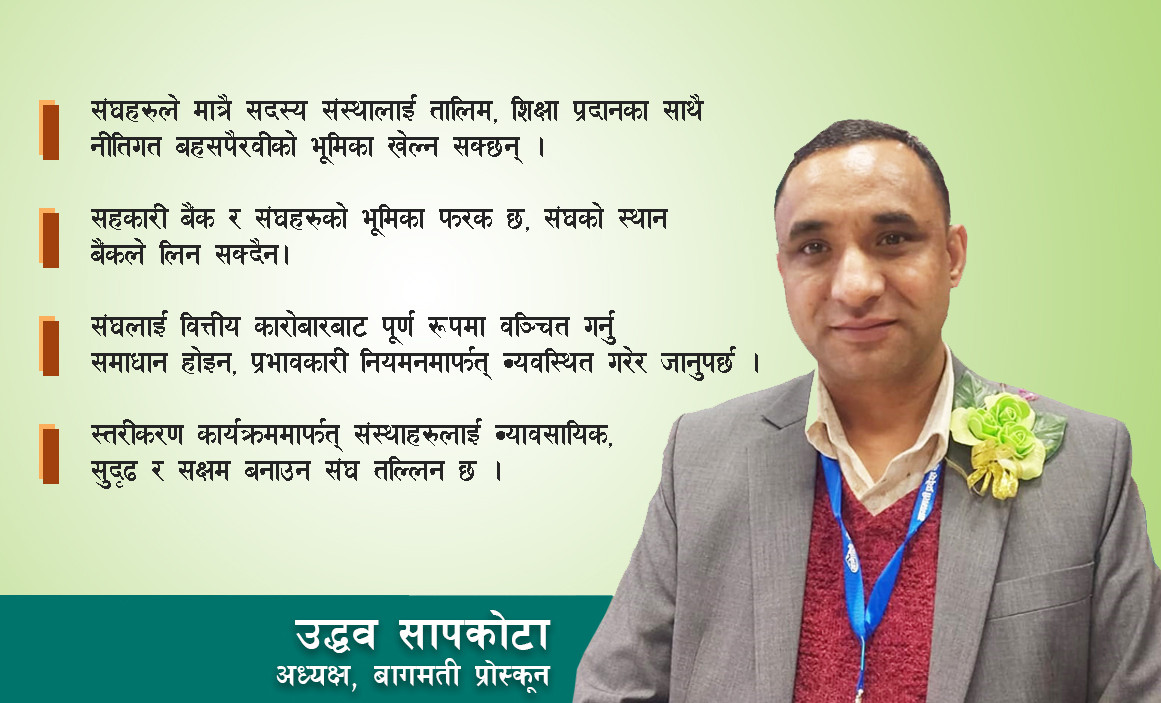
बागमती प्रदेश बचत तथा ऋण सहकारी संघ लि. (बागमती प्रोस्कून) ले के कस्ता गतिविधि गर्दैछ ?
बागमती प्रदेशको सहकारी अभियानलाई बलियो बनाउन संघ लागि परेको छ । पछिल्लो समय दर्ता भएको संघ भए पनि छोटो समयमा यसलाई उत्कृष्ट संघ बनाउन हामी सफल भएका छौं । प्रदेशमा भएका सहकारी संघसंस्थालाई कसरी सुशासनमा राख्न सकिन्छ र प्रदेश भित्रको अभियानलाई बलियो बनाउन सकिन्छ भनेर काम गरिराखेका छौं । प्रदेशभर १३ हजारको हारहारीमा सहकारी संस्था भए पनि ५ हजार बचतऋण सहकारी संस्था सक्रिय रहेका छन् । हामीले प्रदेश सरकारसँगको सहकार्यमा स्तरीकरण कार्यक्रम सञ्चालन गरेका छौं । त्यस कार्यक्रममा १ सय भन्दा बढी सहकारी संघ संस्था आवद्ध छन् । स्तरीकरण कार्यक्रमले सहकारीका समस्या कम गर्दै लगेको, शुद्धीकरणमा टेवा पुगेको, सहकारी संस्थाको स्तर वृद्धिका साथै व्यावसायिकरणको लागि सहयोग मिलेको छ । १३ वटै जिल्लामा स्तरीकरण कार्यक्रम पुगेको छ र कतिपय गाउँपालिका, नगरपालिका तथा महानगरपालिकासँग मिलेर पनि यो कार्यक्रम गरिरहेका छौं ।
तालिम, शिक्षा र अन्तरलगानी कार्यक्रम पनि हामीले निरन्तर सञ्चालन गर्दै आएका छौं । पछिल्लो समय हामीले अन्य संघहरुको तुलनामा फरक र गुणस्तरिय तालिमलाई जोड दिएका छौं । पछिल्लो समय सरकारले ऐन संशोधन गरी समयसीमा तोकिदिएर संघहरुले गर्दै आएको वित्तीय कारोबार पूर्ण रुपमा बन्द गर्नुपर्ने व्यवस्था गरेको छ । संघहरुले बचत तथा ऋणको कारोबार गर्न नपाउने भनेकाले हामीले अन्तरलगानीको कार्यक्रमलाई कम गर्दै स्तरीकरण र तालिम शिक्षाको कार्यक्रमलाई वृद्धि गरेर लगेको अवस्था छ ।
बागमती प्रोस्कून स्थापना भएको ६ बर्ष पुरा भएको छ, प्रदेशको बचत ऋण अभियानलाई सबल बनाउन संघले खेलेको भूमिकालाई कसरी लिन सकिन्छ ?
बागमती प्रोस्कून स्थापना भएको ६ बर्ष भएको छ । यस अवधिमा हामीले प्रदेशभर रहेका सहकारी संघसंस्थाको तथ्याङ्क संकलनको काम ग¥यौं । बागमती प्रदेशमा दर्ता भएका सहकारी मध्ये कति संस्था सक्रिय रहेछन् भनेर हेर्दा ५ हजारको हाराहारीमा बचत ऋण सहकारी संस्था सक्रिय रहेको पायौं । अर्कोतर्फ स्तरीकरण कार्यक्रम नभएको भए यसबीचमा अरु थुप्रै संस्था समस्यामा पर्थे र सदस्यको बचत जोखिम पर्ने सम्भावना रहन्थ्यो । यो कार्यक्रमले धेरै संस्थाहरुलाई सुरक्षित बनाउन मद्दत पुगेको छ । स्थापनादेखि नै संघले सदस्य संस्थालाई लाभांश वितरण गर्दै आएको र यो बर्ष पनि केही प्रतिशत लाभांश दिन्छौं । संघलाई सुशासनमा सञ्चालन गरी प्रारम्भिक संस्था र जिल्ला बचत संघहरुलाई समेत स्तरीकरण कार्यक्रममा जोडेर लगेका छौं । यस अवधिमा सरकारसँग सहकारीका मुद्दामा बहस पैरवीका साथै संघीय र प्रदेश ऐन संशोधनमार्फत् सहकारीमैत्री ऐन बनाउन समेत पहल गरेका छौं । ५ बर्षको अवधिमा सहकारी अभियानमा नयाँ आयाम दिन र व्यवस्थित संघको रुपमा स्थापित हुन सकेको हामीले महशुस गरेका छौं ।
५ हजार बचत तथा ऋण सहकारी संस्था प्रदेशमा सक्रिय छन् भनिरहँदा १ सय संस्था मात्र स्तरीकरण कार्यक्रममा आवद्ध रहेछन्, अरु संस्थालाई कसरी आवद्ध गर्दै लैजानुहुन्छ ?
सहकारी संस्थामा समस्या आउन नदिने हो भने सरकारले पनि सक्रियतापूर्वक काम गर्नुपर्छ । अभियानले मात्र संस्थाहरुलाई सुशासनमा राख्ने कुरा सम्भव छैन । कतिपय सहकारी संस्था संघमा आवद्ध छैनन् । स्तरीकरण कार्यक्रममा जोडिने भनेको राम्रो संस्था बनाई समस्या आउन नदिन र व्यवस्थित बनाउनको लागि हो । त्यसका साथै कर्मचारीको स्तरवृद्धि, संस्थालाई प्रणालीमा सञ्चालन गरी सुरक्षित रुपमा वित्तीय परिचालन गर्न सहयोग पुग्छ ।
अर्कोतर्फ ग्रामीण क्षेत्रमा सञ्चालन भएका सहकारी संस्थामा समस्या छैन । सहरी क्षेत्रमा भएका केही सहकारी संस्थामा समस्या आएको हो । पछिल्लो समय सहकारी क्षेत्रका क्रमशः समस्या घट्दै गएको छ । सरकार र अभियान मिलेर अभियानलाई शुद्धीकरण गर्न सँगसँगै जानुपर्छ । राष्ट्रिय सहकारी नियमन प्राधिकरणले संस्थाहरुलाई लाइसेन्स दिइराखेको छ । प्रदेशभर कति सहकारी संस्थाले प्राधिकरणबाट लाइसेन्स लिएछन् भनेर त्यसको डाटा पनि हामीले संकलन गरिराखेका छौं । प्राधिकरणबाट लाइसेन्स लिएका संस्थाहरुलाई हामी सदस्यता दिन्छौं । सहकारी क्षेत्रलाई व्यवस्थित गर्न राज्य विशेष तवरले लाग्नुपर्छ । तीन तहको सरकार मातहत सहकारी गएकाले सोही अनुसार सरकारले यो क्षेत्रलाई सुरक्षित बनाउने काम गर्नुपर्छ भने अर्कोतर्फ अहिले प्रदेश र संघीय सरकारले ऐन परिमार्जन गर्दैछन्, सहकारीमैत्री ऐन बनाउने काम सरकारले गर्नुपर्छ । संघहरुले पनि सदस्य संस्थाहरुको अनुगमन गर्ने, स्तरीकरण कार्यक्रम सञ्चालन गर्ने र तालिम शिक्षाको माध्यमबाट सक्षम संस्था बनाउन लाग्नुपर्छ ।
संघले सदस्य संस्थासँग बचत ऋणको कारोबार गर्न नपाउने व्यवस्थाले अन्यौलता ल्याएको छ । राज्य र अभियानको संयुक्त प्रयासबाट सहकारी क्षेत्रमा सुधार ल्याई वित्तीय रुपमा सुरक्षित संस्था बनाउने काम गर्नुपर्छ । अन्य देशमा पनि सहकारी क्षेत्रमा समस्या आएको थियो । कोरिया, बंगलादेश लगायतका देशमा सहकारीमा समस्या आउँदा अभियान र राज्य मिलेर सुधार गरेका उदाहरण छन् । अहिले ती देशका सहकारीमा समस्या छैन । सरकारले बचत तथा ऋणको मुख्य कारोबार गर्ने सहकारीको नियमनको लागि प्राधिकरण गठन गरेकाले सहकारी क्षेत्रको सुधारको लागि सहजीकरण गर्नुपर्छ ।
हिजोको दिनमा राज्यले कडा नियमन ग¥यो भने अभियानले विरोध जनाउथ्यो, जसले गर्दा पनि प्रभावकारी नियमन हुन सकेन नि ?
प्राधिकरण र संघहरुले नियमित रुपमा संस्थाहरुको अनुगमन गर्नुपर्छ । अनुगमनमा देखिएका कमिकमजोरीलाई कार्यान्वयन गर्नुपर्छ र संस्थाहरुलाई सुधारको लागि सुझाव दिनुपर्छ । पहिलाको जस्तो संस्थाहरुको अनुगमन गर्ने र संस्था राम्रो छ भनेर रिपोर्ट दिने कामले सुधार आउँदैन । सबै सहकारीलाई कानुनी दायरामा ल्याएर समस्या छ भने सुधारको लागि पहल गर्नुपर्छ । जुन संस्था सुधारका लागि तयार हुँदैनन्, ती संस्थाहरुलाई कारवाही गर्नुपर्छ । त्यो हुन सकेन भने राम्रा सहकारी पनि ओझेलमा पर्छन् । गलत तरिकाले सञ्चालन भएका केही सहकारीका कारण यो क्षेत्रमा समस्या आएको हो । अहिले सहकारीमा पर्याप्त अनुगमन हुन सकेको छैन । हाल १० प्रतशितको हाराहारीमा अनुगमन भएको होला, यसलाई बढाएर ५० प्रतिशत पु¥याउनुपर्छ । अनुगमनपछि सहकारी संस्थालाई नियमित फलोअप गर्ने र सुधारका कार्य योजना माग्ने काम भयो यो क्षेत्रमा सुधार आउँछ । एक पटक मात्र अनुगमन गरेर पुग्दैन । करिब ११ खर्ब बचत परिचालन र १ करोडमाथि सदस्य आवद्ध रहेको यो क्षेत्रलाई सुरक्षित बनाउनुको विकल्प छैन ।
आर्थिक मन्दी र सहकारीहरुमा आएको वित्तीय बिचलनपछि विश्वासको वातावरण गुमेको छ, यसलाई पुनःस्थापना गर्न सरकार र अभियानले के कस्ता काम अगाडि बढायो ?
वित्तीय बजार अहिले नाजुक अवस्थामा छ । बचतमा न्यून ब्याजदर छ । बैंकले संस्थागत निक्षेपको ब्याजदर ०.५० प्रतिशतमा झारेका छन् भने ६÷७ प्रतिशत ब्याजदरमा ऋण लगानी गर्दै आएका छन् । सहकारीले पनि ८/९ प्रतिशतमा ऋण लगानी गरिराखेको अवस्था छ । सहकारी क्षेत्रको साख जोगाउने पहिलो काम सरकारकोे हो । हामी जस्ता फेडरेशन र प्रारम्भिक सहकारीले पनि सँगै मिलेर गर्नुपर्छ । वित्तीय विचलन आउन नदिन सदस्यहरुमा वित्तीय साक्षरतामार्फत् सहकारी सम्बन्धी जनचेतना जगाउनु पर्छ । अहिले ऋण लगानी बढ्न सकेको छैन । उद्योग ब्यवसाय गर्नेहरुले ऋण माग गरेका छैनन् । अर्थतन्त्र सुस्त रुपमा चलेको छ । अब सहकारीेहरुले ऋण लगानी बढाई आयस्रोत वृद्धिका लागि काम गर्नुपर्छ । विश्वका कतिपय राष्ट्रमा भएको युद्धका कारण आर्थिक मन्दी छ । नेपालमा युद्ध र लडाईं नभए पनि राजनीतिक परिवर्तनका कारण पुँजी परिचालन हुन सकिराखेको छैन । तर पनि सदस्यमाझ सचेतना अभिवृद्धि र वित्तीय सुशासन कायम गरी संस्थाहरु अगाडि बढ्नुपर्छ ।
मुलुक गे्र लिष्टमा पर्नुमा सहकारी क्षेत्रले गर्दा पनि भनिएको छ । सम्पत्ति शुद्धीकरणको सम्पूर्ण प्रक्रिया पूरा गर्ने सहकारी पनि धेरै छन् । कुनै कतै सहकारीहरुले यो विषय पूरा गर्न बाँकी छ भने पूरा गर्न प्रोत्साहन गर्नुपर्छ ।
सदस्यमा जागरण ल्याउने काममा पनि अभियान लाग्नुपर्ला नि ?
सहकारी संस्था र फेडरेशनहरु लागेका छन् । आफ्ना सदस्यहरुलाई सहकारी शिक्षामार्फत् संस्थाको बारेमा जानकारी दिने काम हुँदै आएको छ । ग्रामीण क्षेत्रमा सहकारी मार्फत् स–साना व्यापार व्यवसाय हुँदै आएको छ भने उद्यमशीलताको प्रवद्र्धनको काम भएको छ । सहकारी मुल्य, मान्यता र सिद्धान्तका बारेमा बुझाउने काम निरन्तर चलिरहेको छ । भारत सरकारले सहकारीलाई ५० प्रतिशतसम्म अनुदान दिन्छ । हामी कहाँ सरकारले कुनै सहयोग गरेको छैन । समस्या आउनुमा सरकारको पनि कमजोरी छ । स्तरीकरण कार्यक्रम सञ्चालन गर्न सरकारले पनि प्रोत्साहन गर्नुपर्छ ।
सरकारले सहकारी ऐन संशोधन गरी संघहरुले गर्दै आएको बचत ऋणको कारोबारलाई तीन बर्षभित्रमा बन्द गर्नुपर्ने र त्यसको विकल्पमा नयाँ सहकारी बैंक खोल्न दिने भनेर आयो । अब संघहरुको भविष्य के हुन्छ ?
हाम्रो पहिलो माग भनेको संघलाई बलियो बनाउनुपर्छ भन्ने नै हो । संशोधित ऐनले तीन बर्षभित्र बचत तथा ऋणको कारोबार पूर्ण रुपमा बन्द गर्न भने पनि यस अघिको ऐनको दफा ५० मा संघहरुले बचत तथा ऋणको कारोबार गर्न पाउने प्रष्ट व्यवस्था छ । संघहरुले लामो समयदेखि बचत तथा ऋणको कारोबार गर्दै आएका छन् । कारोबार नै गर्न नदिने भन्दा पनि वित्तीय कारोबारलाई व्यवस्थित गरेर जानुपर्छ भन्ने हाम्रो मान्यता हो । संघहरुको कारोबारलाई राष्ट्र बैंक वा प्राधिकरण कसले हेर्ने हो ? त्यसका लागि छुट्टै कार्यविधि र मापदण्ड बनाएर जानुपर्छ भन्ने हो । त्यसको आधारमा संघहरुले कारोबार गर्न पाउनुपर्छ भनेर हामीले लविङ गर्दै आएका छौं । यो विषयमा निरन्तर हामी आवाज उठाउँछौं । संघ बलियो बनाउन अन्तिमसम्म लड्छौं । अर्कोेतर्फ ऐनमा एक पटकको लागि संघहरु मिलेर बैंक बन्न सक्ने व्यवस्था ल्याइएको छ । यो अवसर पनि हो । यसका लागि नेफस्कूनले कार्यदल बनाएको छ । कार्यदलमा बचत संघ र जिल्ला संघबाट एक एक जनाको प्रतिनिधित्व रहने भनिएको छ । यो विषयमा हामी देशभरका संघहरुसँग छलफल गर्छौं । प्राधिकरणले पनि निश्चित निर्देशन र मापदण्ड जारी गर्ने भनेको छ ।
हामी प्राधिकरणसँग पनि छलफल गर्छौं । अहिले भइराखेको बैंकलाई पनि बलियो बनाउँदै अर्को बैंक खोल्ने अवसर आयो भने त्यसमा पनि हामी गृहकार्य गछौं । सबै संघहरुसँग सामुहिक छलफल पश्चात् नै ठोस निर्णय लिन्छौं । सरकारले सहकारी ऐनको दफा १२ बमोजिम बैंक खोल्न पाउने भनेको छ । ऐनको दफा ५० मा ८ र ९ उप–दफा थप भएर बैंक खोल्न सक्ने र दफा ८७ अनुसार सञ्चालन गर्न सक्ने भनिएको छ । संघ र संस्थाहरुसँग छलफल गरी हाम्रो आधिकारिक धारणा बाहिर ल्याउँछौं । संघ जति बलियो भयो, त्यति नै संस्थाहरुलाई सहयोग गर्न सक्छ । तीन बर्षपछि पनि संघले कारोबार गर्न पाउने गरी हामी लविङ गर्छौं र संघमार्फत् सहकारी शिक्षा तालिम सदस्य संस्थासम्म पु¥याउँछौं । संघ मार्फत स्तरीकरण कार्यक्रमका साथै बहस पैरवी र तल्लो तहसम्म जागरण ल्याउने काममा हाम्रो भूमिका रहन्छ । मुलुकका लागि सहकारीको आवश्यकता धेरै छ । विश्वमा हेर्ने हो भने १ अर्ब मानिस सहकारीमा आवद्ध छन् । विश्वमा ३० लाख सहकारी रहेका छन् । बैंक भन्दा बढी विश्वासिला सहकारी पनि नेपालमै छन् । अध्योदश मार्फत् हालै नयाँ ऐन जारी भएको छ र बचत ऋणको लागि छुट्टै ऐन आउने तयारीमा छ । यो अवस्थामा हामीले सामुहिक निर्णयबाट अगाडि बढ्नुपर्ने हुन्छ ।
सरकारले छुट्टै बचत तथा ऋण ऐन ल्याउने भएको छ, अब आउने ऐन कस्तो हुनुपर्छ ?
नेपालको परिवेशमा कस्तो मोडल उपयुक्त हुन्छ भनेर हेर्नुपर्छ । यस अघि नेफ्स्कूनले बनाएको क्रेडिट एक्ट केन्द्रीकृत मोडलमा थियो । मुलुक संघीयतामा गएकाले अब विकेन्द्रीकृत मोडलमा ऐन बनाउनुपर्छ । यसको मतलव जिल्ला र प्रदेशको समेत स्वामित्व रहने गरी ऐनमा व्यवस्था हुनुपर्छ । जजसले बचत ऋणको कारोबार गरी राखेका छन्, उनीहरुले कार्यान्वयन गर्न सक्ने ऐन सरकारले ल्याउनुपर्छ । तीनैै तहका सरकारले सहकारीको नियमन अनुगन गर्ने भन्दा पनि एउटै ऐनबाट सहकारीको नियमन हुने गरी ऐन आउनुपर्छ । बचत ऋणको कारोबार गर्ने संस्थालाई अझ व्यवस्थित गर्ने गरी कानुन ल्याउनुपर्छ । सहकारीमा सुशासन कायम गर्ने, वित्तीय परिचालन र सुरक्षाको विषयलाई ध्यान दिने तथा अहिले आए जस्तो समस्या आउन नदिने गरी ऐन ल्याउनुपर्छ । नियमित रुपमा संस्थाहरुले रिपोर्टिङ गर्ने सिष्टमको विकास गरी संस्थाहरुलाई थप व्यवस्थित बनाउने विषय ऐनले समेट्नुपर्छ । प्राधिकरणले बचत तथा ऋण सहकारीको नियमन गर्ने हो भने आफ्नै स्थायी कर्मचारीको व्यवस्था गर्नुपर्छ ।
राष्ट्र बैंक जस्तै शक्तिशाली निकाय प्राधिकरण बन्नुप¥यो । बचत तथा ऋणको कारोबार गर्ने संघहरुको संरक्षण गर्ने काम पनि अब बन्ने ऐनले गर्नुपर्छ । संघहरुले बचत ऋणको कारोबार गर्न नपाउने हो भने संस्थाहरुको कुल वासलातको ५ प्रतिशत मासिक बचतको रुपमा राख्न पाउने व्यवस्था गर्नुपर्छ । वास्तविक अवस्थालाई सम्बोधन गर्ने गरी बचत ऋण ऐन ल्याउनुपर्छ । अभियानको तर्फबाट हामी प्रयाप्त सुझाव दिन्छौं र ऐनको विषयमा छलफल गर्न तयार छौं । बचत ऋण सहकारीका लागि छुट्टै ऐन आवश्यक छ । योे विषयमा १५ बर्षदेखि आवाज उठिराखेको छ । संघीयताको अवधारणा अनुसार ऐन ल्याउनु राम्रो हुन्छ ।
संघहरु मिलेर बैंक बन्ने चर्चासँगै अब संघहरुको अस्तित्व के हुन्छ ?
सहकारी बैंकको काम फरक छ । नेपाल राष्ट्र बैंक, सहकारी विभाग र प्राधिकरणबाट स्वीकृत लिएर मात्र बैंक खोल्न सकिन्छ । सहकारी बैंकले अधिकांश पोलिसी राष्ट्र बैंकको मान्नुपर्छ । संघले गर्ने काम बैंकले गर्न सक्दैन । संघ फेडरेशन भएकाले सदस्य संस्थाहरुको हरेक पक्षमा सहयोग गर्न सक्छ । तालिम, शिक्षा, अन्तर लगानी, लविइङ्, बहस पैरवी जस्ता काम संघको हो । अहिले भएको सहकारी बैंकले तालिम शिक्षा त चलाएको छ । यसको प्रभावकारिताको विषयमा भने हेनुपर्ने हुन्छ । संघले संस्थाहरुको समस्याहरु के के छन् र कसरी समाधान गर्न सकिन्छ भनेर सहजीकरण गर्न सक्छ ।
त्यसैले संघलाई नै बलियो बनाउनुपर्छ । बैंकको काम बिजनेश गर्ने हो । बिजनेशको मोडल छुट्टै हुन्छ । संघहरुलाई वित्तीय कारोबार गर्न नदिने गरी ऐन आएकाले हामीले बैंकको विषयमा छलफल गर्नु परेको हो । अहिले संघहरुले ८२ अर्ब बचत परिचालन गर्दै आएका छन् । त्यसलाई सुरक्षित रुपमा परिचालन गर्न बैंकमा जानु पर्ने हो कि भन्ने छलफलमा हामी जुटेका हौं । नयाँ बैंक दर्ता हुँदा साकोस बैंक बनाउनुपर्छ । वित्तीय कारोबार गर्न नपाए पछि त केही न केही उपाय निकाल्नु प¥यो नि । बैंकको प्रस्तावना, यसको मोडल सहित संघहरुको अबको बाटो के हो भन्ने कुराको यकिन गरेर मात्र अघि बढ्नुपर्ने हुन्छ ।